
Assurance entreprise de bâtiment
Du gros œuvre à la démolition, 17 métiers d'entreprise avec chacun leurs risques propres. Une couverture pensée pour l'ampleur de vos chantiers.
Une entreprise de bâtiment engage sa responsabilité à chaque étape du chantier : conception, exécution, réception. Contrairement à l'artisan qui intervient sur un lot, elle coordonne plusieurs corps d'état et répond de l'ouvrage devant le maître d'ouvrage. Cette position centrale a une conséquence directe : en cas de désordre, c'est vous qu'on appelle en premier, avant même que les responsabilités soient réparties. Vos garanties doivent donc suivre trois lignes à la fois : l'ouvrage livré pendant dix ans, le chantier tant qu'il n'est pas réceptionné, et les moyens que vous y engagez — équipes, engins, matériaux. Un contrat calé sur un seul de ces trois volets laisse une part du risque à votre charge. Nous partons de vos chantiers réels, pas d'un modèle type.
Une responsabilité étendue sur toute la durée de l'ouvrage
L'entreprise de bâtiment répond des dommages liés à ses propres travaux, mais aussi de la coordination avec les sous-traitants qu'elle mandate. En cas de sinistre après réception, c'est souvent elle qui est recherchée en premier par le maître d'ouvrage, avant que les responsabilités ne soient réparties entre les intervenants. Une couverture décennale et RC pro solide protège l'entreprise pendant les 10 ans suivant la réception, période durant laquelle sa responsabilité reste engagée de plein droit pour les désordres compromettant la solidité de l'ouvrage.
Des chantiers à forte valeur, des risques à la mesure
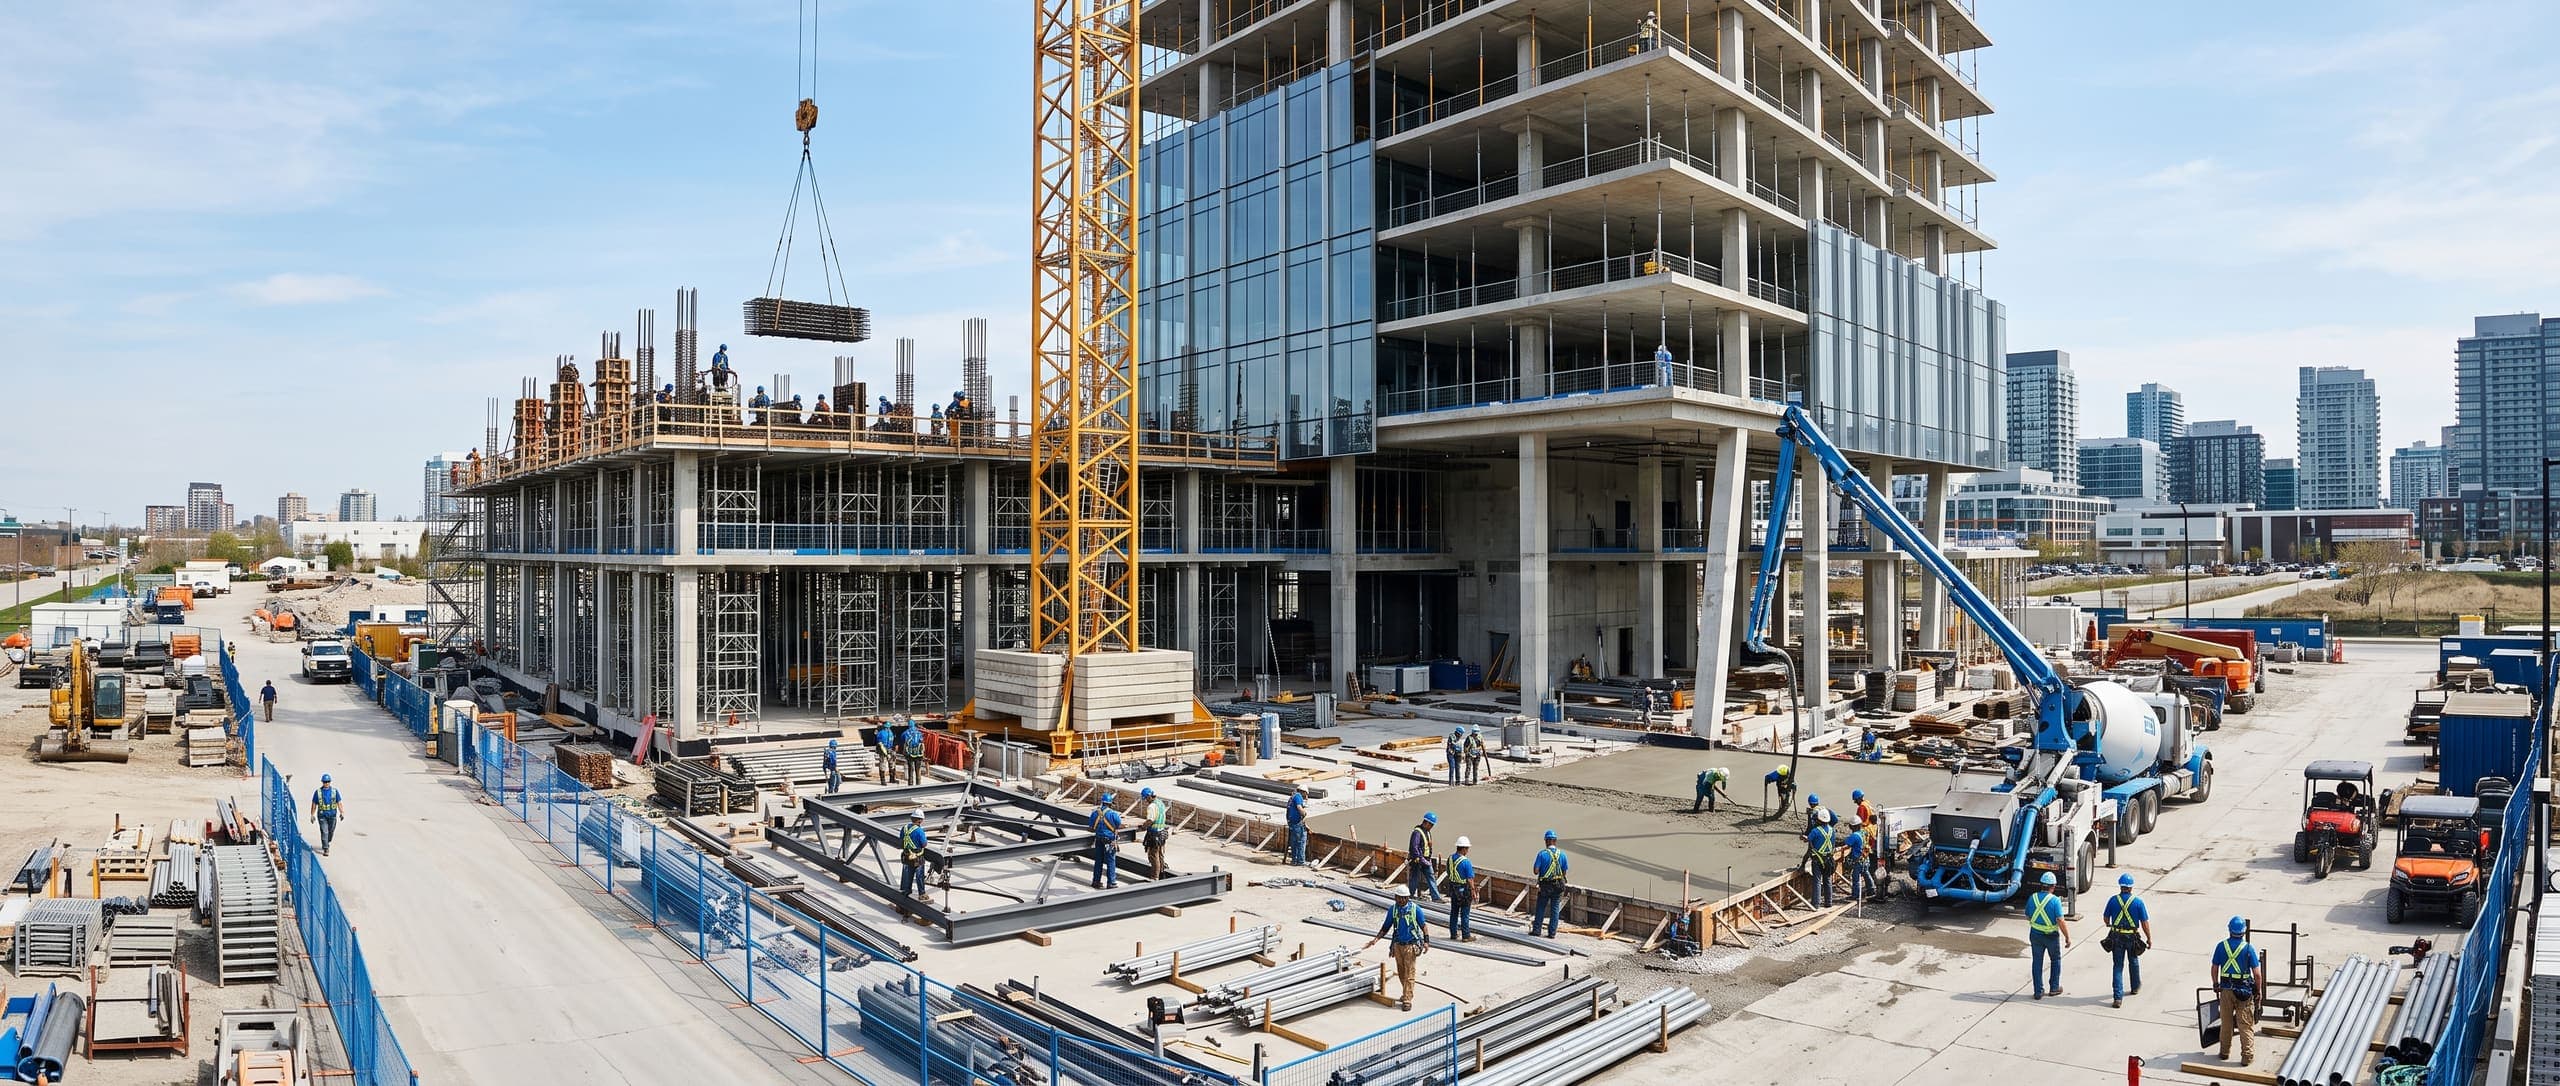
Gros œuvre, charpente, enveloppe du bâtiment : les entreprises de ce secteur interviennent souvent sur des chantiers de plusieurs centaines de milliers d'euros, avec du matériel lourd, des équipes nombreuses et des délais serrés. Un sinistre en cours de chantier (intempérie, vol, dégât des eaux, effondrement partiel) peut représenter un coût très supérieur à celui d'un chantier artisanal. La tous risques chantier et la multirisque entreprise viennent compléter la décennale pour couvrir ce qui se joue avant la réception.
Les techniques non courantes, première cause d'exclusion
Votre décennale couvre les travaux exécutés selon les règles de l'art et les normes en vigueur. Dès qu'un procédé sort de ce cadre — matériau sans Avis technique, système constructif innovant, pose différente de celle prescrite par le fabricant — la garantie peut ne pas jouer. Le point est sensible pour une entreprise générale : la technique est souvent proposée par un sous-traitant ou imposée par la maîtrise d'œuvre, mais c'est votre responsabilité qui reste engagée devant le maître d'ouvrage. Avant d'engager un procédé que vous n'avez jamais mis en œuvre, faites-le valider par écrit auprès de votre assureur. L'accord préalable coûte un courrier ; l'exclusion découverte après réception coûte un chantier.
Exemple de sinistre
Infiltration après réception d'un immeuble de bureaux
Dix-huit mois après la livraison d'un immeuble de bureaux, des infiltrations apparaissent au dernier étage à la suite d'un défaut d'étanchéité en toiture. Le maître d'ouvrage active la garantie décennale de l'entreprise générale, responsable de la coordination du lot enveloppe. Coût de reprise et d'indemnisation des locataires impactés : environ 45 000 €, pris en charge par l'assureur décennale sans avance de trésorerie de l'entreprise.
Questions fréquentes
Une entreprise générale doit-elle souscrire une décennale même si elle sous-traite tous les travaux ?
Oui. La décennale s'applique au constructeur qui porte la responsabilité de l'ouvrage vis-à-vis du maître d'ouvrage, qu'il réalise les travaux lui-même ou par sous-traitance. Chaque sous-traitant doit en parallèle disposer de sa propre décennale pour son lot.
La tous risques chantier remplace-t-elle la décennale ?
Non, elles sont complémentaires. La tous risques chantier couvre les dommages pendant la durée des travaux (avant réception) ; la décennale prend le relais pour les désordres constatés après réception, pendant 10 ans.
Comment sont calculées les cotisations pour une entreprise de bâtiment ?
Le tarif dépend principalement du chiffre d'affaires, de la nature des travaux réalisés (gros œuvre, charpente, enveloppe…), de la sinistralité passée et de la part de sous-traitance. Un devis précis nécessite ces éléments.
Faut-il une garantie spécifique pour le matériel de chantier appartenant à l'entreprise ?
Oui, la décennale et la RC pro ne couvrent pas le matériel lui-même. Une garantie flotte et engins ou bris de machine est nécessaire pour protéger les véhicules et le matériel contre le vol, la casse ou les dommages accidentels.
Que se passe-t-il si l'un de mes sous-traitants n'est pas assuré ?
Vous restez tenu devant le maître d'ouvrage, quelle que soit la situation de votre sous-traitant. Si un désordre relève de son lot et qu'il n'a pas de décennale, votre assureur indemnise puis cherche un recours : sans assurance en face, ce recours n'aboutit pas. La perte se retrouve dans votre sinistralité, donc dans votre cotisation des années suivantes. La seule protection utile est en amont : exigez l'attestation avant l'intervention, vérifiez que les activités listées correspondent au lot confié, et refaites ce contrôle à chaque chantier, pas une fois par an.
Assurer votre activité entreprise de bâtiment
Réponse rapide d'un conseiller spécialiste BTP, industrie et logistique.