
Assurance entreprise de bâtiment
Assurance entreprise d'étanchéité : garanties, obligations et devis
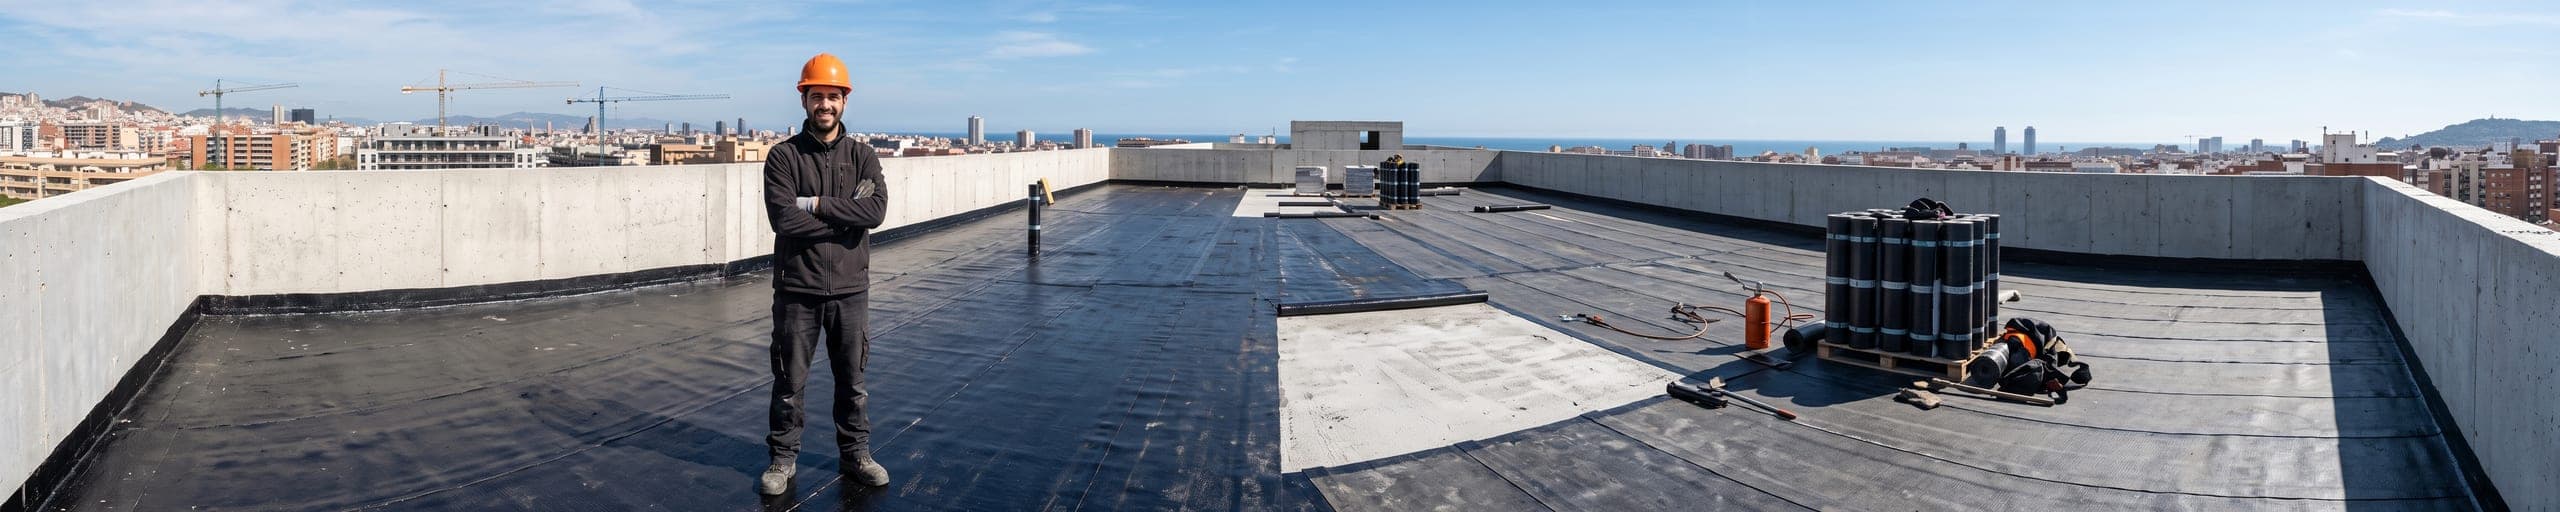
Les entreprises d'étanchéité structurées interviennent souvent sur de grandes toitures-terrasses tertiaires ou industrielles, un segment où la moindre défaillance peut avoir des conséquences financières considérables compte tenu des surfaces concernées.
Risques
Les risques du métier d'entreprise d'étanchéité
Défaut de soudure sur grande surface
Sur une toiture-terrasse étendue, un défaut de soudure localisé peut suffire à compromettre l'étanchéité de zones entières.
Gestion des relevés et points singuliers
Acrotères, évacuations, traversées techniques : ces points concentrent l'essentiel du risque de désordre.
Compatibilité avec le support existant
En rénovation, la compatibilité de la nouvelle membrane avec l'ancien système est un point technique déterminant.
Travaux par point chaud
Certaines techniques de soudure présentent un risque incendie spécifique à maîtriser rigoureusement.
Toitures à rétention d'eau et toitures végétalisées
Les toitures-terrasses à rétention temporaire ou végétalisées se multiplient pour répondre aux exigences de gestion des eaux pluviales. La membrane y reste immergée en permanence sous plusieurs centimètres d'eau, un usage bien différent d'une toiture classique évacuée rapidement après chaque pluie. Un défaut d'étanchéité se traduit alors par une infiltration continue plutôt que ponctuelle, et le poids de l'eau stagnante ajoute une charge que la structure du bâtiment n'a pas toujours été dimensionnée pour absorber. Sur une toiture végétalisée, l'entreprise doit en plus vérifier la compatibilité de la membrane avec les racines et le substrat : un choix retenu pour la partie courante ne convient pas forcément sous la terre végétale.
Garanties
Quelles assurances pour une entreprise d'étanchéité ?
RC décennale / RC pro
Couvre l'incendie déclenché par une soudure au chalumeau ; la membrane posée relève de la décennale étanchéité
Multirisque entreprise et locaux
Stock de membranes et équipements sensibles au feu
RC exploitation / environnement
Risque incendie lié aux travaux par point chaud
Obligations
Vos obligations légales
Les procédures de sécurité incendie liées aux travaux par point chaud (permis de feu, surveillance post-travaux) constituent un point de vigilance majeur, régulièrement examiné en cas de sinistre.
Exemple de sinistre
Départ de feu lié à des travaux par point chaud
Lors de travaux de soudure de membrane sur une toiture-terrasse, une étincelle enflamme des matériaux combustibles stockés à proximité, provoquant un départ de feu rapidement maîtrisé mais avec des dégâts significatifs. Coût des réparations : environ 48 000 €, pris en charge par la RC exploitation de l'entreprise.
Tarif
Combien coûte l'assurance d'une entreprise d'étanchéité ?
Fourchette indicative
Entre 3 % et 8 % du chiffre d'affaires annuel
Montants hors taxes. La taxe sur les conventions d'assurance s'y ajoute.
- Technique employée (bitumineuse, synthétique, point chaud ou froid)
- Surface moyenne des toitures traitées
- Respect des procédures de sécurité incendie
- Part de rénovation sur support existant
Votre dossier
Conditions d'acceptation et éléments pour votre devis
- Vos attestations décennales antérieures
- Une infiltration se révèle souvent plusieurs hivers après la pose. Nous reconstituons donc la chaîne de vos attestations depuis la création de l'entreprise : une année sans couverture rend indéfendable tout ouvrage livré à cette date.
- La répartition par type d'ouvrage
- Toiture-terrasse accessible, cuvelage enterré, étanchéité de parking ou de bassin : indiquez le poids de chacun dans votre facturation. Ces ouvrages ne se souscrivent pas sur la même ligne de garantie, même quand la membrane est identique.
- Le nombre d'applicateurs au chalumeau
- Précisez combien de vos compagnons soudent eux-mêmes la membrane et combien viennent de l'intérim ou d'un sous-traitant. Un poste tenu par quelqu'un qui découvre le complexe posé le matin même est un point que nous examinons.
- Les Avis Techniques de vos complexes
- Joignez les Avis Techniques ou Documents Techniques d'Application des systèmes que vous mettez en œuvre. Poser hors de leur domaine d'emploi — pente, support, classement — est ce que l'expert vérifie en premier après une infiltration.
- Vos qualifications professionnelles en étanchéité
- Transmettez vos qualifications en cours de validité et les attestations de formation de vos poseurs au procédé employé. À défaut, la liste de vos cinq derniers ouvrages avec leur maître d'ouvrage tient lieu de référence.
- La nature de vos sinistres passés
- Distinguez les infiltrations apparues en partie courante de celles nées sur un relevé, une émergence ou un joint de dilatation. Une sinistralité concentrée sur les points singuliers pose une question de méthode, pas de malchance.
Questions
Questions fréquentes
Un départ de feu pendant une soudure au chalumeau sur une grande toiture-terrasse, c'est cette page ou la décennale étanchéité ?
C'est cette page : la RC exploitation couvre l'incendie provoqué par les travaux par point chaud sur ces surfaces tertiaires ou industrielles étendues, comme dans notre exemple de sinistre à 48 000 €. Notre page décennale étanchéité détaille, elle, la garantie légale sur la membrane elle-même une fois posée.
Le risque incendie est-il plus élevé pour ce métier que pour d'autres corps d'état ?
Oui, les techniques de soudure par point chaud représentent un risque incendie spécifique, particulièrement suivi par les assureurs de ce secteur.
Une entreprise qui utilise uniquement des techniques à froid a-t-elle un tarif différent ?
Le risque incendie étant significativement réduit avec les techniques à froid, cela peut effectivement influer favorablement sur la tarification.
Les évacuations et garde-corps de la toiture-terrasse sont-ils couverts comme la membrane elle-même ?
Non. Ces équipements sont dissociables de l'ouvrage d'étanchéité : ils se changent sans détériorer le support qui les porte. Leur garantie suit un régime distinct de celui qui protège la membrane elle-même. Si vous posez vous-même ces éléments en complément de l'étanchéité, vérifiez que votre contrat couvre bien les deux : un relevé d'évacuation mal raccordé ou un garde-corps descellé reste une cause fréquente de sinistre, même quand la membrane posée est irréprochable.