
décennale
Assurance décennale étancheur : ce que vous devez savoir
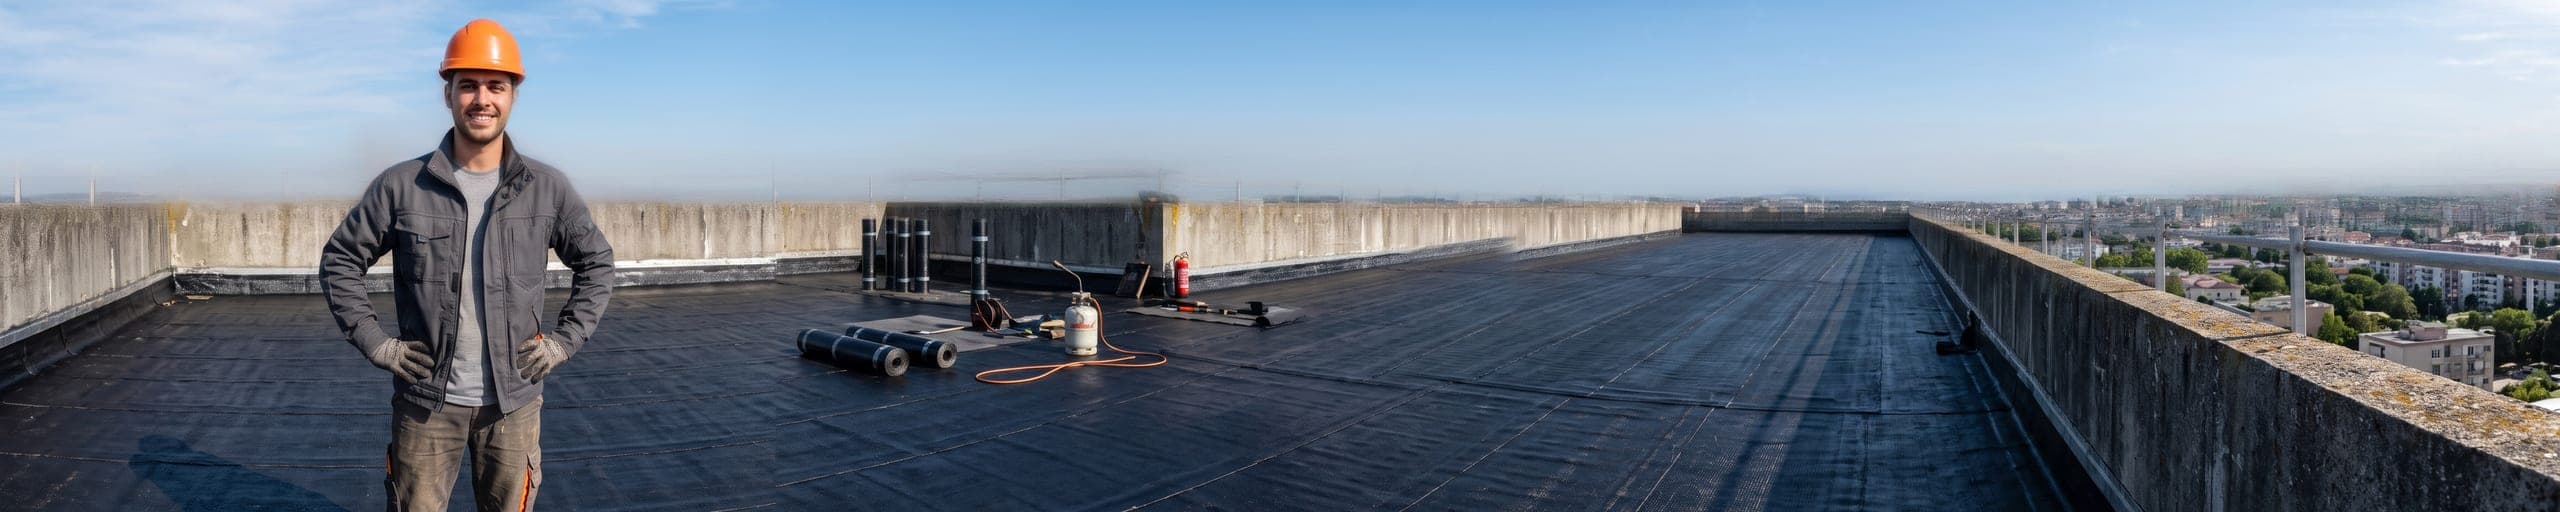
L'étanchéité de toiture-terrasse est l'un des postes les plus sensibles du bâtiment : la membrane est la seule barrière entre l'ouvrage et l'eau, et son défaut se paie souvent cher. Sur une toiture en pente, une tuile mal posée laisse passer quelques litres. Sur une terrasse, un relevé mal collé met en cause l'ensemble du complexe, parce que l'eau stagne au lieu de s'écouler. Votre décennale, obligatoire au titre de l'article L. 241-1 du Code des assurances, décide donc si une reprise de plusieurs centaines de mètres carrés reste ou non à votre charge.
Pourquoi un étancheur a besoin d'une assurance décennale
Contrairement à une toiture en pente, une toiture-terrasse ne draine pas naturellement l'eau : le moindre défaut de pente, de soudure ou de relevé d'étanchéité peut entraîner une stagnation prolongée puis une infiltration généralisée, parfois sur toute la surface du bâtiment. Deux caractéristiques aggravent l'exposition de l'étancheur. D'abord, le complexe est continu : un défaut ponctuel de soudure ne reste pas ponctuel, l'eau chemine sous la membrane et ressort à dix mètres du point d'entrée réel, ce qui rend la recherche coûteuse avant même la réparation. Ensuite, la recherche de responsabilité vous désigne vite : quand un plafond de dernier niveau goutte, l'expert regarde d'abord la toiture. Un désordre qui rend des locaux impropres à leur destination relève de l'article 1792 du Code civil, c'est-à-dire d'une responsabilité de plein droit. Il ne vous sera pas demandé si vous avez été négligent, mais seulement si l'ouvrage est le vôtre et si le désordre est apparu dans les dix ans de la réception.
Ce que couvre l'assurance décennale pour votre activité
Membranes et soudures de lés
Pose et soudure des membranes bitumineuses ou synthétiques, quel que soit le procédé retenu. Le recouvrement des lés, la qualité du soudage et l'adhérence au support sont les trois points que l'expert vérifie en premier lorsqu'une infiltration se déclare. Un lé insuffisamment recouvert ou une soudure refroidie trop vite tient quelques mois avant de céder : c'est précisément ce décalage entre la faute et l'apparition du désordre qui rend la décennale indispensable sur ce poste, bien plus qu'une garantie contractuelle de bonne fin.
Relevés, acrotères et points singuliers
Raccords aux acrotères, souches, traversées de toiture, évacuations d'eaux pluviales, trop-pleins et sorties de ventilation. Les points singuliers concentrent la majorité des infiltrations sur toiture-terrasse, pour une raison simple : ce sont les seuls endroits où la membrane change de plan et où elle est percée. Une hauteur de relevé insuffisante, une bande solin mal serrée ou un dispositif d'évacuation mal positionné suffit à faire entrer l'eau derrière le complexe, sans que rien ne soit visible depuis la terrasse.
Support, pare-vapeur et isolant
Le complexe repose sur un support qui n'est pas le vôtre — dalle béton, bac acier, panneaux bois — mais dont vous devez vérifier la compatibilité, la planéité et la pente avant de dérouler. La décennale couvre les désordres liés au choix et à la mise en œuvre du pare-vapeur et de l'isolant support d'étanchéité, un poste souvent oublié dans les déclarations d'activité alors qu'un pare-vapeur discontinu produit exactement les mêmes symptômes qu'une fuite de membrane, avec une origine bien plus difficile à établir.
Terrasses accessibles, végétalisées et techniques
Terrasse circulable avec protection lourde, toiture-terrasse végétalisée, terrasse technique supportant des équipements de climatisation : chacune de ces configurations ajoute des charges, un complexe plus épais et des interventions ultérieures au-dessus de votre ouvrage. Ces activités doivent être déclarées nommément. Un assureur qui vous a accepté pour de l'étanchéité inaccessible classique peut opposer un défaut de déclaration si le sinistre survient sur une toiture végétalisée, dont les exigences de drainage et de résistance aux racines sont d'un tout autre ordre.
Exemple de sinistre
Défaut de soudure sur une toiture-terrasse de bâtiment d'activité
Sur une toiture-terrasse de 600 m², une soudure de membrane mal réalisée en rive de lé laisse l'eau s'infiltrer sous le complexe. Rien n'apparaît la première année. Au bout de dix-huit mois, des auréoles se déclarent au plafond des bureaux du dernier niveau, à plusieurs mètres du point d'entrée réel. L'expertise impose la dépose de la protection gravillonnaire, la reprise de l'étanchéité sur environ un tiers de la surface, le remplacement de l'isolant gorgé d'eau et la réfection des faux plafonds. Coût total de l'ordre de 32 000 €, pris en charge par la décennale de l'étancheur.
Obligations et bon à savoir
L'article L. 241-1 du Code des assurances impose à tout constructeur d'être couvert avant l'ouverture du chantier : concrètement, votre attestation doit être valide à la date de démarrage, pas à la date de réception. L'attention se porte ensuite sur la précision de votre déclaration d'activité. Les procédés ne se valent pas — bitume soudé, membrane synthétique fixée mécaniquement, système auto-adhésif, résine d'étanchéité liquide — et les supports non plus : une acceptation sur dalle béton ne vaut pas engagement sur bac acier. Faites libeller ces éléments noir sur blanc, ainsi que les terrasses accessibles ou végétalisées. Une qualification Qualibat étanchéité reste un point de réassurance apprécié des assureurs. Enfin, si vous travaillez au chalumeau, le permis de feu et la ronde de surveillance après l'arrêt du poste ne relèvent pas de la décennale mais de vos garanties incendie. Les donneurs d'ordre les exigent en pratique, et leur absence pèse lourd dans l'appréciation de votre dossier.
FAQ
La décennale couvre-t-elle une stagnation d'eau sans infiltration constatée ?
La garantie s'active sur un désordre avéré : infiltration, dégradation, impropriété à destination. Une flache qui stagne après une averse, sans conséquence constatée, ne la déclenche pas. Elle constitue en revanche un signal sérieux, car une stagnation permanente use le complexe et finit par produire le désordre qui, lui, sera garanti. Mieux vaut la traiter au titre du parfait achèvement que d'attendre l'infiltration.
Un étancheur qui intervient sur toiture végétalisée a-t-il des obligations spécifiques ?
Oui. Le drainage, la rétention d'eau, la résistance de la membrane à la pénétration des racines et les accès nécessaires à l'entretien de la végétation sont autant d'exigences propres à ce type de complexe. Cette activité doit être déclarée nommément à l'assureur : elle n'est pas comprise d'office dans une acceptation générale d'étanchéité de toiture-terrasse.
Que couvre la décennale en cas de percement de la membrane après vos travaux ?
Si le percement est le fait d'un autre intervenant après la fin de votre chantier — pose d'un garde-corps, d'un support de climatiseur, d'un mât d'antenne —, la responsabilité se déplace vers lui. Encore faut-il pouvoir le démontrer. Une réception écrite, des photos de la terrasse le jour de la livraison et le repérage des zones à ne pas percer transmis au maître d'ouvrage sont vos meilleurs arguments.
Une réfection d'étanchéité sur une terrasse existante relève-t-elle de la décennale ?
Le complexe que vous mettez en œuvre constitue bien un ouvrage couvert par la garantie. En revanche, les existants sur lesquels il repose — dalle support, isolation ancienne conservée, acrotères — sont exclus en principe par l'article L. 243-1-1 du Code des assurances, sauf lorsqu'ils sont totalement incorporés à votre ouvrage et en deviennent techniquement indivisibles. D'où l'intérêt de tracer par écrit l'état du support avant intervention.
Les interventions d'entretien et de recherche de fuite sont-elles couvertes ?
Une recherche de fuite ou une réparation localisée sur une terrasse que vous n'avez pas réalisée relève plutôt de votre responsabilité civile professionnelle, tant que l'intervention ne constitue pas un ouvrage. La frontière est fine : une réfection partielle importante peut être analysée différemment. Déclarez la part d'entretien dans votre activité, elle modifie l'analyse du risque et les garanties qu'il faut activer.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.