
Assurance flotte et engins / bris de machine
Véhicules, engins de chantier, machines de production : votre outil de travail mérite une protection à la hauteur de son rôle dans votre activité.
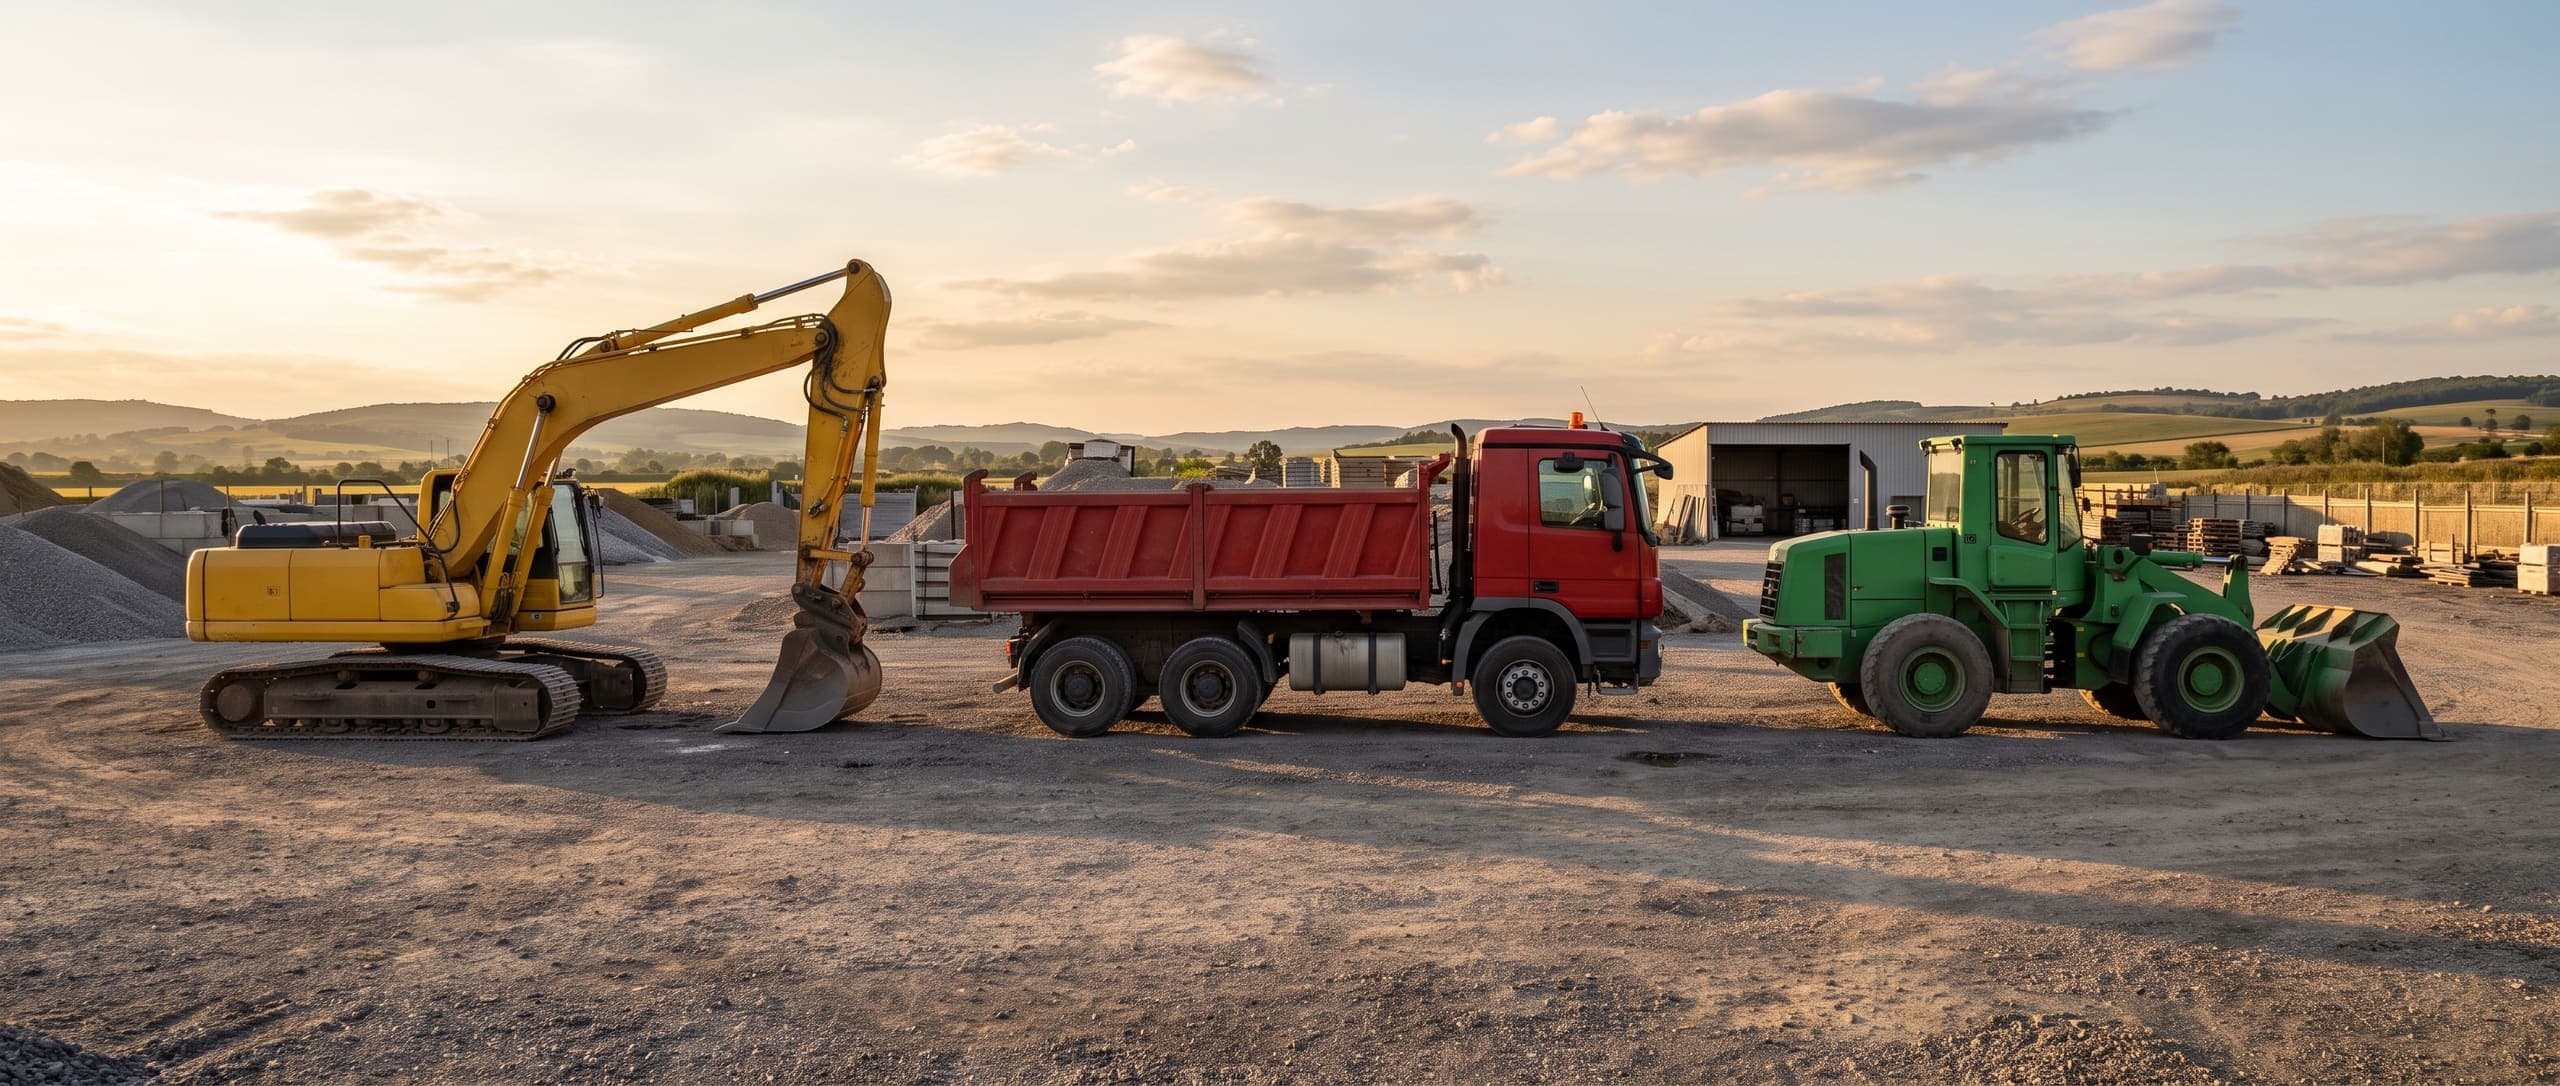
La garantie flotte et engins couvre ce qui roule, lève et tourne : utilitaires, camions, pelles, nacelles, chariots élévateurs, machines d'atelier. Le bris de machine s'y ajoute pour un risque que les autres garanties ignorent — la défaillance interne du matériel, sans choc ni accident de circulation. C'est le contrat de l'outil de travail, et sa particularité tient là : quand il joue, ce n'est pas seulement un bien qui est perdu, c'est une capacité de production qui s'arrête. Un utilitaire immobilisé, c'est une équipe qui ne part pas ; une pelle en panne, c'est un planning de chantier qui glisse. La couverture se construit donc autant sur la valeur du parc que sur le délai de remise en route. Deux entreprises au parc identique peuvent être couvertes très différemment selon l'usage qu'elles en font et l'endroit où le matériel dort la nuit.
Une flotte hétérogène, des garanties à assortir
Entre un véhicule utilitaire soumis au code de la route, un engin de chantier qui circule rarement sur voie publique, et une machine de production fixe en atelier, les garanties nécessaires diffèrent sensiblement. Une flotte bien assurée combine responsabilité civile automobile obligatoire, dommages tous accidents pour le matériel mobile, et bris de machine pour les équipements fixes ou semi-mobiles.
Le bris de machine, un risque souvent sous-estimé
Une panne électronique ou mécanique accidentelle sur un engin ou une machine de production peut immobiliser un chantier ou une ligne de production entière. Contrairement à l'idée reçue, ce type de panne n'est pas toujours couvert par une garantie dommages classique, qui vise plutôt les chocs et accidents. Le bris de machine comble ce vide en couvrant la défaillance interne du matériel lui-même.
Les conditions d'usage qui décident de la garantie
Un contrat flotte ne se contente pas de lister du matériel : il pose des conditions d'utilisation. Un engin conduit par une personne sans autorisation de conduite, une nacelle dont les vérifications périodiques n'ont pas été faites, une machine utilisée hors de ses capacités de charge : autant de situations où l'assureur peut refuser ou réduire sa prise en charge. Côté bris de machine, l'exclusion la plus fréquente reste le défaut d'entretien — révisions non effectuées, filtres et pièces d'usure jamais remplacés — car la garantie vise l'accident soudain, pas la conséquence d'un suivi négligé. Le carnet d'entretien et les rapports de vérification sont les premières pièces demandées après un sinistre.
Un parc qui bouge, un contrat qui doit suivre
C'est le point faible le plus courant sur ce type de contrat : la liste du matériel vieillit. Un engin acheté en cours d'année et jamais déclaré, un utilitaire remplacé sans avenant, une machine revendue mais toujours facturée. Au sinistre, la question devient simple et brutale : le matériel figurait-il au contrat ? Les contrats de flotte prévoient en général une clause de mouvement de parc, avec une régularisation périodique et un délai pour déclarer les entrées et les sorties. Utilisez-la. Prévoyez aussi le cas de l'immobilisation : selon les contrats, la location d'un matériel de remplacement pendant la réparation est prévue, plafonnée ou absente. C'est souvent ce poste qui pèse le plus lourd sur un chantier en cours.
Exemple de sinistre
Panne moteur sur une pelle mécanique en cours de chantier
Une pelle mécanique tombe en panne moteur de manière accidentelle en plein chantier de terrassement, sans choc ni négligence identifiée. Le remplacement du moteur immobilise l'engin plusieurs semaines. La garantie bris de machine prend en charge la réparation, pour un montant d'environ 18 000 €, évitant à l'entreprise de financer seule cette panne imprévisible.
Questions fréquentes
Un engin de chantier qui ne circule pas sur route doit-il être assuré comme un véhicule ?
La RC automobile obligatoire s'applique dès lors que l'engin est susceptible de circuler, même occasionnellement, sur une voie ouverte à la circulation. Une couverture dommages et bris de machine reste recommandée dans tous les cas.
Le bris de machine couvre-t-il l'usure normale du matériel ?
Non, il couvre les défaillances accidentelles et soudaines, pas l'usure progressive normale liée à l'utilisation du matériel, qui relève de l'entretien courant.
Comment sont fixées les valeurs assurées pour une flotte d'engins ?
Généralement sur la base de la valeur de remplacement à neuf ou de la valeur vétusté déduite, selon les options choisies, avec une liste précise du matériel à mettre à jour à chaque acquisition ou cession.
L'outillage rangé dans le véhicule est-il couvert par le contrat flotte ?
Rarement d'office. Le contrat assure le véhicule ; son contenu relève d'une extension distincte, souvent plafonnée à un montant modeste et soumise à des conditions strictes : effraction constatée, véhicule fermé, parfois stationnement dans un lieu clos entre le coucher et le lever du soleil. Pour un artisan dont l'utilitaire sert d'atelier roulant, cette limite est presque toujours trop basse. La bonne pratique tient en deux gestes : tenir un inventaire chiffré de l'outillage transporté, factures à l'appui, et faire relever le plafond à hauteur de cette valeur. Sans inventaire, l'indemnisation se discutera sur ce que vous pourrez prouver.
Obtenir un devis flotte et engins
Réponse rapide d'un conseiller spécialiste BTP, industrie et logistique.