
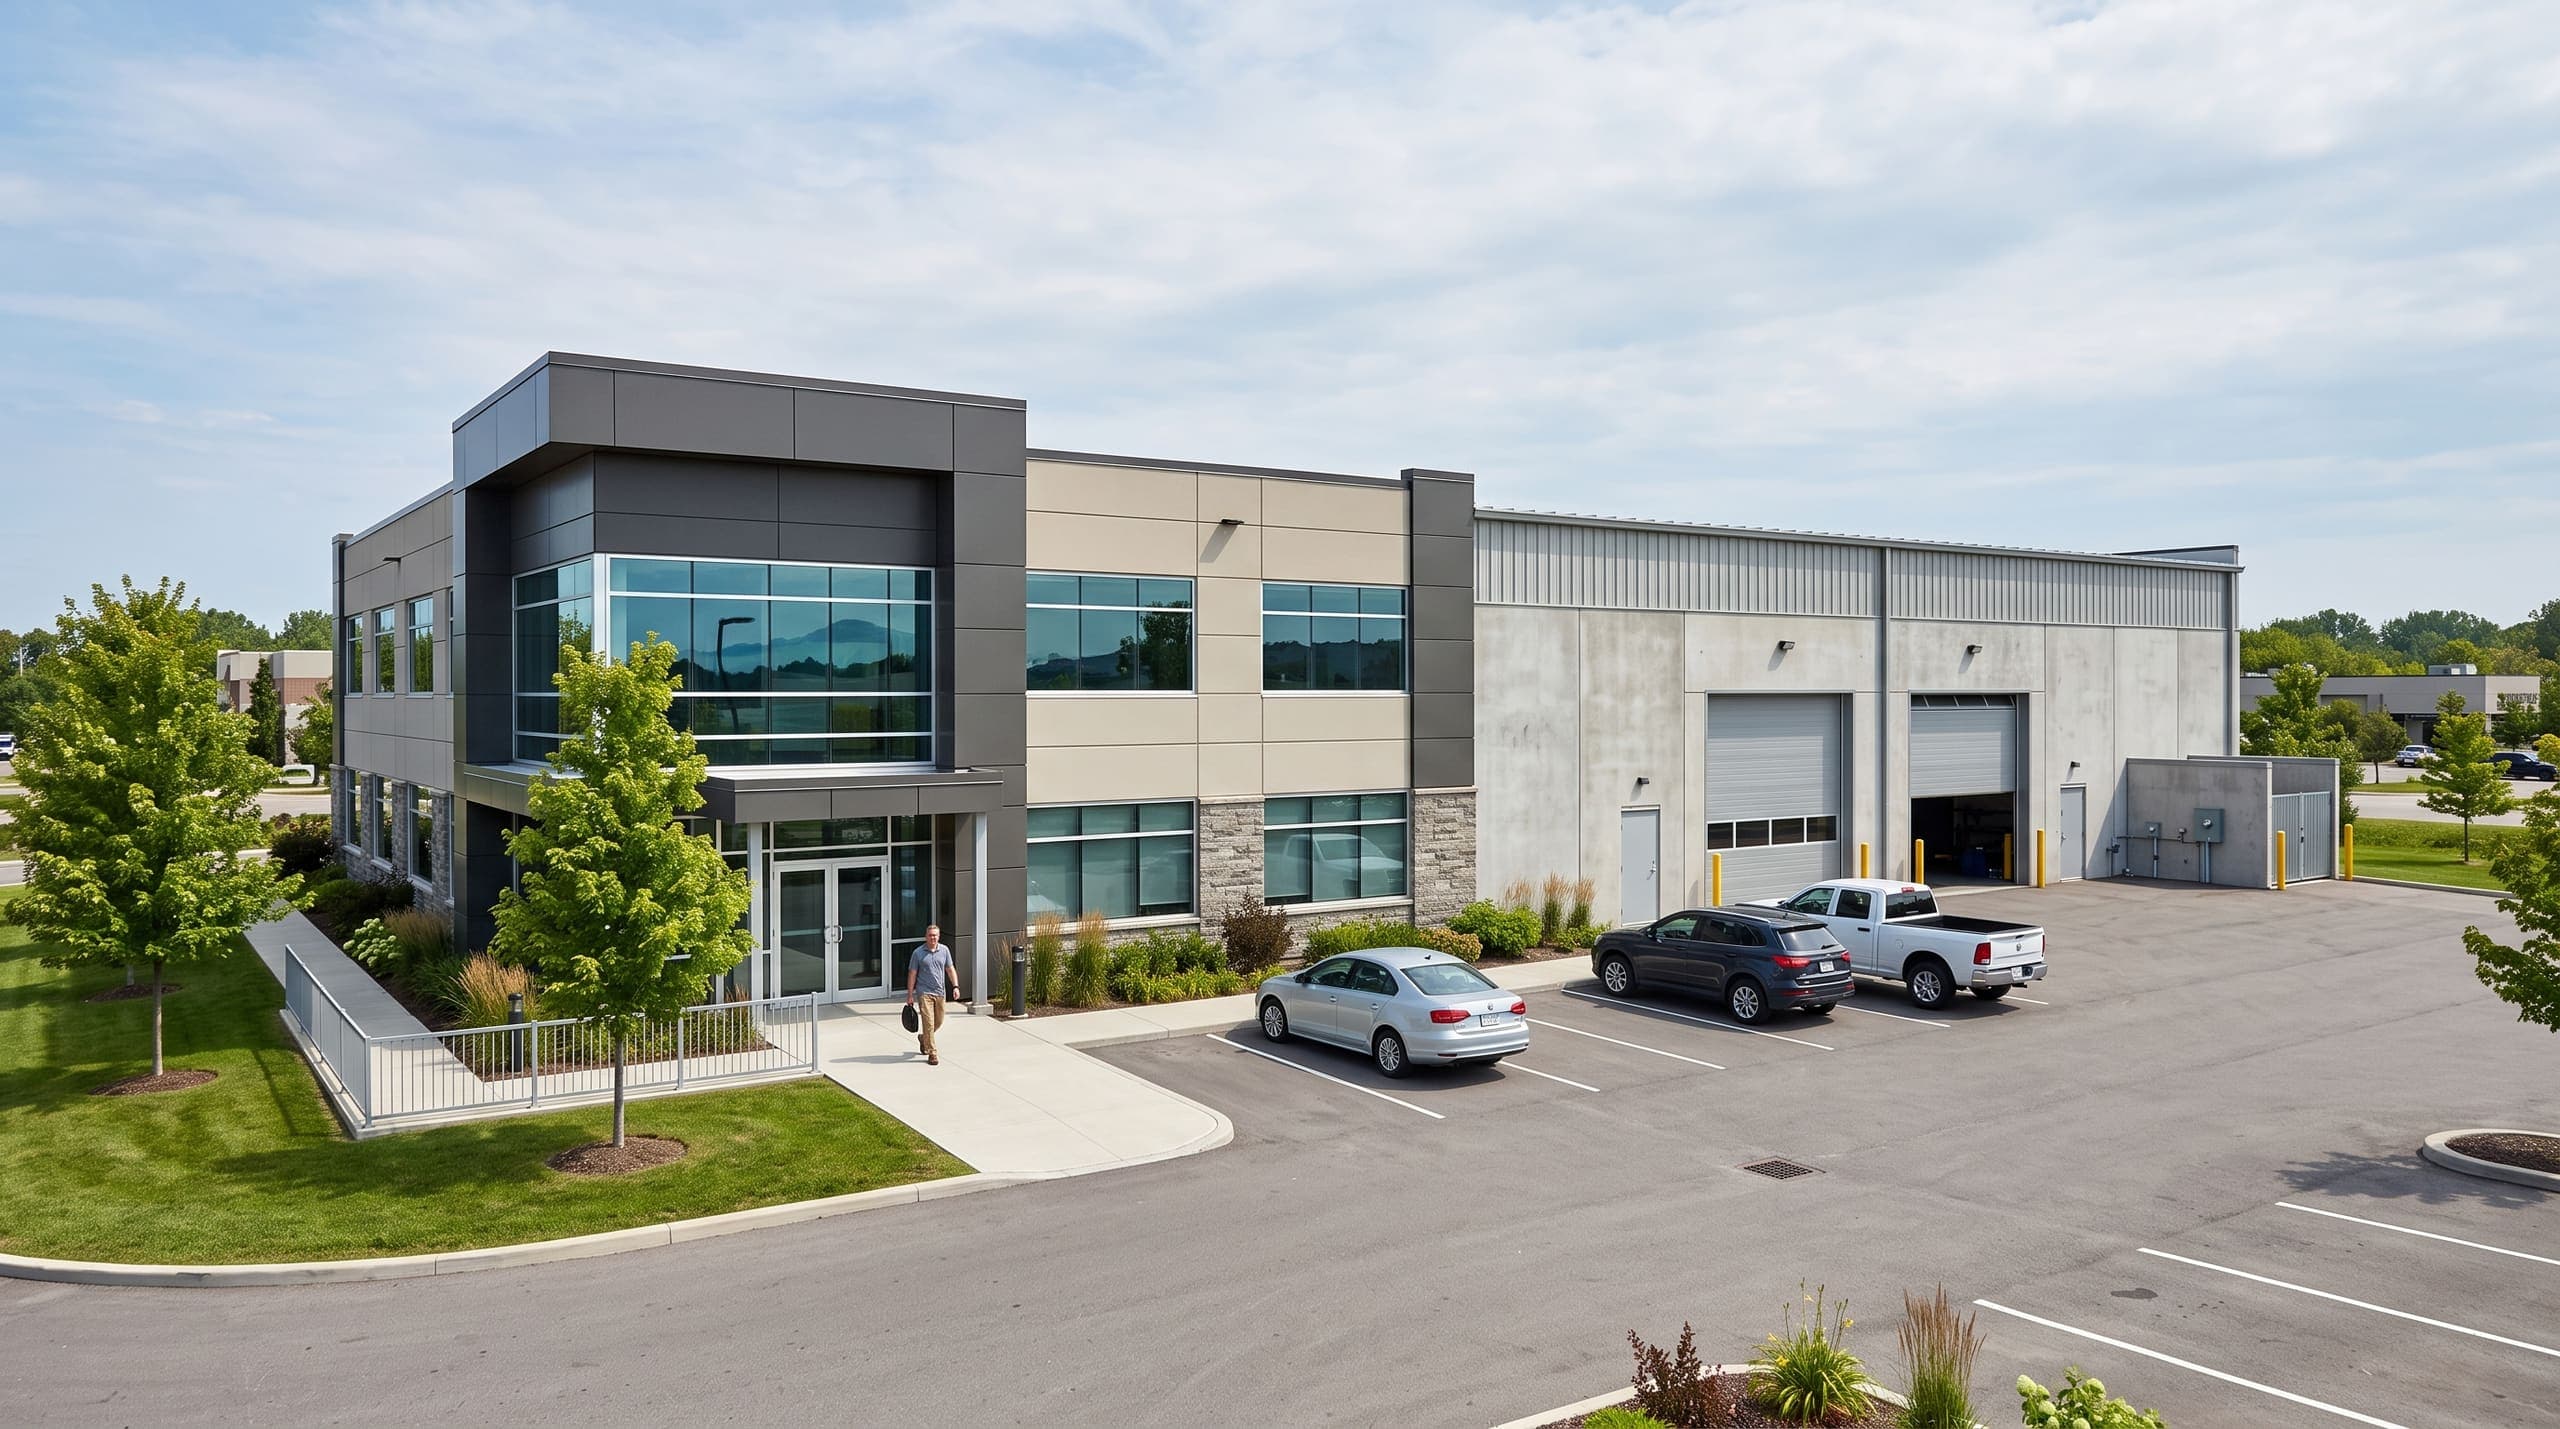
Multirisque entreprise et locaux
Bureaux, ateliers, dépôts : une couverture globale pour vos locaux professionnels et ce qu'ils contiennent.
La multirisque entreprise réunit dans un seul contrat les garanties qui protègent une adresse professionnelle : incendie, dégât des eaux, vol, bris de glace, événements climatiques et catastrophes naturelles. C'est le contrat des murs et de ce qu'il y a dedans. Il ne dit rien de vos chantiers, rien de vos travaux, rien de votre responsabilité de constructeur : il répond quand le sinistre a lieu chez vous. Un bureau d'études de quatre personnes, un dépôt de matériaux, un atelier de chaudronnerie ou un entrepôt de plusieurs milliers de mètres carrés relèvent tous de cette famille, avec des capitaux et des exigences de prévention sans commune mesure. La difficulté n'est donc pas de savoir s'il vous en faut une, mais de décrire correctement ce que le contrat doit couvrir : la surface, l'activité réellement exercée dans les locaux, et la valeur de ce qui est stocké.
Une garantie modulable selon la nature des locaux
Un atelier de traitement de surface, un dépôt de matériaux et un bureau d'études n'exposent pas les mêmes risques : le premier expose un risque incendie et environnemental élevé, le second un risque de vol de matériaux stockés, le troisième un risque essentiellement lié au matériel informatique et aux données. La multirisque doit être ajustée à l'usage réel des locaux, sous peine d'une sous-garantie en cas de sinistre.
Le matériel professionnel, souvent la valeur la plus exposée
Au-delà des murs, c'est fréquemment le contenu qui représente la valeur la plus importante à assurer : matériel informatique, outillage, stock de matériaux ou de pièces détachées. Une évaluation précise du capital mobilier à garantir, mise à jour régulièrement, évite les mauvaises surprises en cas de sinistre majeur comme un incendie total.
Là où la garantie s'arrête
Une multirisque couvre une adresse, pas une activité en mouvement : ce qui a quitté les locaux en sort aussi. Les biens confiés par un tiers sont le deuxième angle mort — marchandises en dépôt, machine d'un client entrée en réparation dans votre atelier : ils ne sont pas couverts d'office et demandent une ligne dédiée. Le vol, lui, n'est presque jamais garanti sans conditions : effraction constatée, et protections conformes à ce qui a été décrit à la souscription (serrures, alarme, clôture, gardiennage). Un local laissé vacant plusieurs semaines, un défaut d'entretien de toiture, une infiltration installée depuis des mois relèvent de la même logique. Ce sont des exclusions écrites, pas des oublis de l'assureur.
Ce qui fait bouger la cotisation
Une multirisque se tarife sur des éléments physiques, pas sur votre chiffre d'affaires. La surface, le mode de construction, la nature de la couverture, l'activité réellement exercée sur place et les capitaux déclarés forment le socle. Ce qui fait ensuite l'écart entre deux dépôts voisins : le risque incendie propre à l'activité — solvants, bois, peinture, zone de charge de batteries —, les moyens de prévention en place, le voisinage immédiat et le niveau de franchise retenu. Attention à la déclaration : l'article L. 113-9 du Code des assurances permet à l'assureur, quand un risque a été mal décrit sans mauvaise foi, de réduire l'indemnité dans la proportion des cotisations réellement payées. Un atelier déclaré comme un bureau se paie au moment du sinistre.
Exemple de sinistre
Dégât des eaux dans un atelier de menuiserie
Une canalisation encastrée se rompt de nuit dans un atelier de menuiserie, inondant une partie du stock de bois et endommageant plusieurs machines-outils. Le sinistre est découvert le lendemain matin. La garantie multirisque prend en charge le remplacement du stock endommagé et la remise en état des machines, pour un montant d'environ 24 000 €.
Questions fréquentes
La multirisque couvre-t-elle le matériel professionnel en dehors des locaux ?
En général non, sauf extension spécifique : le matériel transporté ou utilisé hors des locaux relève plutôt d'une garantie flotte et engins ou d'une extension « tous risques matériel ».
Comment est calculée la valeur à assurer pour le matériel professionnel ?
Elle repose sur une évaluation du capital mobilier (valeur à neuf ou valeur vétusté déduite selon les options), à mettre à jour régulièrement pour éviter une sous-assurance en cas de sinistre total.
Les catastrophes naturelles sont-elles automatiquement couvertes ?
La garantie catastrophes naturelles est encadrée par un régime légal spécifique, activée par arrêté ministériel. Elle est en général incluse dans les contrats multirisque professionnels, avec une franchise réglementaire.
Le contrat indemnise-t-il l'arrêt d'activité après un incendie de l'atelier ?
Pas automatiquement. La garantie dommages répare les biens : le bâtiment, les machines, le stock. L'arrêt d'activité qui suit — les charges qui continuent, la marge que vous ne faites plus pendant la remise en état — relève d'une garantie distincte, la perte d'exploitation, presque toujours en option. Elle se dimensionne sur votre marge brute et sur une durée d'indemnisation choisie à l'avance : douze mois suffisent rarement quand il faut reconstruire un atelier et recommander des machines. Vérifiez aussi la franchise, souvent exprimée en jours. Sans cette ligne, un incendie majeur laisse les murs assurés et l'entreprise sans revenus.
Obtenir un devis multirisque entreprise
Réponse rapide d'un conseiller spécialiste BTP, industrie et logistique.