
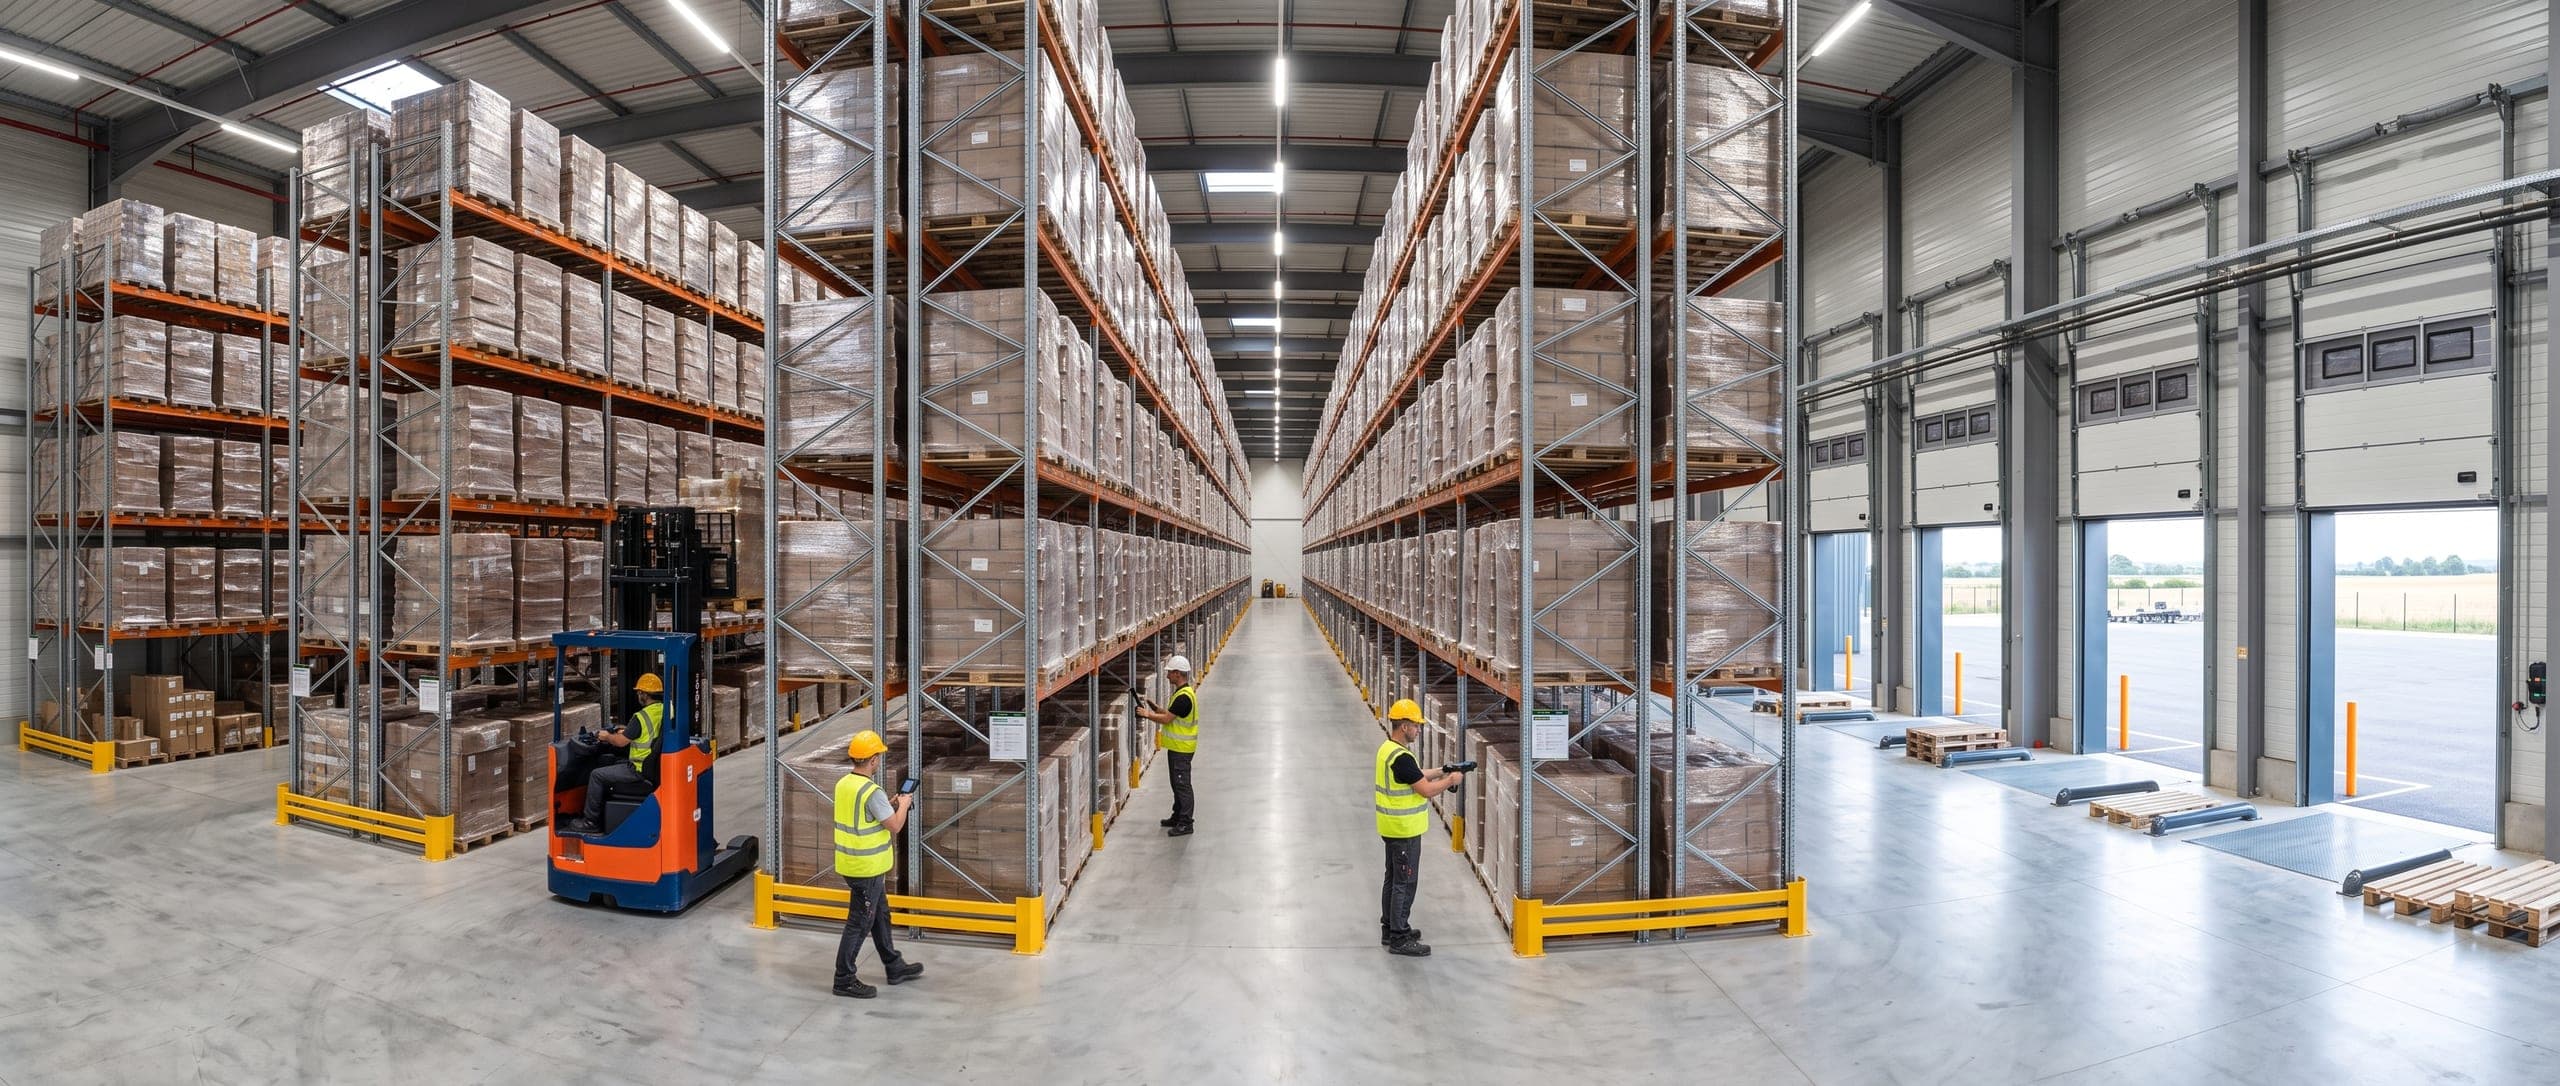
Assurance logistique et bâtiments industriels
Exploitants d'entrepôts, prestataires 3PL, propriétaires de bâtiments industriels : des enjeux de valeur d'actif autant que d'exploitation.
Trois profils très différents se rejoignent sur cette page : l'exploitant qui fait tourner un entrepôt, le prestataire logistique qui manipule les marchandises d'autrui, et la foncière ou l'investisseur qui détient les murs. Leurs contrats ne se ressemblent pas, mais leur exposition part du même endroit : un actif immobilier de grande valeur, un contenu qui vaut souvent davantage que le contenant, et une exploitation qui ne supporte pas l'interruption. Un entrepôt de plusieurs milliers de mètres carrés concentre en un seul point ce qu'une entreprise de chantier disperse sur vingt sites. Le sinistre y est rare mais rarement partiel : quand le feu part, il emporte la cellule, le stock et parfois le contrat commercial qui allait avec. C'est cette concentration qui commande la façon d'assurer.
Le bâtiment et son contenu, deux valeurs à assurer séparément
Un entrepôt logistique combine la valeur du bâtiment lui-même (structure, toiture, quais de chargement) et celle des marchandises stockées pour le compte de tiers, souvent bien supérieure. La multirisque entreprise doit être dimensionnée sur ces deux composantes, avec une attention particulière portée à la garantie incendie, très sensible dans ce secteur en raison de la densité de stockage et parfois du caractère combustible des marchandises.
L'exploitant, responsable des marchandises qui lui sont confiées
Un prestataire 3PL qui stocke ou manutentionne les marchandises d'un client engage sa responsabilité en cas de perte, de casse ou de vol. Cette responsabilité peut être contractuellement plafonnée, mais elle expose néanmoins l'entreprise en cas de sinistre majeur (incendie, dégât des eaux généralisé). La RC exploitation vient compléter la multirisque pour couvrir ce risque spécifique à l'activité logistique.
Ce que l'assureur examine avant d'accepter un entrepôt
Un entrepôt ne se tarife pas au mètre carré. L'assureur regarde le compartimentage — nombre et surface des cellules, qualité des murs coupe-feu —, la hauteur et la densité de stockage, la nature des marchandises et la présence d'un système d'extinction automatique réellement entretenu. Les zones de charge de chariots, point de départ fréquent d'un feu, sont examinées à part. Sur ce marché, la prévention ne fait pas seulement varier le prix : elle conditionne l'acceptation du risque. Un entrepôt mal compartimenté peut se voir refuser, ou n'obtenir qu'une capacité partielle répartie entre plusieurs assureurs.
Là où la garantie s'arrête sur un site logistique
Sur un site logistique, le refus de garantie a presque toujours l'une de ces deux origines. Les mesures de prévention inscrites au contrat, d'abord : sprinkleurs déclassés faute de maintenance, palettes stockées trop haut sous les têtes d'extinction, portes coupe-feu bloquées en position ouverte. Ces points sont vérifiés après sinistre. La nature réelle des marchandises, ensuite : aérosols, liquides inflammables, batteries au lithium relèvent presque toujours d'une déclaration expresse, et leur présence non signalée dans une cellule change l'analyse. S'y ajoutent le défaut d'entretien du bâtiment et les écarts d'inventaire sans trace d'effraction, qui ne sont pas du vol au sens du contrat.
Exemple de sinistre
Infiltrations sous une toiture neuve d'entrepôt, huit mois après réception
Sur une plateforme logistique récemment construite, des infiltrations apparaissent sous plusieurs points de la toiture après un hiver pluvieux, huit mois après la réception des travaux. L'expertise met en cause un défaut d'étanchéité au niveau des relevés d'acrotère. La foncière propriétaire du bâtiment active sa dommages-ouvrage pour financer la reprise immédiate, sans attendre l'issue des recours contre l'entreprise et son assureur décennal. Coût de la reprise : environ 90 000 €.
Questions fréquentes
La multirisque couvre-t-elle les marchandises stockées pour le compte de clients ?
Elle peut couvrir les marchandises appartenant à l'exploitant lui-même. Les marchandises de tiers relèvent en général de la RC exploitation de l'exploitant, ou d'une garantie spécifique de responsabilité de l'entrepositaire, à bien distinguer lors de la souscription.
Un propriétaire foncier non-exploitant a-t-il besoin d'une assurance spécifique ?
Oui, une multirisque immobilière adaptée à l'usage industriel ou logistique du bâtiment reste nécessaire, même sans exploitation directe, notamment pour couvrir la structure et la responsabilité du propriétaire.
Les travaux d'aménagement d'entrepôt (racks, rayonnages) sont-ils couverts par la décennale ?
Cela dépend de la nature exacte des travaux. Les éléments structurels liés au bâtiment relèvent potentiellement de la décennale ; le mobilier de stockage démontable relève plutôt de garanties biens ou RC pro classiques.
Comment déclarer la valeur d'un stock qui varie fortement dans l'année ?
C'est le point le plus mal traité sur les contrats logistiques. La plupart prévoient qu'une valeur déclarée inférieure à la valeur réelle au jour du sinistre entraîne une indemnité réduite dans la même proportion : un stock assuré à moitié de sa valeur est indemnisé à moitié. Pour une activité saisonnière, déclarer la moyenne annuelle revient donc à être sous-assuré au pic. Deux solutions existent : retenir la valeur maximale prévisible, ou souscrire une clause d'ajustement avec déclarations périodiques et régularisation de prime en fin d'exercice.
Combien de temps l'indemnisation doit-elle couvrir l'arrêt après un incendie d'entrepôt ?
Plus longtemps qu'on ne l'imagine. Reconstruire une cellule d'entrepôt suppose une déclaration ou une autorisation administrative, un permis, puis un chantier : deux ans ne sont pas rares. Pendant ce temps, l'exploitant doit louer une surface de repli et le propriétaire perd ses loyers. La garantie perte d'exploitation et la garantie perte de loyers se choisissent donc sur cette durée réelle de remise en service, pas sur une durée standard reprise d'un contrat type. C'est le paramètre à discuter en premier lors de la souscription.
Assurer votre activité logistique et bâtiments industriels
Réponse rapide d'un conseiller spécialiste BTP, industrie et logistique.