
Assurance entreprise de bâtiment
Assurance entreprise d'ITE : garanties, obligations et devis
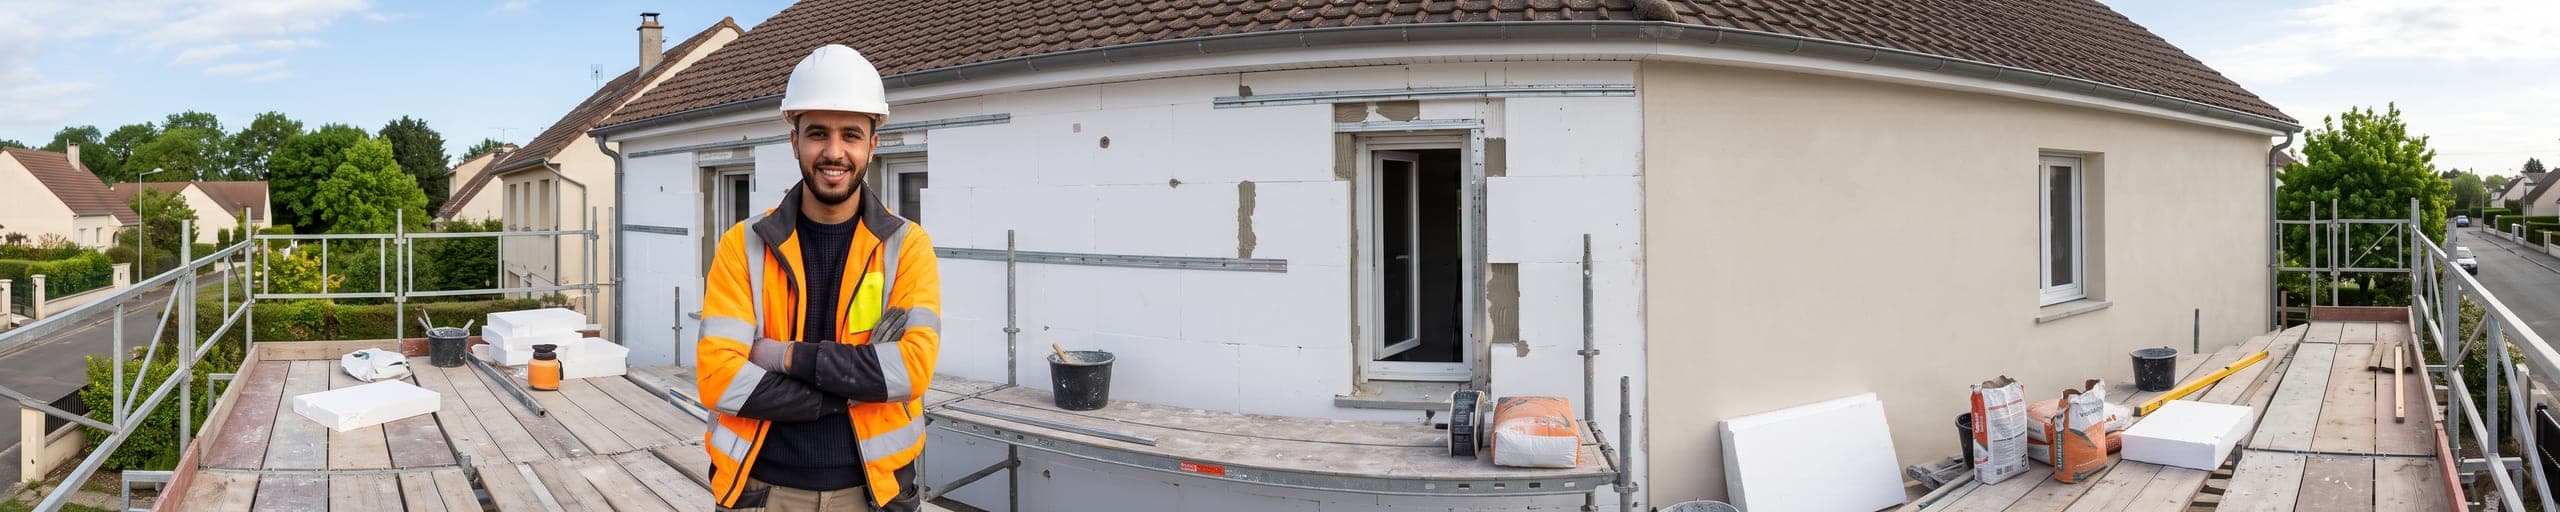
Portée par la rénovation énergétique, l'entreprise d'ITE structurée traite souvent des volumes importants de logements collectifs ou de copropriétés, avec des enjeux de conformité RGE et de respect des Documents Techniques d'Application déjà détaillés sur notre page décennale dédiée.
Risques
Les risques du métier d'entreprise d'ITE
Volume de chantiers en copropriété
Les opérations de rénovation énergétique en copropriété impliquent souvent des surfaces importantes et de nombreux occupants concernés.
Respect des aides publiques conditionnées
Un défaut de conformité RGE peut remettre en cause l'éligibilité du client aux aides financières, avec des conséquences contractuelles pour l'entreprise.
Gestion des occupants pendant travaux
Les travaux d'ITE en site occupé demandent une organisation rigoureuse pour limiter la gêne et les risques d'incident.
Cohérence du système sur tout le bâtiment
Un système d'ITE doit être appliqué de façon homogène sur l'ensemble de la façade pour garantir sa performance globale.
Garanties
Quelles assurances pour une entreprise d'ITE ?
RC décennale / RC pro
Couvre le préjudice d'une non-conformité RGE privant le syndic des aides publiques ; le système d'isolation relève de la décennale ITE
Tous risques chantier
Pour les opérations de grande ampleur en copropriété
Flotte et engins
Échafaudages et équipements de façade
Obligations
Vos obligations légales
La qualification RGE, indispensable pour ce métier, doit être maintenue à jour et transmise à l'assureur, qui en tient largement compte dans l'appréciation du risque et le calcul de la cotisation.
Exemple de sinistre
Non-conformité RGE remettant en cause les aides du syndic
Une entreprise d'ITE réalise l'isolation d'une copropriété sans respecter certains critères du DTA du système utilisé. Le contrôle qualité RGE révèle la non-conformité, menaçant les aides publiques obtenues par le syndic pour l'opération. Coût de mise en conformité et gestion du litige : environ 52 000 €, pris en charge par la RC pro et la décennale de l'entreprise.
Tarif
Combien coûte l'assurance d'une entreprise d'ITE ?
Fourchette indicative
Entre 3 % et 8 % du chiffre d'affaires annuel
Montants hors taxes. La taxe sur les conventions d'assurance s'y ajoute.
- Ancienneté et niveau de la qualification RGE
- Volume de chantiers en copropriété versus maison individuelle
- Systèmes ITE utilisés (enduit, bardage rapporté)
- Sinistralité décennale antérieure
Votre dossier
Conditions d'acceptation et éléments pour votre devis
- Votre premier chantier d'ITE
- Beaucoup d'entreprises d'ITE viennent du ravalement, de la peinture de façade ou du plâtre et ont basculé au moment des aides. On compte les années passées sur l'isolation par l'extérieur, pas l'âge du Kbis.
- La part d'ITE dans votre facturation
- Séparez ce que vous facturez en isolation par l'extérieur de vos autres travaux de façade : ravalement simple, enduit de parement, peinture. Ces activités cohabitent presque toujours dans la même entreprise et ne se déclarent pas ensemble.
- Vos équipes de pose et d'enduit
- Précisez qui cale et cheville les panneaux, et qui applique le sous-enduit puis la finition : c'est rarement la même main. Indiquez ce qui reste chez vos salariés et ce qui part en sous-traitance, avec les attestations des entreprises concernées.
- Hauteurs, supports et isolants
- Polystyrène ou laine minérale, maison de plain-pied ou immeuble de huit niveaux : les exigences de recoupement au feu en façade ne se ressemblent pas d'un cas à l'autre. Précisez aussi la nature des supports que vous rencontrez, puisque c'est l'essai d'arrachement qui arrête votre plan de chevillage.
- Vos qualifications et formations système
- Joignez votre certificat de qualification en cours de validité, avec le domaine de travaux qu'il couvre exactement. Ajoutez les attestations de formation délivrées par les fabricants des systèmes que vous posez : un système sous Avis Technique se monte avec ses composants et par des poseurs formés par son titulaire.
- Le relevé de vos désordres de façade
- Listez vos désordres en disant lesquels : fissuration du sous-enduit, décollement de panneau, infiltration à un appui de fenêtre ou au raccord d'un balcon. Une entreprise qui répète le même défaut aux points singuliers ne se lit pas comme une entreprise qui a eu un mauvais chantier.
Questions
Questions fréquentes
Une non-conformité RGE qui prive la copropriété des aides, ça relève de cette page ou de la décennale ITE ?
C'est cette page : la RC pro couvre le préjudice financier d'une non-conformité RGE, comme dans notre exemple où le contrôle qualité a menacé les aides publiques obtenues par le syndic. Notre page décennale ITE détaille, elle, la garantie légale sur le système d'isolation lui-même.
Une non-conformité RGE engage-t-elle la RC pro de l'entreprise ?
Oui, si cette non-conformité prive le client des aides financières auxquelles il pouvait prétendre, la responsabilité civile professionnelle de l'entreprise peut être recherchée pour ce préjudice financier.
Les travaux en copropriété nécessitent-ils une garantie particulière ?
Le volume et la complexité organisationnelle de ces chantiers sont pris en compte par l'assureur, sans nécessiter une garantie distincte de la décennale ITE classique.
L'isolant utilisé (polystyrène, laine minérale) change-t-il le niveau de risque incendie de mon activité ?
Oui. Certains isolants sont combustibles et propagent une flamme plus vite en façade qu'un isolant minéral. C'est pourquoi les règles de recoupement au feu (bandes filantes, plots incombustibles à certains niveaux) sont exigées en pratique par les donneurs d'ordre au-delà d'une certaine hauteur de bâtiment. Le système que vous posez, son classement au feu et votre expérience sur les hauteurs concernées sont donc des éléments que votre assureur examine au moment de la souscription.