
décennale
Assurance décennale ITE : ce que vous devez savoir
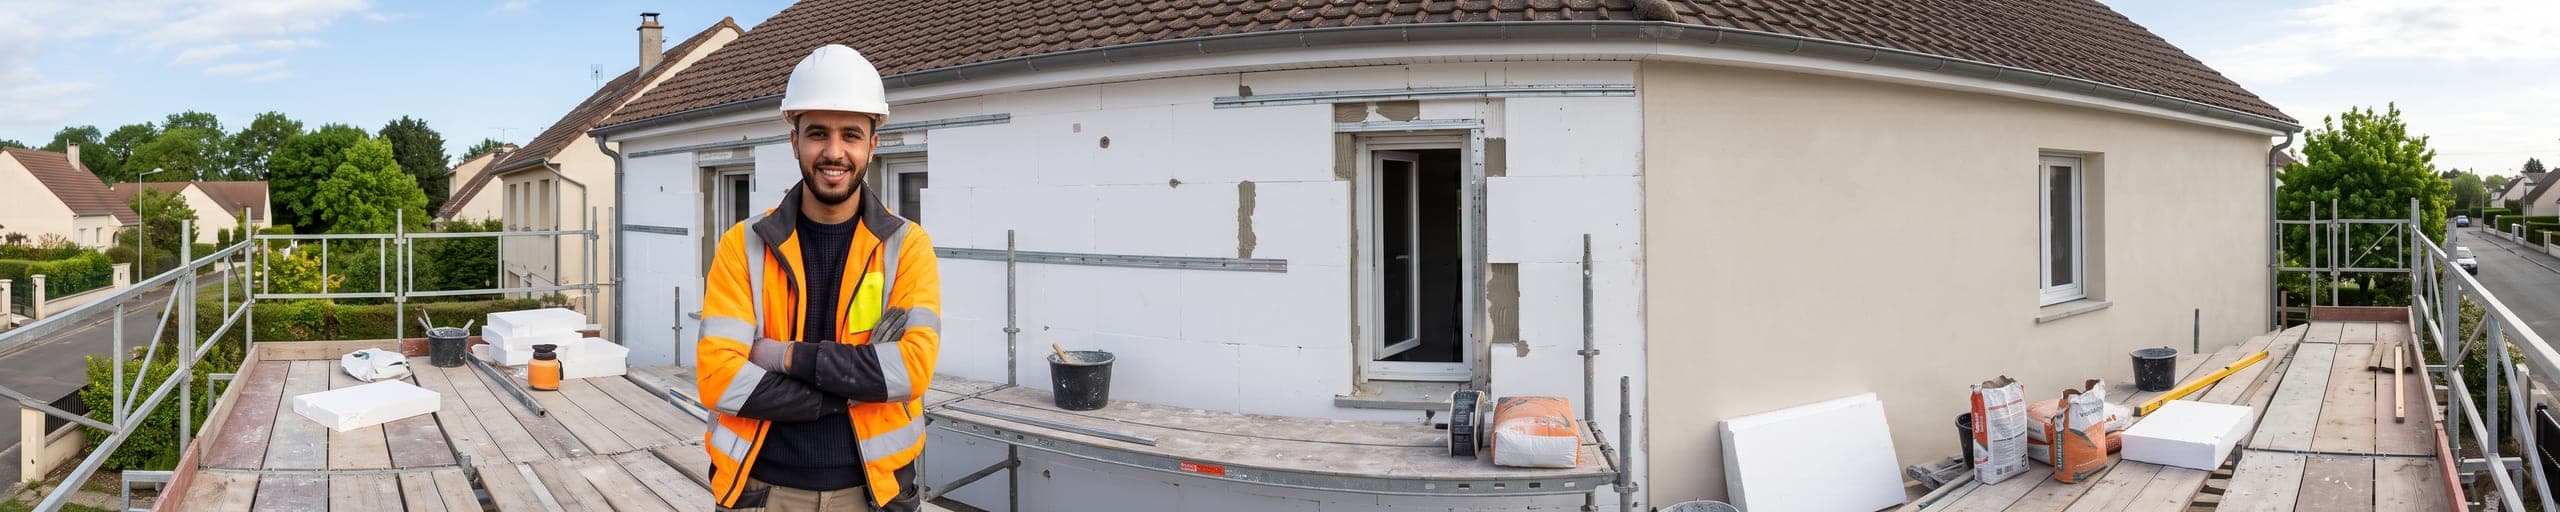
L'isolation thermique par l'extérieur est l'un des marchés les plus dynamiques de la rénovation énergétique, et l'un des plus exposés aux sinistres décennaux. La raison tient moins à la technique qu'au rythme : des façades entières traitées en quelques semaines, des équipes montées vite, des supports rarement identiques d'un immeuble à l'autre. Un système d'ITE n'est pas un revêtement décoratif. C'est un complexe collé ou chevillé qui pèse sur la façade pendant des décennies, et dont la tenue dépend de choix faits en trois jours au démarrage du chantier.
Pourquoi une entreprise d'isolation thermique par l'extérieur a besoin d'une assurance décennale
Un système d'ITE mal fixé se décolle. Pas immédiatement : après un été de dilatation, un hiver de gel, un coup de vent sur une façade exposée. Le désordre est alors spectaculaire — des plaques d'isolant qui gondolent, des panneaux qui se détachent en hauteur — et il ne se répare pas par retouches. Sur ce métier, le sinistre décennal a une caractéristique redoutable : il est rarement ponctuel. Le nombre de chevilles, le taux de collage, la préparation du support, le maillage de la trame d'armature sont des choix appliqués de la même façon sur toute la façade, souvent sur tout l'immeuble. Quand l'un d'eux est fautif, il l'est partout. C'est ce qui explique l'écart entre le coût d'un désordre d'ITE et celui de la plupart des lots du second œuvre : ce n'est pas la gravité unitaire qui coûte, c'est la surface.
Ce que couvre l'assurance décennale pour votre activité
Fixation du système sur son support
Collage, chevillage ou calage-chevillage selon le Document Technique d'Application du système retenu. Le point déterminant n'est pas la méthode mais son adéquation au support réellement rencontré : un enduit ancien, un béton banché, un parement de brique et un mur ravalé plusieurs fois n'offrent pas la même adhérence. Le DTA fixe une densité de chevilles et un taux de collage minimal ; toute réduction, même faite pour tenir un délai, est ce que l'expert cherchera en premier après un décollement.
Étanchéité à l'eau et points singuliers
Une ITE déplace l'enveloppe du bâtiment de vingt centimètres vers l'extérieur. Tout ce qui la traverse doit suivre : appuis de fenêtre à rallonger, retours de tableau, seuils, descentes d'eaux pluviales, garde-corps, coffres de volets. Ces points singuliers représentent une part infime de la surface et l'essentiel des infiltrations. Une eau qui passe derrière l'isolant ne s'évacue pas : elle chemine, sature le complexe et ressort à l'intérieur, parfois à deux étages du point d'entrée.
Finition, trame et fissuration
Sous-enduit, trame d'armature, enduit de finition : la couche qui se voit est aussi celle qui protège l'isolant. Une trame mal recouverte, un recouvrement de lés insuffisant, un renfort oublié en angle de baie, et la fissuration apparaît en diagonale des ouvertures. Toutes les fissures ne sont pas décennales : celle qui ne compromet ni l'étanchéité ni la tenue du complexe reste un désordre esthétique. Mais dès qu'elle laisse passer l'eau vers l'isolant, elle devient le départ d'une reprise en grand.
Homogénéité du système sur tout le bâtiment
Un système d'ITE est certifié comme un tout : isolant, fixations, sous-enduit, trame et finition d'un même fabricant. Le mélange de composants issus de systèmes différents, fréquent en fin de chantier quand un lot manque, fait sortir la façade du domaine d'emploi du DTA. En copropriété, où l'opération porte sur plusieurs cages et parfois plusieurs bâtiments, le risque est de traiter les pignons ou les façades arrière avec un complexe légèrement différent. Le jour du sinistre, cette hétérogénéité est visible dans les sondages.
Exemple de sinistre
Décollement d'un système d'ITE sous chevillage insuffisant
Une entreprise d'ITE isole un immeuble collectif de quatre étages, façades sur rue et sur cour. Pour tenir le planning imposé par la copropriété, les équipes appliquent une densité de chevilles inférieure à celle prescrite par le DTA du système, en s'appuyant sur le collage. Après un hiver, des plaques d'isolant se décollent sur la façade la plus exposée au vent ; les sondages révèlent le même sous-chevillage partout. La reprise impose la dépose et la repose complète du complexe sur l'ensemble du bâtiment : environ 95 000 €, pris en charge par la décennale de l'entreprise.
Obligations et bon à savoir
L'article L. 241-1 du Code des assurances vous impose d'être couvert avant l'ouverture du chantier, et votre attestation doit nommer l'ITE explicitement : une activité déclarée « ravalement » ou « peinture de façade » ne couvre pas la pose d'un complexe isolant. Précisez aussi les systèmes que vous mettez en œuvre — enduit sur isolant, bardage rapporté — et les hauteurs auxquelles vous intervenez, deux paramètres que les assureurs distinguent. La qualification RGE n'est pas une condition légale de la garantie décennale, mais elle est incontournable en pratique : vos clients en ont besoin pour mobiliser leurs aides, et son absence ferme l'accès à une partie du marché comme à certains assureurs. Conservez enfin les DTA des systèmes posés, les attestations de formation délivrées par les fabricants et vos relevés de préparation de support : ce sont les pièces qui font la différence lors d'une expertise.
FAQ
La décennale couvre-t-elle un système d'ITE non couvert par un DTA ?
Poser un système sans avis technique ni DTA valide, ou l'utiliser hors de son domaine d'emploi, constitue un facteur de risque majeur susceptible d'entraîner une discussion sur la garantie en cas de sinistre. Restez dans les systèmes certifiés, et signalez à votre assureur tout procédé sortant de ce cadre avant de le mettre en œuvre.
Une entreprise d'ITE doit-elle être RGE pour souscrire une décennale ?
Ce n'est pas une obligation légale, mais l'absence de RGE restreint l'accès à certains assureurs et pèse sur la cotisation, compte tenu de la sinistralité du secteur. Elle vous prive surtout de la clientèle qui mobilise des aides, c'est-à-dire de l'essentiel du marché de la rénovation énergétique.
Que couvre la garantie en cas de fissuration de l'enduit de finition ?
Si la fissuration révèle un défaut de mise en œuvre du système — trame mal positionnée, sous-couche insuffisante, renfort d'angle omis — la décennale peut être engagée dès lors que l'étanchéité du complexe est compromise. Une microfissuration de retrait, sans passage d'eau vers l'isolant, reste un désordre esthétique.
Faut-il déclarer séparément l'enduit sur isolant et le bardage rapporté ?
Oui. Ce sont deux techniques distinctes, avec des modes de fixation, des supports et des sinistres différents. Une attestation qui ne vise que l'enduit sur isolant ne couvrira pas une façade en bardage ventilé. Signalez également les hauteurs d'intervention, souvent limitées par le contrat.
Un décollement sur une seule façade impose-t-il de reprendre tout l'immeuble ?
Souvent, oui. Si les sondages montrent que le défaut de fixation est identique sur l'ensemble du bâtiment, l'expertise retient un risque généralisé et non un désordre localisé. C'est ce qui explique l'ampleur financière des sinistres d'ITE, sans commune mesure avec la surface visiblement atteinte.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.