
décennale
Assurance décennale construction modulaire : ce que vous devez savoir
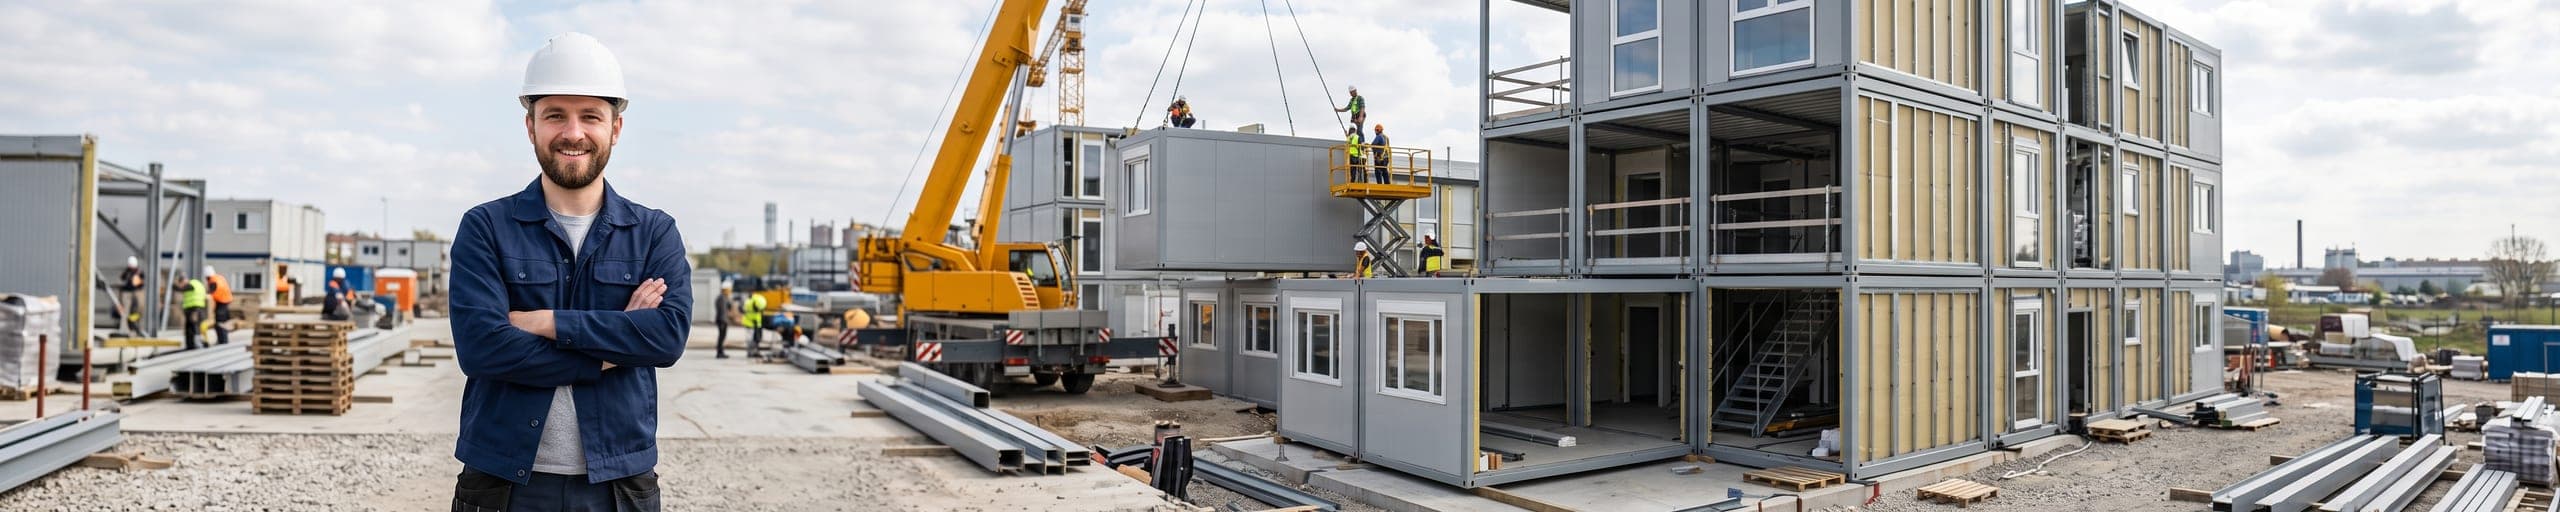
La construction modulaire fabrique en atelier des volumes complets — ossature, isolation, second œuvre — qui sont ensuite transportés puis assemblés sur site en quelques jours. Le calendrier y gagne, mais le risque décennal se déplace. Il ne se joue plus lot par lot au fil du chantier : il se joue en amont, dans la qualité de fabrication de chaque module, et en aval, dans les quelques mètres linéaires de jonction entre modules. C'est cette concentration du risque sur deux moments précis que votre assureur regarde en premier.
Pourquoi une entreprise de construction modulaire a besoin d'une assurance décennale
Un module peut sortir d'atelier irréprochable et le bâtiment être malgré tout sinistré. Tout se joue à l'interface. Chaque jonction cumule un joint d'étanchéité, une reprise d'isolant, une continuité de pare-vapeur et un raccord de couverture, réalisés sur site, souvent au levage, parfois sous la pluie, par des équipes qui n'ont pas fabriqué le module. Une continuité manquée ne se voit pas : le module voisin la masque. L'eau chemine dans la paroi et ressort à l'intérieur des mois plus tard, dans un volume qu'il faut ouvrir pour comprendre. La seconde particularité tient à la répétition. Un défaut de conception d'un détail de jonction ne se limite pas à un point du bâtiment : il est reproduit à l'identique sur tous les modules d'une même opération, et souvent sur les opérations suivantes. C'est ce qui transforme un désordre unitaire en sinistre sériel, et ce qui explique la vigilance des assureurs sur ce mode constructif.
Ce que couvre l'assurance décennale pour votre activité
Fabrication des modules en atelier
Ossature, contreventement, isolation, pare-vapeur, second œuvre : tout ce qui est monté sous abri avant expédition entre dans le champ décennal une fois l'ouvrage réceptionné. L'avantage de l'atelier est réel — pas d'intempéries, postes fixes, contrôles possibles à chaque étape — mais il crée une exigence : ce qui est fermé en usine n'est plus visitable ensuite. Un défaut d'ancrage ou une membrane mal recouvrée disparaît derrière un parement posé le jour même. La traçabilité de fabrication devient alors votre meilleure pièce au dossier en cas de contestation.
Jonctions et assemblage sur site
C'est le point le plus sensible du procédé et celui qui concentre les sinistres. Étanchéité entre modules, raccords de toiture, continuité du pare-vapeur et de l'isolant, reprise des réseaux d'un volume à l'autre : chaque interface est une opération manuelle réalisée en extérieur, dans un temps court, avec une grue mobilisée. La décennale couvre la reprise de la jonction défaillante et les dommages intérieurs qui en résultent, mais l'assureur voudra connaître votre protocole d'assemblage et savoir qui le réalise — vos équipes ou un poseur local.
Ancrage, fondations et interface avec le gros œuvre
Un module ne se pose pas sur le sol : il est repris sur des longrines, des plots ou une dalle, avec des points d'ancrage qui doivent encaisser le vent et les charges d'exploitation. Un mauvais calage, un ancrage sous-dimensionné ou une reprise mal répartie provoquent des tassements différentiels, puis des ouvertures de joints en cascade sur tout le bâtiment. Selon votre marché, le lot fondations est réalisé par vos soins ou confié à une entreprise locale : la répartition doit être écrite au contrat, sans quoi la responsabilité se discute après le sinistre.
Procédé constructif et technique non courante
Le modulaire n'est pas toujours couvert par les mêmes textes de référence que la construction traditionnelle. Les assureurs distinguent en pratique les techniques courantes, encadrées par des règles de l'art établies, et les procédés qui n'y répondent pas et relèvent d'un examen au cas par cas. Si votre système dispose d'un Avis Technique ou d'une évaluation équivalente, présentez-le : c'est souvent la pièce qui fait basculer un dossier vers une garantie standard. Sans document de référence, attendez-vous à des conditions particulières, voire à une garantie limitée à certaines opérations.
Exemple de sinistre
Infiltration en toiture à la jonction de deux modules
Une entreprise assemble un bâtiment d'activité de huit modules. Sur l'une des jonctions de toiture, la bande de recouvrement est posée sans être remontée sur le relevé du module voisin. Rien n'est visible à la réception. Sept mois plus tard, une tache apparaît au plafond d'un bureau ; l'eau a cheminé dans le complexe isolant sur près de quatre mètres. Les travaux imposent de déposer l'étanchéité sur les deux modules, de remplacer l'isolant gorgé d'eau et de refaire plafonds et sols du local. Environ 26 000 €, pris en charge par la décennale.
Obligations et bon à savoir
L'obligation d'assurance de l'article L. 241-1 du Code des assurances ne fait pas de distinction selon le mode constructif : une entreprise de construction modulaire est un constructeur, et sa décennale doit être en place avant l'ouverture de chaque chantier. La spécificité est ailleurs, dans ce que l'assureur vous demandera de prouver. Trois pièces reviennent systématiquement. Le document de référence de votre procédé — Avis Technique, évaluation ou dossier technique détaillé — qui détermine si vous êtes traité en technique courante. Votre plan de contrôle en atelier, avec les points d'arrêt et les enregistrements associés, car c'est la seule trace de ce qui a été fermé en usine. Votre protocole d'assemblage sur site enfin, et l'identité de ceux qui l'appliquent. En pratique, les maîtres d'ouvrage publics et les bailleurs exigent également ces documents au dossier de candidature, indépendamment de l'assurance.
FAQ
La décennale couvre-t-elle un défaut détecté avant expédition du module ?
Non. Le point de départ de la garantie est la réception de l'ouvrage terminé sur son site. Un défaut repéré en atelier, corrigé sur la chaîne ou même après livraison mais avant réception, relève de votre production et de vos coûts internes, pas d'un sinistre décennal. C'est d'ailleurs tout l'intérêt d'un plan de contrôle sérieux : ce qui est corrigé en usine coûte une fraction de ce que coûte la même reprise sur un bâtiment livré.
Le transport des modules jusqu'au site est-il couvert par la décennale ?
Non. Le transport routier de volumes complets, avec ses risques de choc, de torsion de l'ossature ou de dommage à un parement, relève d'une garantie transport ou marchandises transportées. La décennale ne s'active qu'après réception. Attention à la zone grise : un module fragilisé pendant le convoyage, monté sans que le défaut soit détecté, produira plus tard un désordre qui, lui, sera examiné sous l'angle décennal.
Un constructeur modulaire a-t-il une décennale différente d'une entreprise classique ?
L'obligation légale est la même. Ce qui diffère, c'est l'instruction du dossier. L'assureur examine le procédé lui-même, son Avis Technique ou son évaluation, la maturité de votre atelier, vos volumes et votre retour d'expérience. Selon ces éléments, vous serez traité en technique courante ou en technique non courante, avec des conditions et parfois des plafonds différents. Deux entreprises modulaires n'ont pas nécessairement le même contrat.
Le stockage temporaire des modules avant pose pose-t-il un problème ?
C'est un point souvent négligé. Un module bâché en attente sur site ou sur une aire de stockage prend l'eau par une ouverture non protégée, et l'isolant humide est monté tel quel. Le désordre apparaît ensuite comme une infiltration, alors que l'eau était déjà dans la paroi. Le stockage relève de vos garanties dommages, mais ses conséquences se règlent en décennale : documentez les protections mises en place.
Que se passe-t-il si le même défaut se répète sur plusieurs opérations ?
C'est le scénario que redoutent les assureurs sur ce mode constructif. Un détail de jonction mal conçu se retrouve à l'identique sur chaque module et sur chaque chantier livré, ce qui transforme un désordre unitaire en série. Les conditions particulières peuvent prévoir des plafonds par sinistre et par année d'assurance qu'il faut lire dans cette optique. Toute évolution de votre détail constructif mérite d'être signalée à votre assureur.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.