
décennale
Assurance décennale désamiantage : ce que vous devez savoir
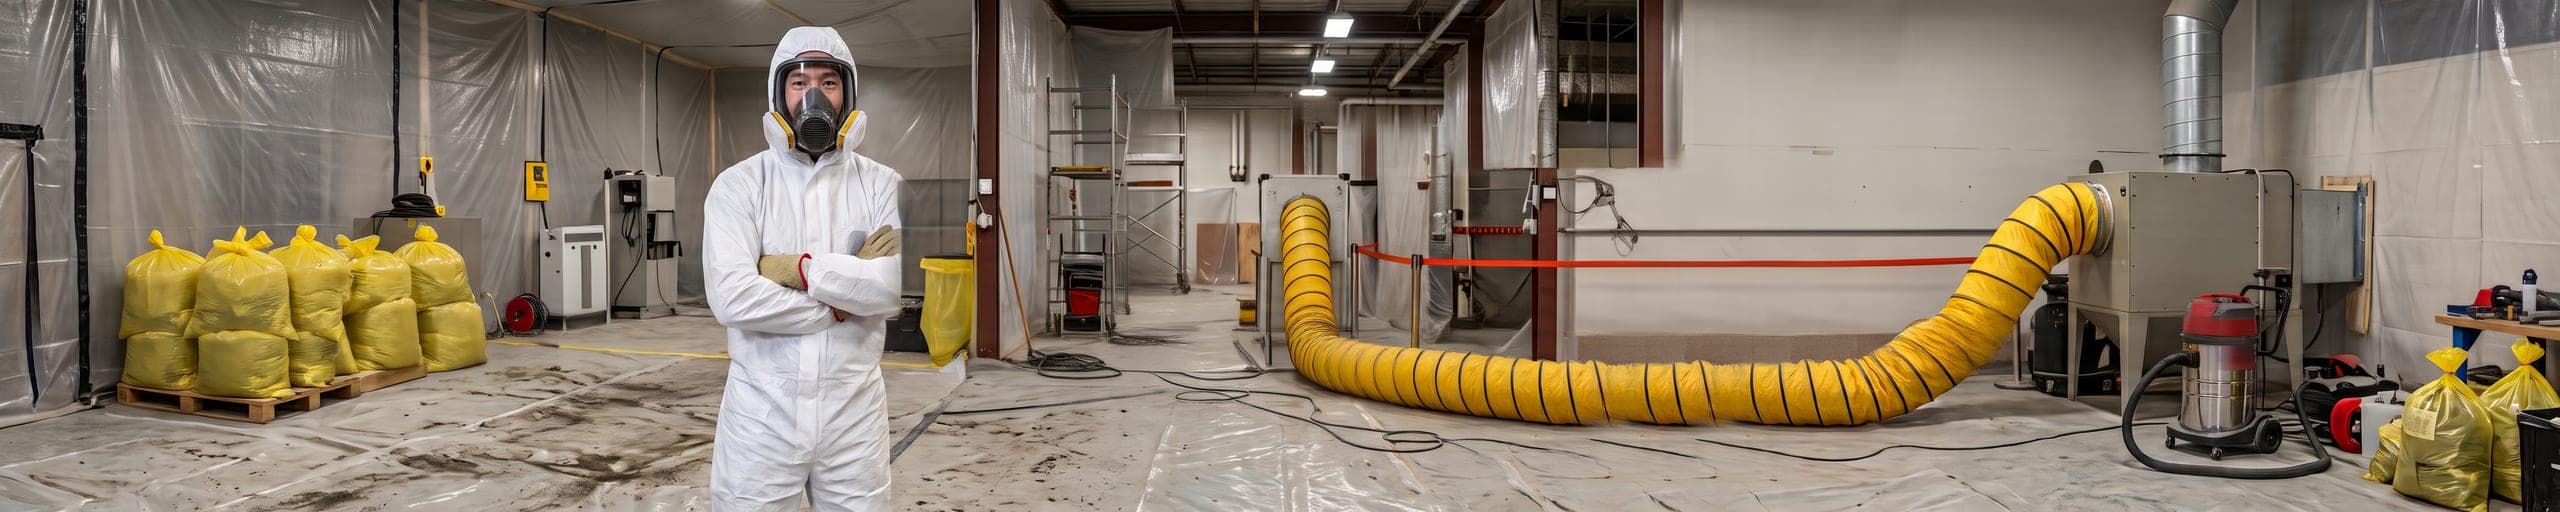
Le désamiantage n'est pas un lot de bâtiment comme un autre. C'est une activité encadrée où la conformité de votre procédure de retrait pèse aussi lourd, dans l'appréciation d'un assureur, que le contenu de la garantie elle-même. Un souscripteur regarde d'abord votre certification, vos plans de retrait, vos mesures d'empoussièrement et vos bordereaux de déchets ; le contrat vient après. La particularité assurantielle du métier tient à un décalage que beaucoup découvrent tard : le retrait relève surtout de la responsabilité civile professionnelle, alors que ce que vous reposez ensuite — couverture, bardage, sol — relève de la décennale.
Pourquoi une entreprise de désamiantage a besoin d'une assurance décennale
Une contamination résiduelle après une opération mal conduite n'est pas un désordre ordinaire. Elle touche la santé des occupants, elle interdit la réoccupation des locaux, et elle se répare en refaisant tout : remonter un confinement, reprendre le retrait, relancer les mesures, reloger. Le coût de reprise dépasse presque toujours le montant du marché initial. Deux engagements se superposent dans ce métier. Le premier est un engagement de résultat sanitaire : les locaux doivent revenir sous le seuil réglementaire de restitution, faute de quoi ils ne sont tout simplement pas restituables. Le second est un engagement de constructeur, dès que votre chantier ne s'arrête pas au retrait. Déposer une couverture en fibrociment puis poser une couverture neuve fait de vous un locateur d'ouvrage sur cette partie neuve : l'article 1792 du Code civil s'y applique pendant dix ans. Beaucoup d'entreprises sont très bien couvertes sur le premier volet et découvrent le second au premier litige d'étanchéité.
Ce que couvre l'assurance décennale pour votre activité
Conformité de la procédure de retrait
Confinement, mise en dépression, sas de décontamination, dépose et évacuation : la garantie intervient lorsqu'un manquement dans cette chaîne cause un dommage au maître d'ouvrage ou à un tiers. Un confinement percé qui contamine des locaux voisins restés en activité, une dépression non maintenue pendant une coupure d'alimentation, un sas mal implanté : le préjudice se compte en frais de décontamination, en arrêt d'activité du client et en relogement, bien plus qu'en valeur des travaux eux-mêmes.
Contrôle de restitution et contamination résiduelle
La mesure de restitution est le moment de vérité du chantier. Un dépassement du seuil réglementaire bloque la réoccupation et impose une reprise complète : nouveau confinement, nouveau retrait, nouvelles analyses. Si le dépassement est constaté après que les locaux ont été rendus, s'ajoutent l'évacuation des occupants, la décontamination du mobilier remis en place et, presque toujours, un contentieux avec le maître d'ouvrage. C'est le scénario que votre couverture doit absorber en priorité, car c'est le plus cher.
Travaux de repose et garantie décennale
Dès que vous reposez ce que vous avez déposé — couverture, bardage, dalles de sol, calorifugeage — vous redevenez constructeur sur cette partie neuve. Une couverture en bac acier posée après retrait d'un fibrociment doit être étanche dix ans, au sens de l'article 1792 du Code civil. Cette activité de repose doit figurer nommément sur votre attestation, à côté du désamiantage : c'est l'oubli le plus fréquent chez les entreprises venues du retrait pur.
Déchets et responsabilité après évacuation
Votre responsabilité ne s'arrête pas à la benne. La filière d'élimination est tracée du chantier jusqu'à l'installation de stockage, bordereau à l'appui, et le producteur reste dans la chaîne. Une erreur de conditionnement, un double emballage défaillant, un déchet orienté vers une filière inadaptée peuvent se retourner contre vous longtemps après la fin du chantier. Conservez vos bordereaux de suivi : c'est votre preuve, et le premier document qu'un assureur vous réclamera.
Exemple de sinistre
Une mesure de restitution hors seuil après remise des locaux
Une entreprise retire un flocage amianté dans un plateau de bureaux de 400 m², bâtiment tertiaire partiellement occupé. Le confinement est déposé après un examen visuel favorable, mais la mesure de restitution revient au-dessus du seuil sur deux zones. Les locaux, déjà rendus, doivent être réévacués. Il faut remonter un confinement, reprendre le retrait, décontaminer le mobilier réinstallé et reloger les équipes cinq semaines. Coût global de l'ordre de 65 000 €, dont l'essentiel tient au relogement et à l'arrêt d'activité, pas au retrait lui-même.
Obligations et bon à savoir
Le cadre réglementaire commande ici l'accès à l'assurance, plus que l'inverse. Les travaux de retrait et d'encapsulage relèvent de la sous-section 3 et supposent une certification délivrée par un organisme accrédité, avec un personnel formé et des équipes stables. Les interventions sur des matériaux susceptibles de libérer des fibres, réalisées dans le cadre d'un entretien ou d'une maintenance, relèvent de la sous-section 4 et reposent sur un mode opératoire écrit et la formation des intervenants. Avant chaque chantier de retrait, le plan de retrait est transmis à l'inspection du travail et aux organismes de prévention. Aucun assureur ne vous garantira sans ces éléments : ils sont examinés à la souscription, puis réexaminés à chaque sinistre. Et si vous reposez des ouvrages après dépose, la décennale devient en plus obligatoire au titre de l'article L. 241-1 du Code des assurances, avant l'ouverture du chantier.
FAQ
Le désamiantage relève-t-il de la décennale classique ?
Le retrait en lui-même relève surtout de la responsabilité civile professionnelle et de garanties propres à ce risque réglementé : il fait disparaître un matériau, il ne crée pas d'ouvrage. La décennale prend le relais sur ce que vous réalisez ensuite, dès que votre marché comprend une repose ou des travaux touchant la structure et le clos-couvert du bâtiment.
Faut-il une certification pour obtenir une garantie ?
Pour les travaux de retrait et d'encapsulage, oui, en pratique : la certification par un organisme accrédité conditionne l'exercice légal de l'activité, et donc l'accès au marché de l'assurance. Pour les interventions relevant de la sous-section 4, les assureurs examinent vos modes opératoires, les formations de vos intervenants et vos résultats d'empoussièrement.
Et si la contamination est détectée après réoccupation des locaux ?
Si elle résulte d'un défaut de votre procédure de retrait ou de votre contrôle de restitution, votre responsabilité est engagée sur l'ensemble des conséquences : reprise de l'opération, décontamination du mobilier, relogement des occupants, préjudice d'exploitation du maître d'ouvrage. C'est le sinistre le plus lourd du métier, et celui sur lequel il faut caler vos plafonds.
Une amende ou une sanction administrative est-elle prise en charge ?
Non. Les sanctions pénales et administratives sont personnelles et ne s'assurent pas : c'est une règle générale, pas une particularité de votre contrat. En revanche, les frais de défense engagés dans la procédure et les conséquences civiles de la non-conformité — reprise, indemnisation du client — peuvent relever de votre garantie.
Je dépose du fibrociment et je repose du bac acier : une ou deux garanties ?
Deux logiques dans le même contrat. Le retrait est couvert au titre de votre activité de désamiantage ; la couverture neuve est un ouvrage soumis à la décennale, avec sa propre activité déclarée. Vérifiez que votre attestation cite les deux, sinon la moitié de votre chantier n'est pas garantie.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.