
tous risques chantier
Assurance tous risques chantier gros œuvre : ce que vous devez savoir
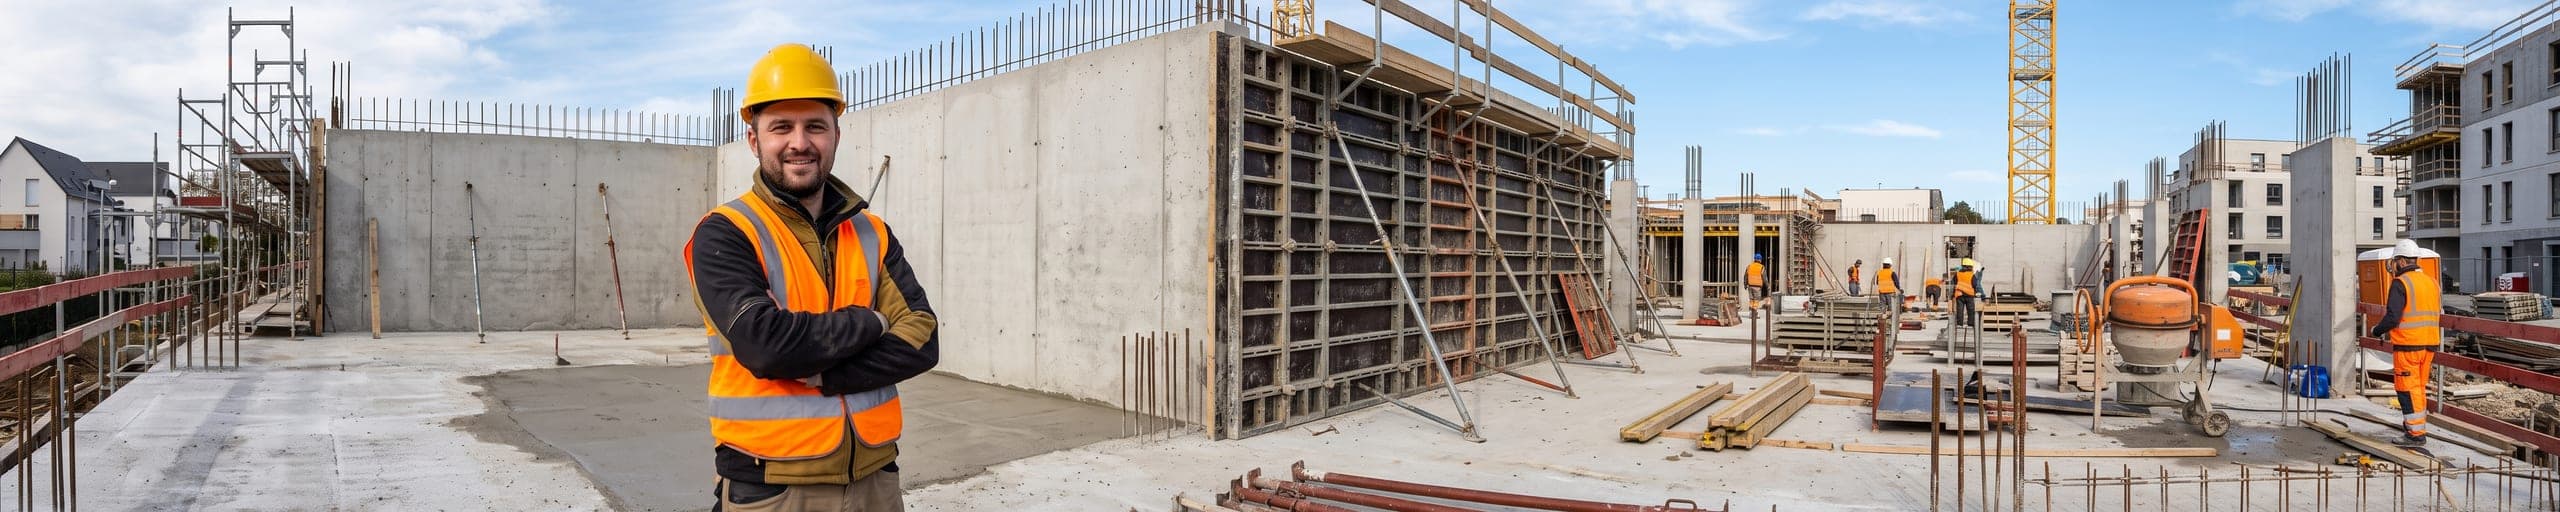
Sur un chantier, le gros œuvre travaille dans la fenêtre la plus vulnérable. Les fouilles sont ouvertes, les talus sans soutènement définitif, le béton fraîchement coulé n'a pas atteint sa résistance, la structure n'est ni couverte ni fermée. À ce stade, l'ouvrage n'existe pas encore juridiquement : il n'est pas réceptionné, donc ni la décennale ni la garantie de parfait achèvement ne le protègent. L'assurance tous risques chantier comble précisément cet intervalle. Elle couvre les dommages matériels accidentels subis par l'ouvrage en cours d'exécution, depuis l'ouverture du chantier jusqu'à la réception.
Pourquoi une entreprise de gros œuvre a besoin d'une assurance tous risques chantier
Le gros œuvre supporte une exposition particulière : il est le premier sur le site, et ce qu'il construit reste longtemps à découvert. Une fouille de fondation ouverte se remplit en quelques heures sous un orage ; il faut pomper, purger un fond de forme délavé, parfois reprendre un béton de propreté. Un talus non stabilisé glisse et emporte un coffrage monté la veille. Une banche mal étayée bascule sur un voile déjà coulé. Un incendie de coffrages ou de matériaux stockés détruit une partie du niveau en cours. Aucun de ces événements ne relève de la décennale, puisqu'il n'y a pas eu de réception, ni de votre responsabilité civile, puisque vous n'avez endommagé le bien de personne : c'est votre propre travail qui est détruit. Sans tous risques chantier, la reprise sort de votre trésorerie, avec un double effet — le coût des travaux refaits, et le retard imposé aux lots suivants dont vous conditionnez le démarrage.
Ce que couvre l'assurance tous risques chantier pour votre activité
Fondations, terrassements et ouvrages enterrés
La phase de sol est celle où le chantier a le moins de défenses. Inondation d'une fouille après un épisode pluvieux, éboulement de talus, effondrement d'une tranchée, dommage à un blindage ou à un coffrage en attente de coulage : la tous risques chantier prend en charge la remise en état de l'ouvrage atteint et les frais de déblaiement nécessaires pour reprendre le travail. C'est souvent le poste le plus sollicité sur un marché de gros œuvre, parce que ces désordres surviennent avant que la structure n'ait acquis sa rigidité.
Structure porteuse en cours d'édification
Voiles, poteaux, poutres, planchers : tant que l'ouvrage n'est pas hors d'eau hors d'air, chaque élément coulé reste exposé. Choc d'engin sur un voile, chute de charge lors d'une manutention à la grue, basculement de banches, gel affectant un béton jeune, incendie de chantier. La garantie couvre le dommage matériel accidentel subi par la partie d'ouvrage réalisée, y compris les matériaux approvisionnés destinés à y être incorporés. Elle intervient sans qu'il soit nécessaire d'avoir désigné un responsable, ce qui accélère considérablement la reprise des travaux.
Effet domino sur le planning et les lots suivants
Un sinistre en gros œuvre ne s'arrête pas au béton refait. Le lot suivant ne peut pas démarrer, la grue reste immobilisée, les délais contractuels dérapent. Selon la rédaction du contrat, des extensions permettent de couvrir les frais supplémentaires engagés pour rattraper le retard : heures supplémentaires, transport accéléré de matériaux, moyens de séchage ou de chauffage. Ces extensions ne sont pas automatiques et se négocient chantier par chantier. Sur un marché à pénalités de retard élevées, elles pèsent souvent plus lourd que le coût du dommage matériel lui-même.
Ce que la tous risques chantier ne couvre pas
La garantie couvre l'accident, pas la faute de conception ni l'usure. Une erreur de dimensionnement, un défaut d'étude de sol, une malfaçon systématique de ferraillage relèvent de la responsabilité de leur auteur et de sa garantie propre. Vos engins, coffrages réutilisables et matériels de chantier ne sont pas non plus des ouvrages : ils se couvrent en flotte, bris de machine ou matériel de chantier. Enfin, les dommages causés aux bâtiments voisins pendant les travaux relèvent de votre responsabilité civile exploitation, une garantie distincte que le gros œuvre doit soigner autant que sa tous risques chantier.
Exemple de sinistre
Inondation d'une fouille de fondation
Sur un chantier de logements collectifs, une entreprise de gros œuvre achève les semelles filantes et le béton de propreté d'un bâtiment implanté sur un terrain argileux en léger point bas. Un épisode pluvieux exceptionnel noie la fouille pendant deux jours. À la vidange, le fond de forme est délavé sur une large zone et une partie du ferraillage en attente s'est déplacée. Il faut pomper, évacuer les terres polluées, purger et reprendre le béton de propreté, puis recouler les semelles concernées. Avec l'immobilisation de la grue et de l'équipe pendant la reprise : environ 34 000 €, pris en charge au titre de la tous risques chantier.
Obligations et bon à savoir
La tous risques chantier n'est pas une assurance obligatoire : ni la loi Spinetta du 4 janvier 1978 ni le Code des assurances ne l'imposent. Elle est en revanche exigée en pratique par la quasi-totalité des maîtres d'ouvrage professionnels et des promoteurs, et son attestation est demandée avec les autres pièces avant l'ordre de service. La vraie question n'est donc pas de savoir si elle est nécessaire, mais qui la souscrit. Sur beaucoup d'opérations, le maître d'ouvrage prend une police unique de chantier couvrant l'ensemble des intervenants ; sur d'autres, chaque entreprise porte la sienne. Vérifiez ce point par écrit avant le démarrage, ainsi que trois éléments qui déterminent l'efficacité réelle de la garantie : le montant assuré rapporté au coût total de l'ouvrage, la franchise applicable aux dommages liés aux intempéries et aux effondrements, et la date exacte de prise d'effet. Un décalage de quelques jours entre l'ouverture du chantier et la police laisse toute la phase de terrassement à découvert.
FAQ
La TRC couvre-t-elle un effondrement dû à une erreur de calcul de structure ?
Un défaut de conception relève davantage de la RC pro du bureau d'études ou du constructeur. La tous risques chantier couvre les dommages d'origine accidentelle — intempéries, choc, incendie, effondrement soudain — plutôt qu'une erreur de dimensionnement. Certains contrats admettent une extension pour les conséquences d'un vice de conception : c'est un point à demander explicitement.
Le gros œuvre doit-il souscrire sa propre TRC ou celle du maître d'ouvrage suffit-elle ?
Selon les opérations, une TRC globale peut être souscrite par le maître d'ouvrage pour l'ensemble des intervenants. Il est essentiel de vérifier avant le démarrage qui porte cette garantie, quelles franchises restent à votre charge et si vous figurez bien parmi les assurés désignés. C'est le trou de couverture le plus courant sur les chantiers en groupement.
Les engins de chantier sont-ils couverts par la TRC ?
Non. Les engins, les banches, les étais et le matériel de l'entreprise relèvent d'une garantie flotte, bris de machine ou matériel de chantier. La tous risques chantier couvre l'ouvrage en construction lui-même et les matériaux destinés à y être incorporés. Une entreprise de gros œuvre a donc besoin des deux garanties en parallèle.
Les intempéries sont-elles toujours couvertes ?
Les dommages d'origine climatique figurent au cœur de la garantie, mais leur traitement dépend de la rédaction. Certaines polices distinguent l'événement exceptionnel de la pluie normale pour la saison, et appliquent une franchise spécifique aux dommages d'eau et aux éboulements. Faites préciser ce point avant la signature : c'est le sinistre le plus fréquent d'une phase de fondations.
Jusqu'à quand la garantie court-elle sur un chantier de gros œuvre ?
Jusqu'à la réception de l'ouvrage, généralement suivie d'une période de maintenance. En gros œuvre, votre lot est achevé bien avant la réception globale : vérifiez que la couverture s'étend jusqu'à cette réception et non à l'achèvement de votre seule intervention, sans quoi votre ouvrage reste exposé pendant que les autres lots travaillent autour.