
tous risques chantier
Assurance tous risques chantier charpente métallique : ce que vous devez savoir
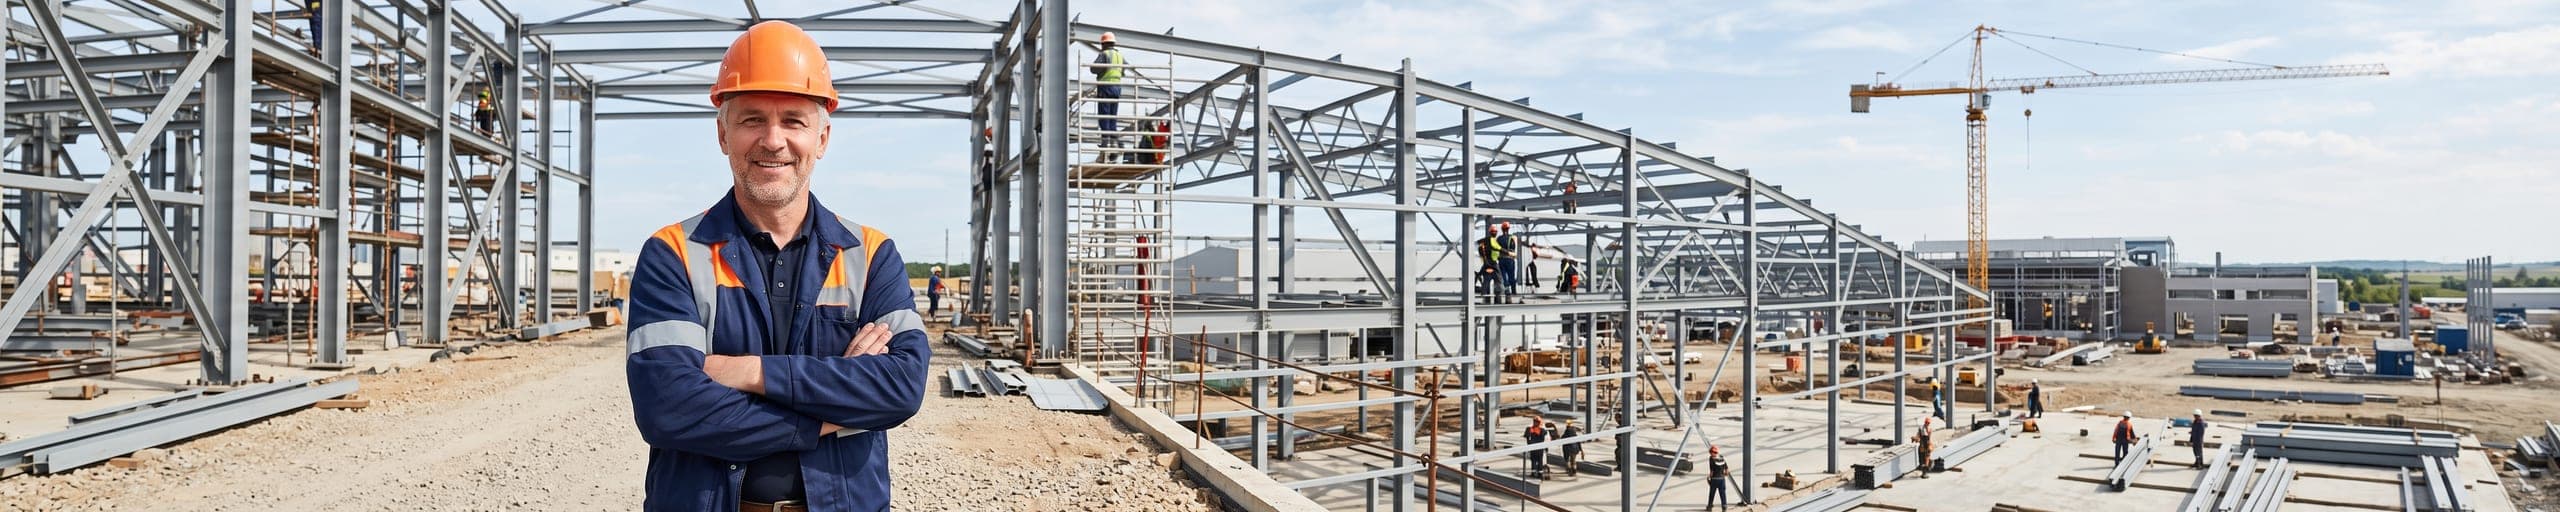
Une charpente métallique passe plusieurs semaines dans un état intermédiaire : les portiques sont levés, les pannes posées, mais le contreventement définitif et la couverture ne sont pas encore là. Pendant cette période, la structure n'a pas la stabilité pour laquelle elle a été calculée, et un coup de vent n'a pas de responsable. C'est exactement le trou que comble la tous risques chantier : elle indemnise les dommages accidentels subis par l'ouvrage en cours d'édification, sans attendre qu'on désigne un fautif et sans passer par les responsabilités des uns et des autres.
Pourquoi une entreprise de charpente métallique a besoin d'une assurance tous risques chantier
Le raisonnement tient en trois points, propres au montage métallique. D'abord la vulnérabilité temporaire : une ossature calculée pour résister aux vents forts une fois complète peut être déstabilisée bien avant, parce que le contreventement provisoire est dimensionné pour tenir le temps du montage, pas pour encaisser une rafale exceptionnelle. Ensuite l'absence de garantie utile ailleurs. Avant la réception, la décennale ne joue pas. La responsabilité civile ne joue que si un tiers est lésé et qu'une faute est établie. Un aléa climatique ou un incendie accidentel sur votre propre ouvrage ne relève ni de l'une, ni de l'autre. Enfin le coût. Une reprise sur charpente métallique n'est pas une réparation locale : un profilé déformé se remplace, ce qui suppose une nouvelle fabrication en atelier, un délai d'approvisionnement acier, un retour de grue et d'équipe de monteurs, souvent des pénalités de retard. Le montant dépasse largement la valeur des pièces endommagées.
Ce que couvre l'assurance tous risques chantier pour votre activité
Ossature montée avant achèvement
Poteaux, portiques, poutres treillis et pannes déjà levés font partie de l'ouvrage assuré dès leur mise en place. Un dommage accidentel qui les affecte avant la fin du chantier est indemnisé sans recherche de responsabilité : rafale, effondrement partiel, choc, incendie de chantier. C'est la différence de fond avec la responsabilité civile, qui suppose une faute et une victime. Ici, c'est l'ouvrage lui-même qui est assuré, et c'est vous qui récupérez les fonds pour remonter, sans attendre une expertise contradictoire.
Opérations de levage et manutention
La phase de levage concentre les incidents : élingue qui ripe, pièce qui pivote et vient heurter un portique déjà en place, charge posée de travers sur un appui non encore boulonné. La tous risques chantier prend en charge les dommages ainsi causés à l'ouvrage en construction. Attention aux frontières : la grue elle-même, sa flèche et ses stabilisateurs relèvent d'une garantie de matériel, et un tiers blessé relève de votre responsabilité civile, pas de cette garantie.
Éléments en attente sur le chantier
Entre la livraison du camion et le levage, profilés, platines, boulons haute résistance et éléments de bardage stationnent sur l'aire de stockage. Vol, dégradation, affaissement d'un stock sur terrain détrempé : ces pertes sont assurables au titre du chantier dès lors que les biens sont destinés à y être incorporés. Sur un bâtiment industriel, un lot de pièces sur mesure volé ou tordu se traduit surtout en délai de refabrication, et c'est ce délai qui coûte cher.
Frais de reprise et conditions climatiques
Au-delà des pièces à remplacer, l'indemnisation peut porter sur les frais rendus nécessaires : démontage de la partie sinistrée, évacuation, remise en place des moyens de levage, heures supplémentaires pour tenir la date de livraison. Ce sont ces postes qui creusent l'écart entre le prix de l'acier et le coût réel du sinistre. Vérifiez à la souscription le traitement des dommages d'origine climatique et les seuils de vent retenus au contrat : c'est le point de friction habituel.
Exemple de sinistre
Deux portiques couchés avant la pose du contreventement
Un bâtiment logistique de 3 500 m² est en cours de montage. Six portiques sont levés, les pannes posées, le contreventement définitif prévu la semaine suivante. Une rafale très supérieure aux vents habituels de la saison couche deux portiques et déforme quatre poutres treillis. Il faut évacuer les pièces, relancer une fabrication en atelier, attendre l'acier, faire revenir la grue mobile et l'équipe de monteurs. Coût de reprise et de remontage de l'ordre de 45 000 €, dont plus de la moitié en immobilisation et en moyens de levage.
Obligations et bon à savoir
Aucun texte n'impose la tous risques chantier : c'est une garantie facultative, contrairement à la décennale que l'article L. 241-1 du Code des assurances rend obligatoire avant l'ouverture du chantier. En pratique, elle est très souvent exigée par le maître d'ouvrage ou le contractant général sur les marchés de bâtiment industriel et logistique, et elle figure aux pièces administratives au même rang que les attestations obligatoires : sur ces marchés, ne pas l'avoir revient à ne pas concourir. Deux points relèvent ensuite de votre organisation plutôt que du contrat. La conformité de fabrication d'abord : la certification EN 1090 et les qualifications de vos soudeurs sont demandées par les donneurs d'ordre et examinées par les assureurs. Le contreventement provisoire ensuite : sa justification écrite, phase par phase, est ce qui distingue un aléa d'un défaut de méthode, et donc ce qui décide de la prise en charge.
FAQ
La TRC couvre-t-elle un accident de levage impliquant un tiers ?
Non. Un dommage corporel ou matériel causé à un tiers pendant une opération de levage relève de votre responsabilité civile. La tous risques chantier assure l'ouvrage en construction, pas les victimes extérieures. Sur un chantier de charpente, ces deux garanties sont complémentaires et doivent être vérifiées ensemble, avec une attention particulière aux plafonds côté responsabilité civile.
Et si l'ossature est endommagée par un défaut de calcul ?
La tous risques chantier couvre l'aléa, pas l'erreur de conception. Un portique qui plie parce qu'il a été sous-dimensionné renvoie à la responsabilité professionnelle du bureau d'études ou de l'entreprise selon qui a produit la note de calcul. C'est souvent le premier point examiné par l'expert : rafale exceptionnelle ou structure insuffisante.
Ma grue de levage est-elle couverte par cette garantie ?
Non. La grue, la nacelle et le reste de votre matériel relèvent d'une garantie flotte et engins ou bris de machine. La tous risques chantier s'arrête à l'ouvrage en construction et aux matériaux destinés à y être incorporés. Un renversement de grue mobilise donc deux contrats distincts, l'un pour la machine, l'autre pour ce qu'elle a endommagé.
Qui souscrit la TRC : le maître d'ouvrage ou l'entreprise ?
Les deux cas existent. Sur les opérations importantes, le maître d'ouvrage souscrit une police unique couvrant tous les intervenants, et vous y êtes assuré sans démarche. Sur les marchés plus modestes, c'est l'entreprise de charpente qui souscrit pour son propre lot. Avant de payer une seconde police, vérifiez ce que prévoit le marché et si vous figurez bien parmi les assurés.
La garantie s'arrête-t-elle le jour de la réception ?
En principe oui, la tous risques chantier couvre la période de construction. Beaucoup de contrats prévoient toutefois une période de maintenance ou de garantie de quelques mois après réception, qui couvre les dommages survenant pendant vos interventions de reprise. C'est une extension utile en charpente, où les finitions et reprises de bardage s'étalent souvent après la livraison.