
Assurance entreprise de bâtiment
Assurance entreprise de maçonnerie : garanties, obligations et devis
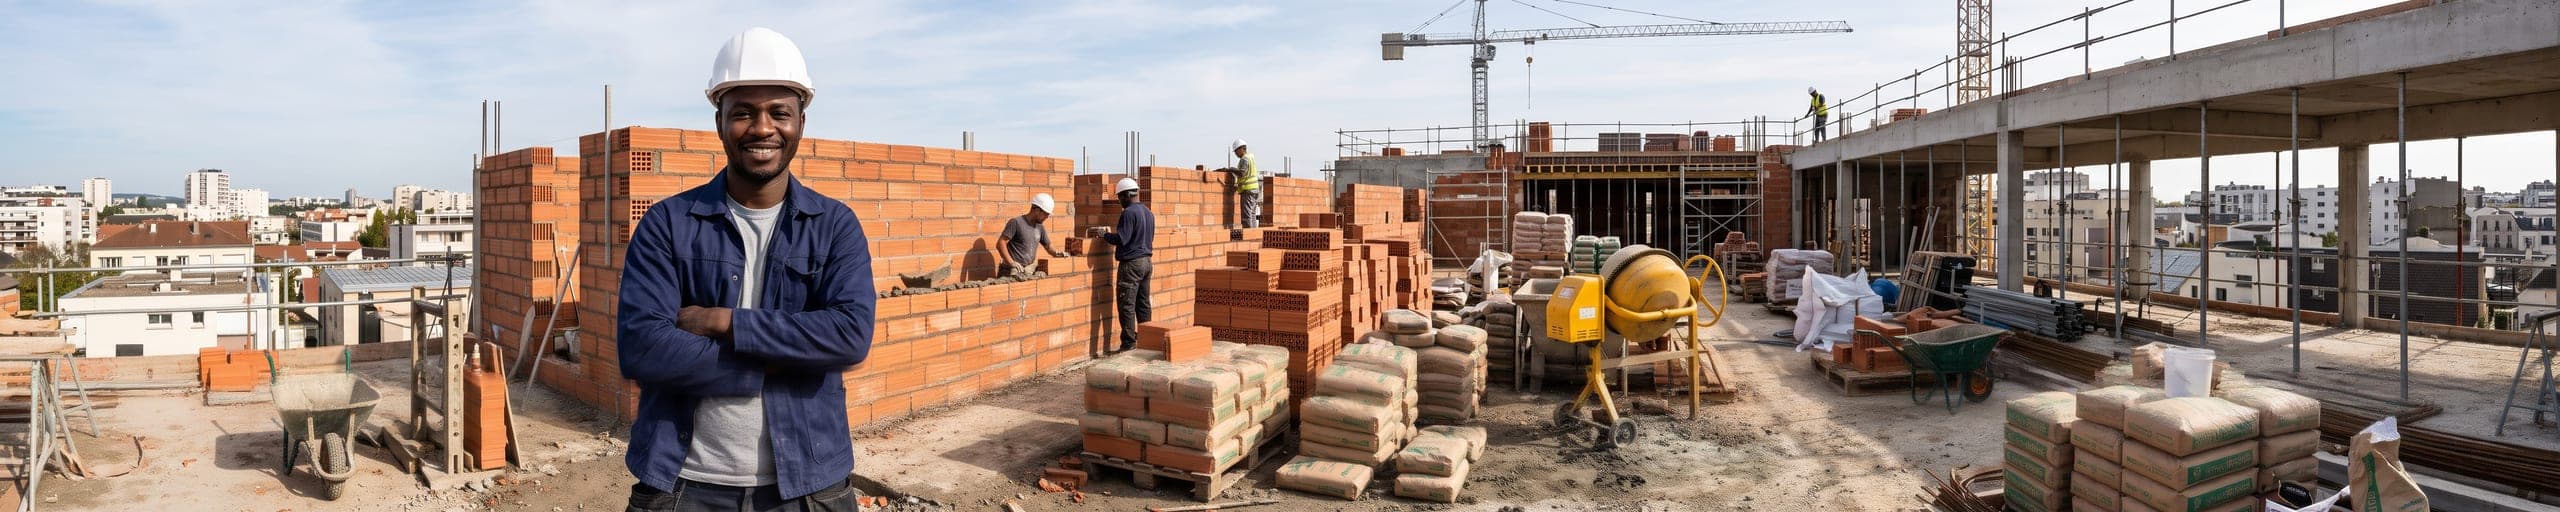
Au-delà de l'artisan maçon indépendant, l'entreprise de maçonnerie structurée intervient souvent sur des chantiers de plus grande ampleur, avec plusieurs équipes simultanées et un volume d'affaires qui justifie une approche assurantielle différente, notamment sur les plafonds de garantie.
Risques
Les risques du métier d'entreprise de maçonnerie
Fissuration structurelle
Sur des volumes de chantiers plus importants, le nombre d'occasions de désordre structurel augmente mécaniquement.
Coordination de plusieurs équipes
Gérer plusieurs chantiers simultanés avec des équipes différentes multiplie le risque d'hétérogénéité dans la qualité d'exécution.
Reprises en sous-œuvre complexes
Une entreprise structurée est souvent sollicitée sur des opérations de rénovation lourde impliquant des reprises délicates.
Gestion de gros volumes de matériaux
Stockage et approvisionnement de ciment, parpaings, briques sur plusieurs chantiers simultanés.
Garanties
Quelles assurances pour une entreprise de maçonnerie ?
RC décennale / RC pro
Adaptée à un volume d'activité plus important qu'un artisan seul
Tous risques chantier
Pour les opérations de plus grande ampleur
Flotte et engins
Véhicules et matériel de plusieurs équipes
Multirisque entreprise et locaux
Dépôt de matériaux, atelier, siège
Obligations
Vos obligations légales
Les plafonds de garantie décennale doivent être calibrés au montant des plus gros chantiers réalisés par l'entreprise, un point souvent sous-évalué lorsque l'activité se développe rapidement.
Exemple de sinistre
Défaut de liaison sur une extension de grande ampleur
Une entreprise de maçonnerie réalise l'extension d'un bâtiment d'activité avec plusieurs équipes en parallèle. Un défaut de liaison entre deux phases de construction provoque une fissuration structurelle après dix-huit mois. Coût de reprise : environ 41 000 €, pris en charge par la décennale de l'entreprise.
Tarif
Combien coûte l'assurance d'une entreprise de maçonnerie ?
Fourchette indicative
Entre 4 % et 9 % du chiffre d'affaires annuel
Montants hors taxes. La taxe sur les conventions d'assurance s'y ajoute.
- Volume d'affaires et nombre de chantiers simultanés
- Montant des plus gros chantiers réalisés
- Part de rénovation lourde dans l'activité
- Nombre d'équipes et niveau d'encadrement
Votre dossier
Conditions d'acceptation et éléments pour votre devis
- Béton armé, dallage, sous-œuvre
- Séparez le montage de blocs et l'enduit du béton armé coulé en place, des dallages et des reprises en sous-œuvre. Ces trois dernières techniques engagent la structure et se déclarent comme des activités distinctes, pas comme un simple prolongement de la maçonnerie courante.
- Vos attestations décennales sans interruption
- On vérifie qu'aucune période n'est restée sans couverture, y compris les années travaillées en nom propre avant le passage en société. Les chantiers livrés pendant un trou de garantie restent à votre charge pendant dix ans.
- Intérimaires et sous-traitants du gros œuvre
- Indiquez votre effectif en pointe et la liste des sous-traitants coffrage, ferraillage ou pompage auxquels vous faites appel. Une attestation manquante chez l'un d'eux fait remonter le sinistre sur votre propre police.
- Votre matériel de levage sur chantier
- Précisez si vous montez une grue à tour, travaillez au chariot télescopique ou au monte-matériaux, et qui les conduit. Le levage de charges au-dessus d'une voie publique ou d'un bâtiment voisin s'examine à part du reste de l'activité.
- Votre relevé de sinistralité décennale
- Demandez-le à votre assureur précédent : on y lit les fissurations et les désordres de dallage déclarés, avec la suite donnée à chacun. Un désordre repris rapidement ne se lit pas comme un dossier resté des années en expertise.
- Qualifications Qualibat et notes de calcul
- Joignez les qualifications que vous détenez et le nom du bureau d'études structure qui signe vos notes de calcul béton. Une reprise en sous-œuvre engagée sans étude préalable est le premier motif de réserve sur ce métier.
Questions
Questions fréquentes
Le plafond de garantie décennale doit-il être ajusté à mesure que l'activité grandit ?
Oui, un plafond calé sur d'anciens petits chantiers devient insuffisant si l'entreprise décroche des opérations plus importantes ; une révision régulière est recommandée.
Une entreprise de maçonnerie avec plusieurs équipes a-t-elle une tarification différente d'un artisan seul ?
Oui, le volume d'activité et le nombre de chantiers simultanés sont des facteurs pris en compte, généralement à la hausse sur la cotisation mais aussi sur les plafonds proposés.
Les reprises en sous-œuvre nécessitent-elles une déclaration spécifique ?
Vivement recommandé : ces interventions à risque élevé sont souvent examinées séparément par l'assureur au moment de la souscription.
Une fissure apparaît à la jonction entre un mur en parpaing et un refend coulé en béton banché : de quoi cela relève-t-il ?
Ce type de désordre est fréquent sur les chantiers où la même entreprise combine maçonnerie traditionnelle et béton banché pour les refends ou les soubassements. Les deux matériaux ne se rétractent pas de la même façon : le béton coulé se retire différemment de la maçonnerie montée au mortier. La fissure apparaît souvent dans les mois suivant la construction, à la ligne de contact entre les deux techniques, sans qu'aucune des deux prise isolément ne soit en cause. Ce désordre est difficile à rattacher à un poste précis si l'entreprise n'a pas documenté sa méthode de traitement des reprises entre matériaux : consignez-la systématiquement dans votre carnet de chantier.