
RC pro
Assurance RC pro peintre industriel : ce que vous devez savoir
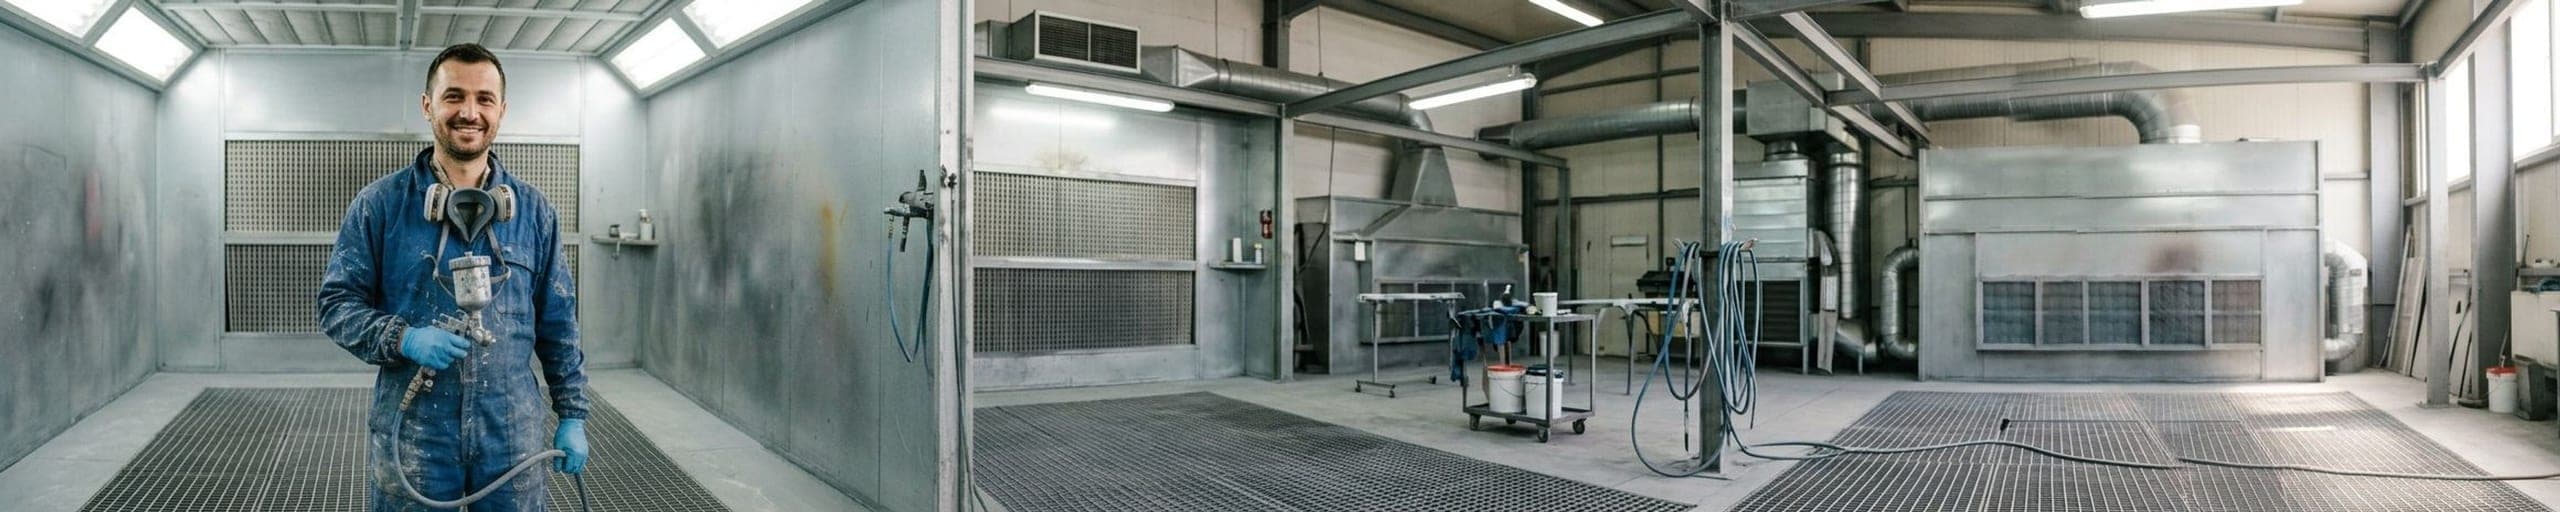
Le peintre industriel n'applique pas une couleur : il pose un système de protection dont la durée de vie est contractuelle. Charpente métallique, ouvrage d'art, réservoir, tuyauterie, châssis de machine — la peinture y remplit une fonction technique, empêcher l'acier de se corroder pendant dix, quinze ou vingt ans selon l'agressivité du milieu. Cette fonction se juge dans le temps, pas à la livraison. Un chantier réceptionné sans réserve peut se révéler défaillant deux ans plus tard, et la reprise coûte alors bien davantage que l'application initiale, parce qu'elle impose de tout redéposer avant de recommencer.
Pourquoi un peintre industriel a besoin d'une assurance RC pro
Tout se joue avant le premier coup de pistolet. Un revêtement anticorrosion ne tient que par son adhérence au support, et cette adhérence dépend de la préparation : degré de soin du décapage, profil de rugosité obtenu, élimination des sels et des poussières, température du subjectile et hygrométrie au moment de l'application. Aucun de ces paramètres ne se voit sur l'ouvrage fini. Un système appliqué sur un support insuffisamment préparé a exactement la même apparence qu'un système conforme — pendant un an ou deux. Puis apparaissent les cloques, les points de rouille aux arêtes et aux soudures, le décollement en plaques. Le litige porte alors sur une question difficile à trancher après coup : la dégradation vient-elle de l'application, du produit, ou d'un environnement plus agressif qu'annoncé au marché ? Sans traçabilité des conditions d'application et des mesures d'épaisseur, cette discussion tourne rarement en votre faveur. Et la reprise, elle, se chiffre vite en dizaines de milliers d'euros dès que l'ouvrage est de grande surface ou difficile d'accès.
Ce que couvre l'assurance RC pro pour votre activité
Défaut de préparation de surface
Le premier motif de mise en cause. Degré de soin de décapage inférieur au prescrit, rugosité insuffisante ou excessive, résidus de sels solubles non éliminés sur un ouvrage ayant séjourné en milieu marin, application sur un support dont la température est trop proche du point de rosée. La conséquence est toujours la même : perte d'adhérence, puis corrosion sous film. La RC professionnelle prend en charge la reprise du traitement lorsque le défaut vous est imputable — dépose du système existant, nouvelle préparation, réapplication complète, avec les moyens d'accès associés.
Non-conformité du système appliqué
Le système anticorrosion prescrit est un ensemble indissociable : nature du primaire, nombre de couches, épaisseurs sèches par couche et totale, délais de recouvrement entre passes. Substituer un produit par un équivalent supposé, écourter un délai de séchage pour tenir un planning, appliquer une épaisseur inférieure aux spécifications, ou au contraire une surépaisseur qui fragilise le feuil : chacun de ces écarts réduit la durée de protection effective. La garantie couvre les conséquences de cette non-conformité, y compris lorsque le désordre n'apparaît que plusieurs années après la fin du chantier.
Dommages aux ouvrages et équipements voisins
L'intervention sur site client concentre un risque que l'atelier ne connaît pas. Le brouillard de pulvérisation se dépose bien au-delà de la zone traitée : véhicules stationnés, bardages, vitrages, machines en production, ouvrages voisins. Une projection d'abrasif lors d'un décapage produit les mêmes effets, en plus agressif. Ces dommages relèvent de votre responsabilité civile et non de la garantie portant sur votre travail lui-même. Ils sont fréquents, parfois collectifs, et méritent un plafond dimensionné sur l'environnement de vos chantiers plutôt que sur la taille de vos marchés.
Frais de reprise, accès et immobilisation
Sur un ouvrage industriel, le coût de la peinture est marginal devant le coût pour y accéder. Échafaudage, nacelle, confinement, arrêt d'installation, consignation, mise en sécurité : reprendre un système défaillant sur une charpente en exploitation peut coûter plusieurs fois le prix du chantier d'origine. Vérifiez que la garantie couvre ces frais annexes et pas seulement la fourniture et l'application. Vérifiez aussi le traitement des dommages immatériels — arrêt de production du client pendant la reprise — qui constituent souvent le poste le plus lourd d'un sinistre en milieu industriel.
Exemple de sinistre
Corrosion prématurée liée à une préparation de surface insuffisante
Un applicateur traite la charpente métallique d'un bâtiment logistique en environnement humide. Le marché prescrit un décapage à un degré de soin donné et un système à trois couches. Pour tenir un planning contraint, l'entreprise allège le décapage sur les zones hautes et applique la deuxième couche avant le délai de recouvrement. Vingt mois plus tard, des cloques et des points de rouille apparaissent le long des arêtes et des soudures. La reprise impose une nacelle, un confinement partiel, la dépose du système sur les zones atteintes et une réapplication complète : environ 37 000 €, pris en charge au titre de la RC professionnelle.
Obligations et bon à savoir
Aucune obligation légale d'assurance ne vise spécifiquement le peintre industriel : sa RC professionnelle est exigée en pratique par les donneurs d'ordre industriels, qui la contrôlent avant tout accès au site, souvent avec un montant de garantie imposé au marché. En revanche, plusieurs obligations d'exploitation pèsent sur votre activité et influencent directement l'acceptation de votre dossier. Les installations d'application et le stockage de produits inflammables relèvent de la réglementation sur les atmosphères explosives : ventilation des cabines, zonage, matériel adapté, vérifications périodiques. La protection respiratoire des applicateurs et le traitement des rejets de cabine relèvent de la même logique. Sur le plan technique, un réflexe protège efficacement votre entreprise : documenter chaque chantier. Relevés de température, d'hygrométrie et de point de rosée, degré de soin de préparation constaté, mesures d'épaisseur de feuil sec, références et numéros de lot des produits appliqués. Cette traçabilité, exigée par la plupart des marchés industriels, est aussi votre meilleure preuve en cas de contestation.
FAQ
La garantie couvre-t-elle une corrosion liée à un défaut du produit de peinture lui-même ?
Non. Un défaut intrinsèque du produit relève de la responsabilité du fabricant : la RC pro du peintre industriel couvre les défauts de préparation ou d'application qui vous sont imputables. En pratique, l'expertise cherchera d'abord à écarter l'hypothèse de l'application, ce qui rend vos relevés de chantier déterminants pour renvoyer le débat vers le produit.
Faut-il documenter les contrôles d'épaisseur réalisés pendant l'application ?
Oui, systématiquement. Les mesures d'épaisseur de feuil sec, relevées à la jauge magnétique selon un plan de contrôle défini, constituent votre principale preuve de conformité. Relevez-les par zone, datez-les et joignez-les au dossier de chantier avec les conditions climatiques du jour. Sans ces relevés, il devient très difficile de démontrer des années plus tard que le système prescrit a bien été appliqué.
Cette garantie couvre-t-elle les interventions en milieu confiné avec risque respiratoire ?
La RC pro couvre les conséquences matérielles de votre activité. Le risque sanitaire lié aux conditions de travail de vos salariés relève de la prévention, de la protection individuelle et de la réglementation du travail, pas de cette garantie. En revanche, une intervention en capacité fermée ou en atmosphère confinée chez un client modifie votre profil de risque et doit être signalée à la souscription.
L'application en poudre et l'application liquide s'assurent-elles de la même façon ?
Le risque technique est proche — préparation, adhérence, épaisseur — mais le risque d'exploitation diffère nettement. La poudre supprime les solvants et réduit fortement l'exposition incendie liée aux vapeurs, tout en introduisant un risque de poussières combustibles et une contrainte de cuisson. Précisez la répartition entre les deux procédés : elle pèse sur l'analyse de votre dossier autant que le type d'ouvrages traités.
Un défaut d'aspect sans corrosion est-il couvert ?
Pas au titre de la fonction anticorrosion, puisque la protection reste assurée. Une différence de brillant, une coulure ou un écart de teinte relèvent de la garantie contractuelle que vous accordez à votre client sur la qualité de finition. Certains contrats couvrent la reprise esthétique en extension : c'est un point à demander explicitement sur les ouvrages visibles et l'architecture métallique.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.