
RC pro
Assurance RC pro montage industriel : ce que vous devez savoir
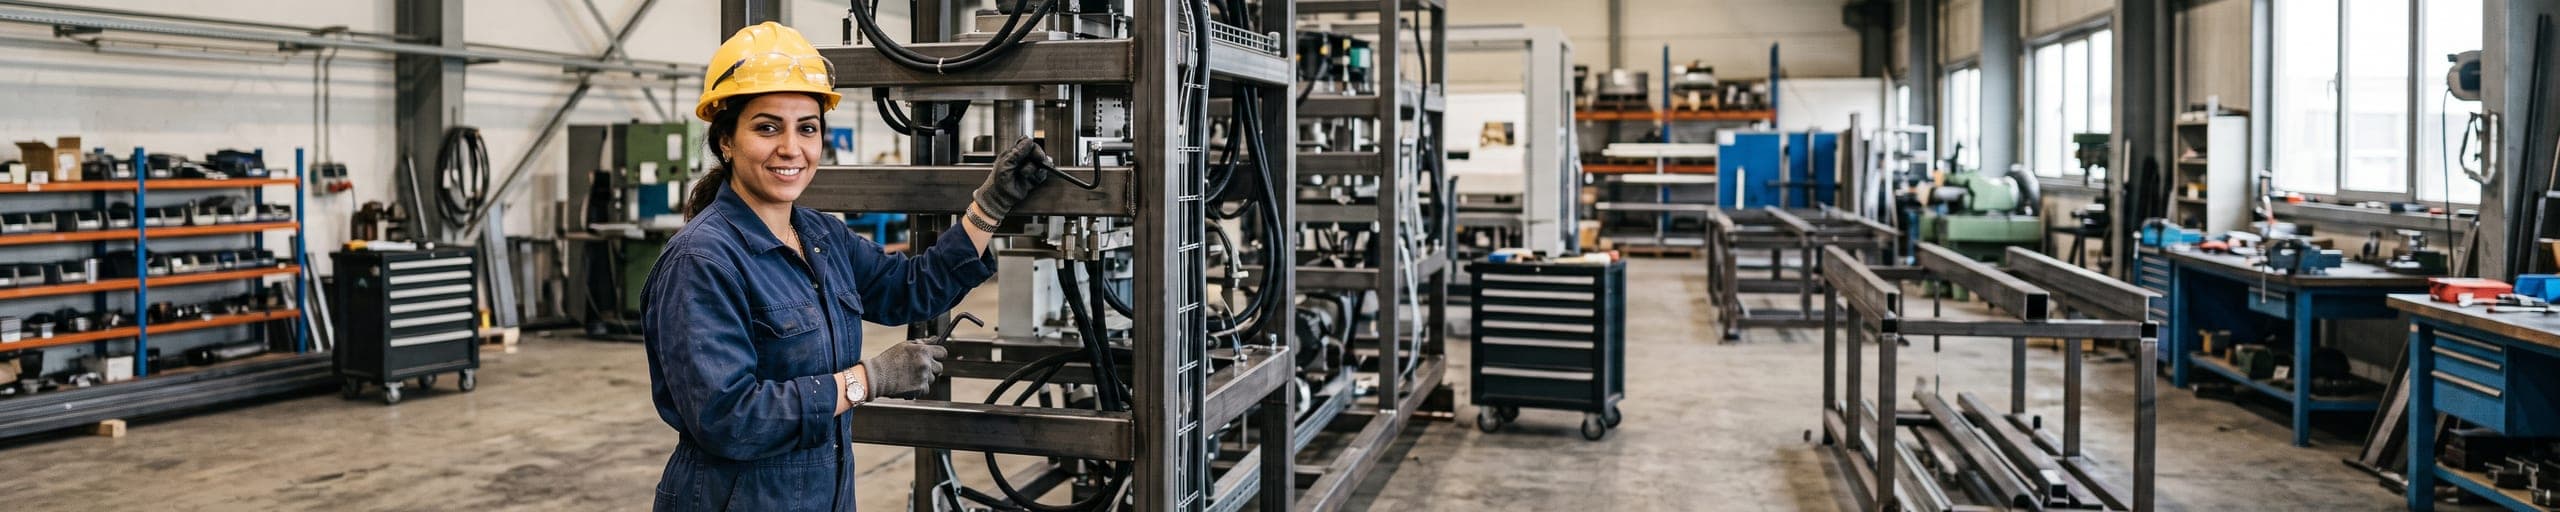
Une entreprise de montage industriel installe des équipements de production sur site client : un défaut de montage peut compromettre le bon fonctionnement de l'équipement, voire causer un dommage à l'installation existante du client. Votre particularité est de travailler chez quelqu'un dont l'outil de travail tourne pendant que vous montez. Vous manipulez des charges lourdes dans des allées étroites, à côté de lignes en production, avec des dates de redémarrage engagées. Le risque n'est donc pas seulement celui d'une machine mal montée : c'est celui d'une usine qui ne repart pas à l'heure prévue.
Pourquoi une entreprise de montage industriel a besoin d'une assurance RC pro
Un défaut d'alignement lors du montage d'une machine, une erreur de raccordement électrique ou mécanique, un défaut de calage d'un équipement lourd : ces erreurs peuvent causer un dysfonctionnement immédiat ou différé de l'équipement installé, avec un impact direct sur la production du client. Le montage industriel a ceci de particulier que le dommage se mesure rarement en pièces cassées : il se mesure en heures d'arrêt. Un défaut d'alignement de quelques dixièmes de millimètre ne se voit pas à la réception. Il use les paliers, échauffe, et lâche six semaines plus tard, au pire moment. La réparation mécanique coûte peu ; l'arrêt de ligne qu'elle impose coûte beaucoup. S'y ajoute la question du périmètre. Vous montez un équipement que vous n'avez pas conçu, souvent livré par un constructeur étranger, avec une notice traduite et un client qui attend de vous que la machine fonctionne. Quand elle dysfonctionne, la première discussion porte sur la frontière entre défaut intrinsèque de l'équipement et erreur de montage. La RC professionnelle est ce qui vous permet de tenir cette discussion sans y engager votre trésorerie.
Ce que couvre l'assurance RC pro pour votre activité
Défaut de montage, d'alignement ou de raccordement
Alignement, calage, mise à niveau, serrage au couple, raccordements mécaniques, hydrauliques, pneumatiques et électriques. La garantie couvre les conséquences d'une erreur d'exécution sur le fonctionnement de l'équipement installé, y compris lorsque le dysfonctionnement se révèle des semaines après la mise en service. C'est le cas de figure le plus fréquent en montage industriel : l'usure prématurée d'un organe qui, remontée à sa source, désigne une géométrie de montage hors tolérance. D'où l'importance de conserver vos relevés d'alignement et vos valeurs de serrage.
Dommages à l'installation existante du client
Vous intervenez dans une usine qui fonctionne. Un réseau percé, un câble sectionné, un convoyeur heurté par une charge en cours de déplacement, une utilité coupée par erreur : ces dommages à l'existant sont statistiquement plus fréquents que les défauts de montage eux-mêmes, et leurs conséquences se propagent immédiatement à la production en cours. Vérifiez la façon dont votre contrat traite les biens confiés et les biens du client sur lesquels vous travaillez : c'est souvent là que se logent les sous-limites les plus pénalisantes.
Levage, manutention et positionnement
Le déplacement et la mise en place d'équipements de plusieurs tonnes constituent le moment le plus critique du chantier. Élingage mal dimensionné, appui sur un plancher dont la capacité n'a pas été vérifiée, engin de levage mal calé : l'incident endommage à la fois la machine, souvent avant même sa mise en service, et ce qui se trouve autour. Selon les contrats, ce type de sinistre relève de la responsabilité civile exploitation plutôt que de la RC professionnelle. Faites articuler les deux pour éviter le renvoi d'un assureur à l'autre.
Mise en service, réglages et prise en main
La mission ne s'arrête pas au boulonnage. Paramétrage, essais à vide puis en charge, réglages de production, réception avec le client et formation de ses opérateurs. Chacune de ces étapes engage votre responsabilité, y compris la dernière : une consigne d'exploitation mal transmise produit exactement le même dommage qu'une erreur de montage. Définissez par écrit où s'arrête votre mission et où commence celle du constructeur ou de l'exploitant, avant le démarrage du chantier et non pendant l'expertise.
Exemple de sinistre
Défaut d'alignement sur une ligne de conditionnement
Une entreprise de montage industriel installe une ligne de conditionnement chez un fabricant agroalimentaire. Le calage du groupe motoréducteur est réalisé sans relevé d'alignement final, sur une dalle dont la planéité n'a pas été contrôlée. Rien n'apparaît à la réception. Sept semaines après le démarrage, les roulements d'arbre s'échauffent puis cassent : la ligne s'arrête quatre jours, en pleine campagne de production. L'expertise retient un défaut d'alignement au montage. Reprise du calage, remplacement des organes détériorés et indemnisation d'une partie du préjudice d'exploitation du client : environ 33 000 €, pris en charge par la RC professionnelle du monteur.
Obligations et bon à savoir
Aucun texte n'impose une assurance spécifique au monteur industriel comme la décennale s'impose au constructeur de bâtiment, mais la RC professionnelle est exigée en pratique par tous les donneurs d'ordre industriels : l'attestation, avec le détail des activités et des plafonds, est demandée à l'ouverture du compte fournisseur et vérifiée à chaque commande. Trois documents décident ensuite du sort d'un litige. Le plan de prévention, établi avec le site d'accueil avant toute intervention d'entreprise extérieure, qui organise la coactivité avec la production en cours. Les habilitations et autorisations de vos monteurs — travail en hauteur, conduite d'appareils de levage, habilitation électrique — que le client contrôle à l'entrée et que l'assureur examine à la souscription. Et le procès-verbal de réception du montage, listant les contrôles effectués : relevés d'alignement, couples de serrage, essais à vide et en charge, réserves levées. C'est cette pièce qui, des semaines plus tard, sépare le défaut de montage du défaut d'exploitation.
FAQ
Sommes-nous responsables si l'équipement lui-même était défectueux ?
Non : un défaut intrinsèque relève du fabricant, et votre RC professionnelle couvre les erreurs liées à l'installation. Encore faut-il pouvoir trancher, car les deux causes produisent le même symptôme aux yeux du client. C'est le rôle de la réception : consigner l'état de l'équipement à réception de livraison, signaler par écrit toute anomalie constatée avant montage, et documenter les contrôles réalisés à chaque étape.
Le montage en zone ATEX ou en salle blanche est-il couvert ?
Oui, sous réserve de déclarer ces environnements à l'assureur, car les exigences de conformité et le niveau de risque n'ont rien de commun avec un montage en atelier standard. Matériel certifié, procédures d'entrée, habilitations spécifiques, conséquences d'une contamination ou d'une source d'inflammation : ces éléments modifient l'analyse du risque et doivent figurer dans vos activités déclarées, faute de quoi la garantie se discutera au moment du sinistre.
Faut-il une garantie distincte pour la mise en service et les réglages ?
Non, ces prestations sont généralement couvertes au même titre que le montage, mais l'étendue exacte de la mission doit être écrite. Le point sensible est la frontière avec l'exploitation : jusqu'où allez-vous dans les réglages de production, qui valide les paramètres, à partir de quand le client reprend la main. Un procès-verbal de réception avec transfert de responsabilité daté vaut mieux qu'une clause générale.
Les pénalités prévues au contrat de montage en cas de retard sont-elles couvertes par l'assurance ?
Dans la très grande majorité des cas, non : elles sanctionnent une inexécution contractuelle, pas un dommage causé à autrui, et les contrats de responsabilité civile les excluent. C'est un sujet à traiter en amont, dans la négociation du contrat de montage — plafonnement des pénalités, définition précise du fait générateur, exclusion des retards imputables au client ou au constructeur de l'équipement. Aucune assurance ne rattrapera une clause mal négociée.
Nos interventions hors de France sont-elles couvertes ?
La question doit être posée avant le premier déplacement. Les garanties sont territorialement délimitées et les contrats standards s'arrêtent souvent aux frontières de l'Union européenne, avec des exclusions fréquentes pour certains pays. Vérifiez aussi la juridiction compétente : une extension de territorialité peut couvrir le dommage sans couvrir un contentieux porté devant un tribunal étranger, ce qui vide la garantie d'une partie de son intérêt.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.