
RC environnement
Assurance RC environnement industrie : ce que vous devez savoir
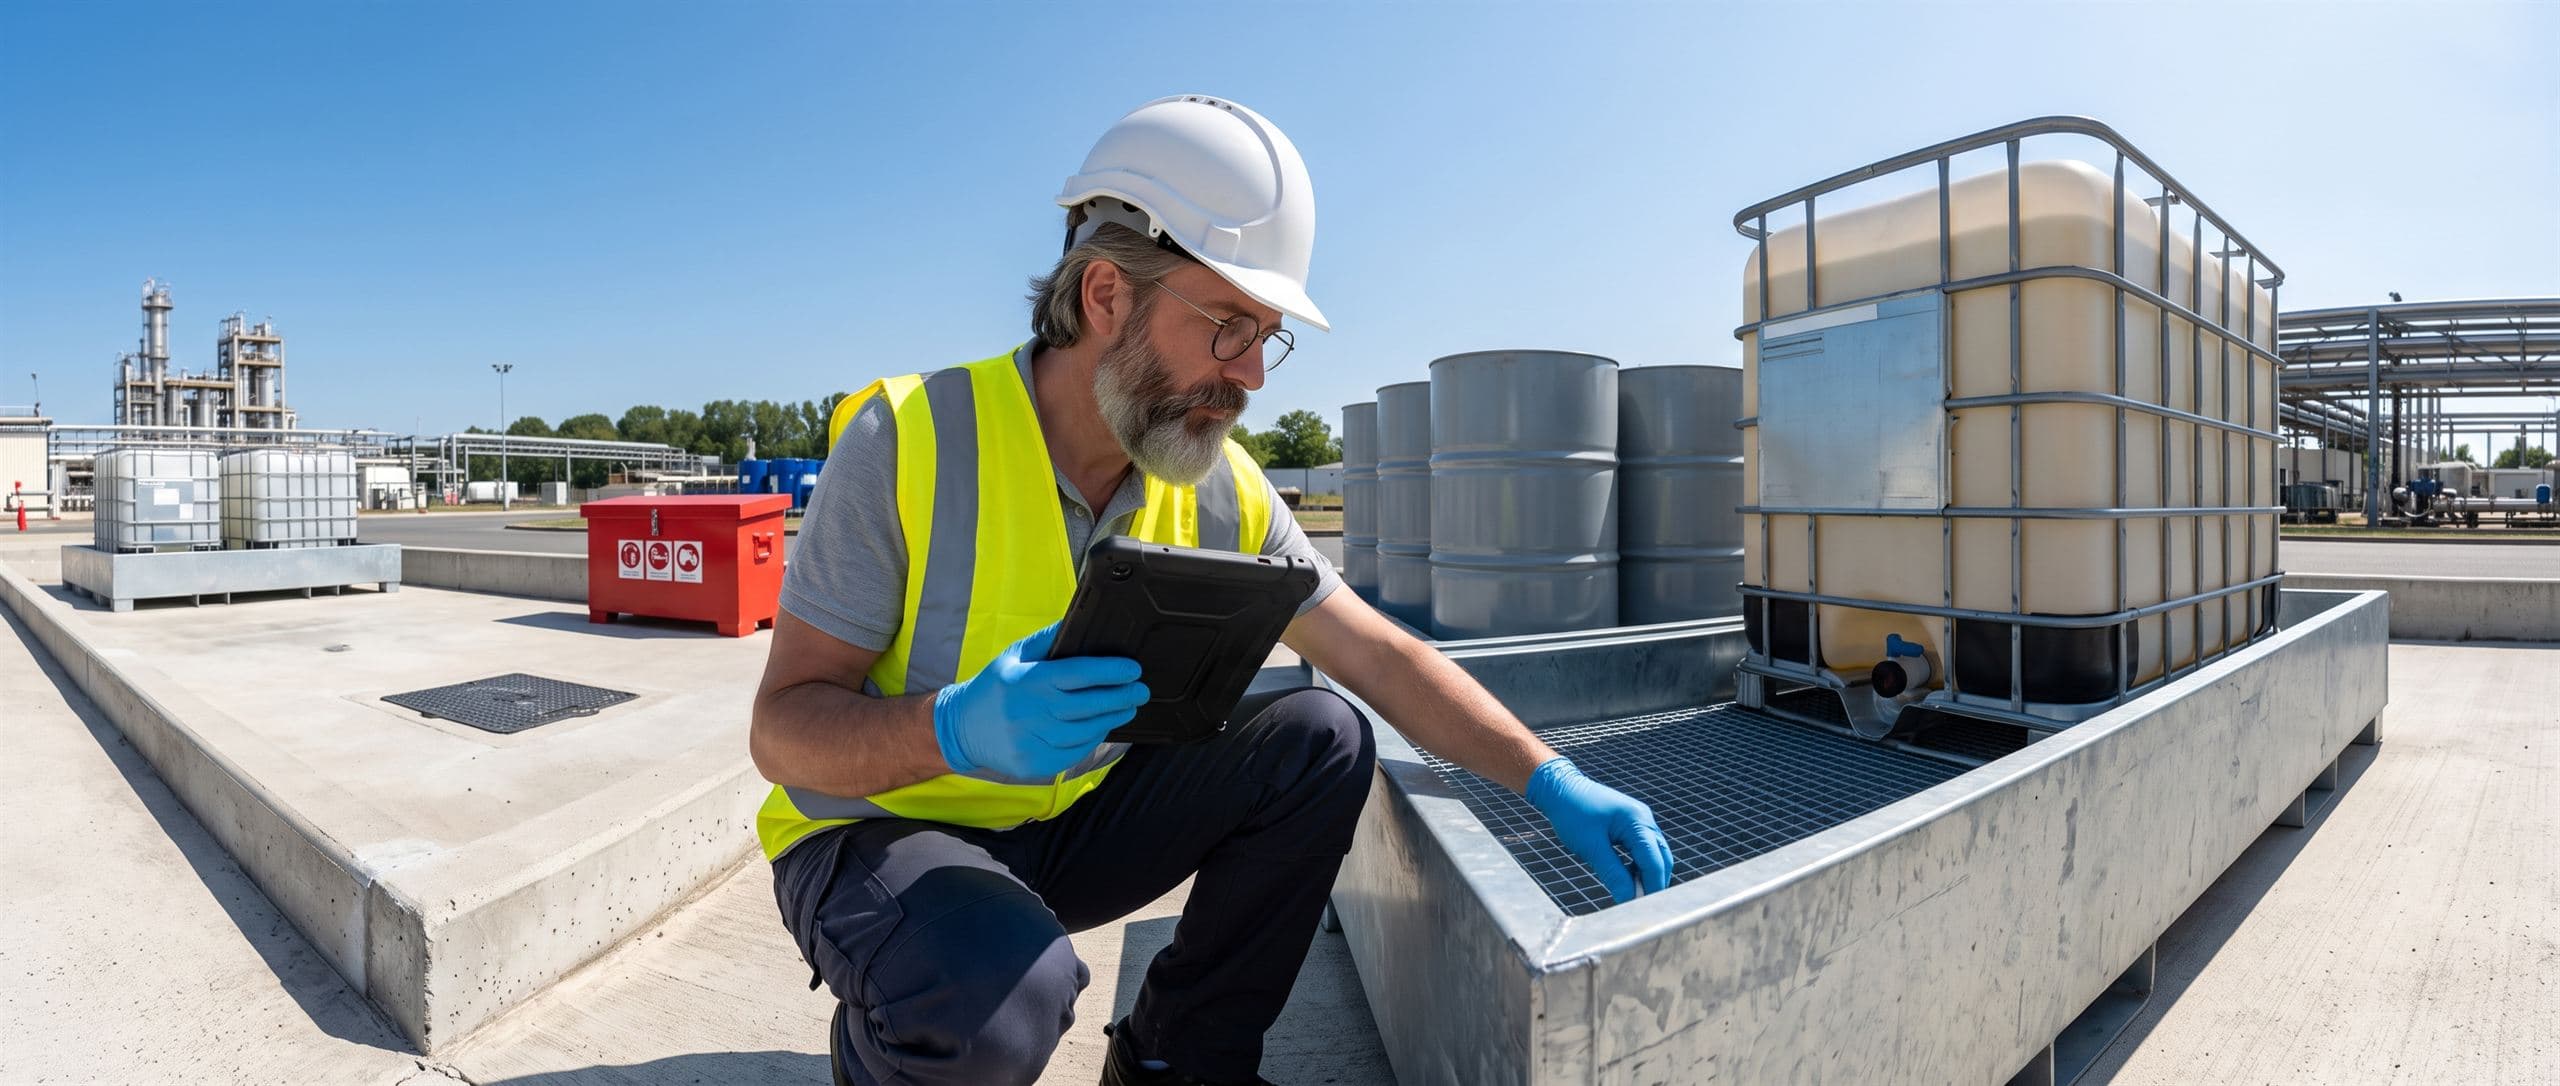
Sur un site industriel, la pollution ne se déclare pas comme un incendie. Elle se découvre. Un sol imprégné sous une cuve, une nappe touchée en aval du site, un rejet qui a dépassé les seuils pendant des semaines sans que personne le voie. Quand l'événement remonte, la facture n'est plus une réparation mais une dépollution : excavation, traitement des terres, suivi piézométrique sur plusieurs années, sous le regard de la DREAL. Votre RC exploitation classique n'est pas faite pour cela, et votre multirisque encore moins. La RC environnement est la garantie qui prend ce sujet de front.
Pourquoi une entreprise industrielle a besoin d'une assurance RC environnement
Trois scénarios reviennent sur les sites industriels, et ils n'appellent pas la même couverture. Le premier est l'accident franc : une cuve qui perce, un flexible qui rompt pendant un dépotage, un bac de traitement qui déborde. L'événement est daté, la cause identifiable, la garantie se déclenche facilement. Le deuxième est l'incendie, qui pollue deux fois : par les fumées, et par les eaux d'extinction qui emportent les produits stockés vers le réseau pluvial ou le milieu naturel. Beaucoup de dirigeants découvrent à ce moment-là que leur bassin de rétention était sous-dimensionné. Le troisième est la pollution graduelle, la plus redoutée : une microfuite sous une dalle, un joint de cuve enterrée qui vieillit, et une contamination qui s'installe sur des mois. Cette dernière est souvent exclue des contrats de base, ou soumise à des conditions strictes de détection. C'est précisément le point à vérifier avant de signer, parce que c'est le scénario le plus coûteux.
Ce que couvre l'assurance RC environnement pour votre activité
Pollution accidentelle des sols, de l'air et de l'eau
C'est le cœur de la garantie. Elle finance les frais de dépollution imposés à votre site : diagnostic, excavation et évacuation des terres souillées, traitement en centre agréé, pompage et traitement des eaux, puis surveillance de la nappe pendant la durée fixée par l'administration. Ce dernier poste est souvent sous-estimé : un suivi piézométrique s'étale sur plusieurs années et pèse lourd dans le total. Vérifiez que la garantie couvre les frais engagés sur votre propre terrain, et pas uniquement les dommages causés à l'extérieur du site.
Dommages aux tiers et aux riverains
Un panache de fumées sur un lotissement voisin, un puits privé rendu inutilisable, des cultures perdues sur une parcelle en aval, un commerce fermé le temps des travaux de dépollution : la garantie prend en charge les réclamations de ceux qui subissent votre incident sans y être pour rien. Le volet corporel compte aussi, notamment lorsqu'un rejet atmosphérique provoque des symptômes chez des riverains ou des salariés d'entreprises voisines. Ces réclamations arrivent souvent groupées, longtemps après l'événement, et c'est l'étalement dans le temps qui pose problème sans garantie adaptée.
Atteinte aux milieux naturels et remise en état
La réparation d'un dommage écologique ne se règle pas en euros versés à une victime : elle se règle en travaux imposés. Repeupler un cours d'eau, restaurer une zone humide, reconstituer un habitat détruit sont des obligations de faire, prescrites par l'administration et non négociables. Ce poste est distinct des dommages aux tiers et il n'est pas systématiquement inclus dans les contrats. Sur un site proche d'un cours d'eau, d'une zone protégée ou d'un captage d'eau potable, c'est la première extension à demander, avant même de discuter du montant des plafonds.
Frais d'urgence, expertise et défense
Les premières heures décident du coût final. Les frais de prévention et de conservation financent l'intervention immédiate : pose de barrages flottants, pompage d'urgence, terrassement conservatoire, mise en sécurité des cuves restantes. Sans cette clause, vous avancez ces sommes sans savoir si elles vous reviendront. S'ajoutent l'expertise contradictoire, souvent longue sur un dossier de pollution, et la défense devant les juridictions comme devant l'administration. Attention : les amendes et sanctions administratives prononcées contre l'entreprise ne sont pas assurables. La garantie paie la réparation, jamais la sanction.
Exemple de sinistre
Fuite d'une cuve de stockage de solvants
Votre atelier stocke des solvants dans une cuve aérienne sur rétention béton. Une fissure de la rétention, invisible sous la cuve, laisse passer les égouttures d'un raccord qui suinte depuis des mois. Le contrôle réglementaire révèle la contamination du sol sur environ 120 m². La DREAL impose un diagnostic, l'excavation des terres souillées, leur évacuation en centre agréé, le remplacement de la rétention et deux campagnes de contrôle de la nappe. L'atelier tourne au ralenti trois semaines. Le dossier se chiffre autour de 72 000 €, dont près d'un tiers pour le seul transport et traitement des terres.
Obligations et bon à savoir
Votre régime ICPE commande tout. Une installation soumise à déclaration, une autre à enregistrement, une troisième à autorisation ne vivent pas sous les mêmes contraintes ni sous la même surveillance. Sachez précisément sous quelles rubriques vous êtes classé et à quels seuils : c'est la première question de l'assureur, et une réponse approximative bloque le dossier. Certaines installations autorisées doivent en outre constituer des garanties financières destinées à la remise en état du site — vérifiez si vos rubriques sont concernées, car ce dispositif ne remplace pas votre assurance et ne se confond pas avec elle. Côté prévention, l'assureur regardera l'état de vos rétentions et leur volume utile réel, la gestion de vos eaux d'extinction en cas d'incendie, vos contrôles d'étanchéité de cuves, et votre capacité à détecter une fuite lente. Enfin, gardez trace de l'état initial de vos sols : sans point de départ documenté, toute pollution découverte un jour vous sera attribuée.
FAQ
Un site industriel qui n'est pas classé ICPE reste-t-il exposé au risque de pollution ?
Le risque de pollution ne suit pas le classement administratif. Un atelier sous les seuils qui stocke quelques centaines de litres d'huiles, de solvants ou de produits de traitement peut contaminer un sol ou un réseau pluvial aussi sûrement qu'un site autorisé. La différence porte sur l'intensité de la surveillance, pas sur l'existence du risque. Une entreprise non classée aura simplement un dossier plus léger à constituer et des plafonds plus modestes à négocier.
La garantie couvre-t-elle les amendes administratives en cas de non-conformité ICPE ?
Non. Les amendes et sanctions prononcées contre l'entreprise ne sont pas assurables : elles perdraient leur caractère de sanction. La garantie prend en charge la réparation — dépollution, remise en état, indemnisation des tiers — et les frais de défense devant les juridictions comme devant l'administration. La distinction compte, car une mise en demeure préfectorale mêle souvent les deux : des travaux imposés, qui sont couverts, et une sanction, qui ne l'est pas.
Le régime ICPE de mon site influence-t-il le tarif de cette garantie ?
Fortement. Le régime — déclaration, enregistrement ou autorisation — et les rubriques sous lesquelles vous êtes classé donnent à l'assureur la mesure de votre exposition. S'y ajoutent la nature et le volume des produits, la sensibilité de l'environnement immédiat (cours d'eau, captage, habitations, zone protégée), l'état et le volume utile de vos rétentions, votre gestion des eaux d'extinction et votre historique. Un dossier de prévention bien documenté pèse réellement sur la discussion.
La pollution graduelle est-elle couverte comme la pollution accidentelle ?
Pas automatiquement, et c'est le point à vérifier avant de signer. Beaucoup de contrats de base ne visent que l'événement soudain et accidentel. Or la microfuite sous une dalle ou le joint de cuve enterrée qui vieillit sont les scénarios les plus coûteux, précisément parce qu'ils durent. Quand la garantie graduelle existe, elle est en général conditionnée à des dispositifs de détection et à des contrôles d'étanchéité périodiques que l'assureur vous demandera de tenir.
Une pollution découverte après la cessation d'activité est-elle encore couverte ?
Cela dépend de la manière dont votre contrat déclenche la garantie : à la survenance du fait dommageable, ou à la réclamation. Cette mécanique décide de ce qui reste couvert une fois le contrat résilié, et de la durée pendant laquelle une réclamation tardive est encore recevable. C'est un point à examiner avant toute cession de site ou arrêt d'activité, puisque les obligations de remise en état pèsent sur l'exploitant longtemps après la fermeture.