
RC pro
Assurance RC pro bureau de contrôle technique : ce que vous devez savoir
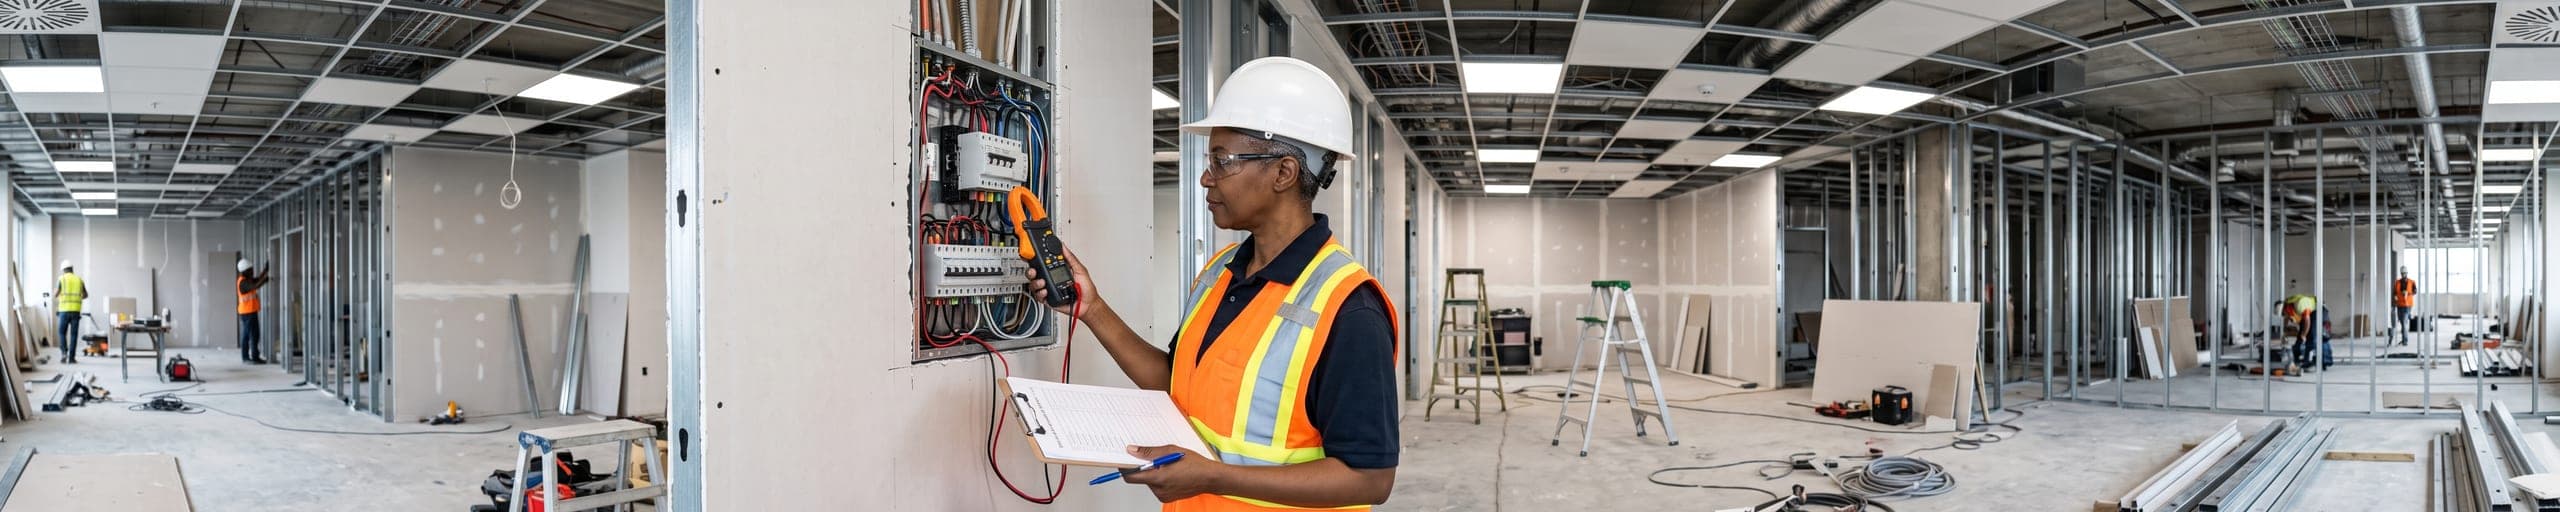
Le bureau de contrôle technique n'exécute rien et ne conçoit rien. Il examine, il alerte, il émet des avis — sur la solidité des ouvrages, la sécurité des personnes, l'accessibilité, la conformité incendie — pour le compte du maître d'ouvrage. Sa responsabilité naît donc d'une absence : un risque qui entrait dans sa mission et qu'il n'a pas signalé, une réserve mal formulée, un avis favorable donné trop vite. Quand le désordre survient, il est recherché aux côtés des constructeurs, alors même qu'il n'a pas posé un seul mètre de béton sur le chantier.
Pourquoi un bureau de contrôle technique a besoin d'une assurance RC pro
Deux régimes se superposent pour ce métier, et les confondre coûte cher. Dans les limites de la mission confiée, le contrôleur technique est traité comme un constructeur : la responsabilité de plein droit de l'article 1792 du Code civil lui est applicable, et l'obligation d'assurance de l'article L. 241-1 du Code des assurances le vise. Hors de ce champ décennal, il répond de ses fautes professionnelles au titre de sa RC pro : erreur d'appréciation réglementaire, retard dans la remise d'un rapport, réserve émise mais jamais suivie, avis rendu sans disposer des pièces nécessaires. C'est ce second registre qui alimente la majorité des mises en cause, et il ne se limite pas aux désordres matériels. Un avis erroné sur une disposition d'accessibilité ou de désenfumage peut bloquer l'ouverture d'un établissement recevant du public, et le préjudice devient alors purement financier : exploitation retardée, travaux correctifs en site livré, pénalités contractuelles. Aucune garantie décennale ne couvre cela.
Ce que couvre l'assurance RC pro pour votre activité
Non-détection d'un risque entrant dans la mission
Un défaut qui relevait du périmètre contractuel et qui n'a pas été relevé — descente de charges incohérente dans une note de calcul examinée, dispositif de sécurité absent d'un plan visé, désordre visible non signalé lors d'une visite — engage la RC pro du bureau de contrôle. La garantie couvre la part de responsabilité qui vous est finalement laissée après partage avec les autres intervenants, ainsi que les frais de défense, souvent le poste le plus lourd pendant les premières années d'une procédure.
Avis, rapports et appréciation réglementaire
Le cœur du métier est l'avis écrit. Une interprétation erronée d'un texte applicable, une référence à une version périmée d'une règle de calcul, une conclusion favorable rédigée en termes plus larges que ce qui a réellement été vérifié : chacun de ces écarts peut vous être opposé. La garantie répond de l'erreur d'appréciation professionnelle, y compris lorsqu'elle n'a produit aucun désordre matériel mais a conduit le maître d'ouvrage à décider sur une base fausse.
Suivi des réserves jusqu'à leur levée
Une réserve émise mais non suivie est le reproche le plus fréquemment adressé à ce métier. Le risque avait été identifié, il figure noir sur blanc dans un rapport, et l'ouvrage a pourtant été réceptionné sans que sa levée soit vérifiée. La garantie intervient sur ce manquement de suivi, distinct de la non-détection : ici, vous aviez vu. C'est aussi pourquoi la traçabilité des réserves et de leur levée est le premier élément demandé par l'assureur à l'ouverture d'un dossier.
Préjudices financiers et retard d'exploitation
Les conséquences d'une erreur de contrôle sont souvent immatérielles : ouverture d'un établissement recevant du public repoussée faute d'avis favorable, chantier arrêté le temps de reprendre une conception validée à tort, travaux correctifs exécutés en site occupé. Ces préjudices ne relèvent d'aucune garantie obligatoire et doivent être couverts explicitement, avec un plafond distinct et souvent une franchise propre. C'est le point à vérifier en priorité sur un contrat déjà en place.
Exemple de sinistre
Recoupements coupe-feu non relevés sur un établissement recevant du public
Sur la réhabilitation d'un ERP, le bureau de contrôle rend un avis favorable sur les dispositions de sécurité incendie. Un contrôle avant ouverture révèle que plusieurs traversées de gaines n'ont pas été rebouchées au degré coupe-feu requis, sur des plans pourtant visés. L'ouverture est repoussée de six semaines, le temps de rouvrir les faux plafonds et de reprendre les calfeutrements en site livré. La RC pro du bureau de contrôle prend en charge sa part des travaux correctifs et du préjudice d'exploitation : de l'ordre de 28 000 €.
Obligations et bon à savoir
Le métier est encadré à deux niveaux. L'exercice du contrôle technique de construction suppose un agrément administratif, délivré pour un périmètre déterminé et pour une durée limitée, assorti d'incompatibilités strictes : on ne contrôle pas un ouvrage que l'on a conçu, réalisé, ou dont on assure la maîtrise d'œuvre. Cette indépendance est la condition même de la mission, et son non-respect fragilise autant l'agrément que la couverture. L'assurance ensuite : dans les limites de sa mission, le contrôleur technique relève de l'obligation posée par l'article L. 241-1 du Code des assurances et doit être couvert avant l'ouverture du chantier, sa RC pro venant compléter ce socle pour tout ce qui sort du champ décennal. Enfin, la définition écrite du périmètre de mission — quelles missions, sur quels ouvrages, avec quelles limites explicites — n'est pas une précaution de forme : c'est elle qui délimitera votre responsabilité le jour du litige.
FAQ
Le bureau de contrôle est-il responsable de tous les désordres du chantier ?
Non. Sa responsabilité s'apprécie strictement au regard des missions confiées — solidité, sécurité des personnes, accessibilité, incendie — et de leur périmètre écrit. Un désordre portant sur un lot ou un aspect non couvert par la mission ne peut lui être imputé, ce qui rend la rédaction du contrat déterminante.
Un avis favorable exonère-t-il les autres intervenants ?
Non. L'avis du contrôleur technique est un avis de prévention rendu au maître d'ouvrage, pas une certification de conformité globale de l'ouvrage. Chaque constructeur reste responsable de sa propre prestation, et la mise en cause du bureau de contrôle vient en complément, jamais en substitution.
Une réserve émise mais non levée avant réception engage-t-elle le bureau de contrôle ?
Elle l'expose fortement. Avoir identifié le risque ne suffit pas : encore faut-il l'avoir porté à la connaissance du maître d'ouvrage de façon traçable et avoir suivi son traitement. Une réserve mentionnée une fois dans un rapport, puis jamais reprise dans les comptes rendus suivants, est difficile à défendre.
Le contrôleur technique relève-t-il de la décennale ou seulement de la RC pro ?
Des deux. Dans les limites de sa mission, il est soumis à la responsabilité de plein droit de l'article 1792 du Code civil et à l'obligation d'assurance de l'article L. 241-1 du Code des assurances. Sa RC pro couvre ce qui sort de ce champ, notamment les préjudices purement financiers.
Les missions sur ouvrages industriels sont-elles couvertes de la même façon ?
Elles doivent être déclarées séparément. Le niveau de technicité, les réglementations applicables et les conséquences d'une erreur ne sont pas comparables à ceux d'un immeuble de logements. L'assureur ajuste plafonds et franchises en conséquence, et une mission non déclarée reste hors garantie.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.