
décennale
Assurance décennale carreleur : ce que vous devez savoir
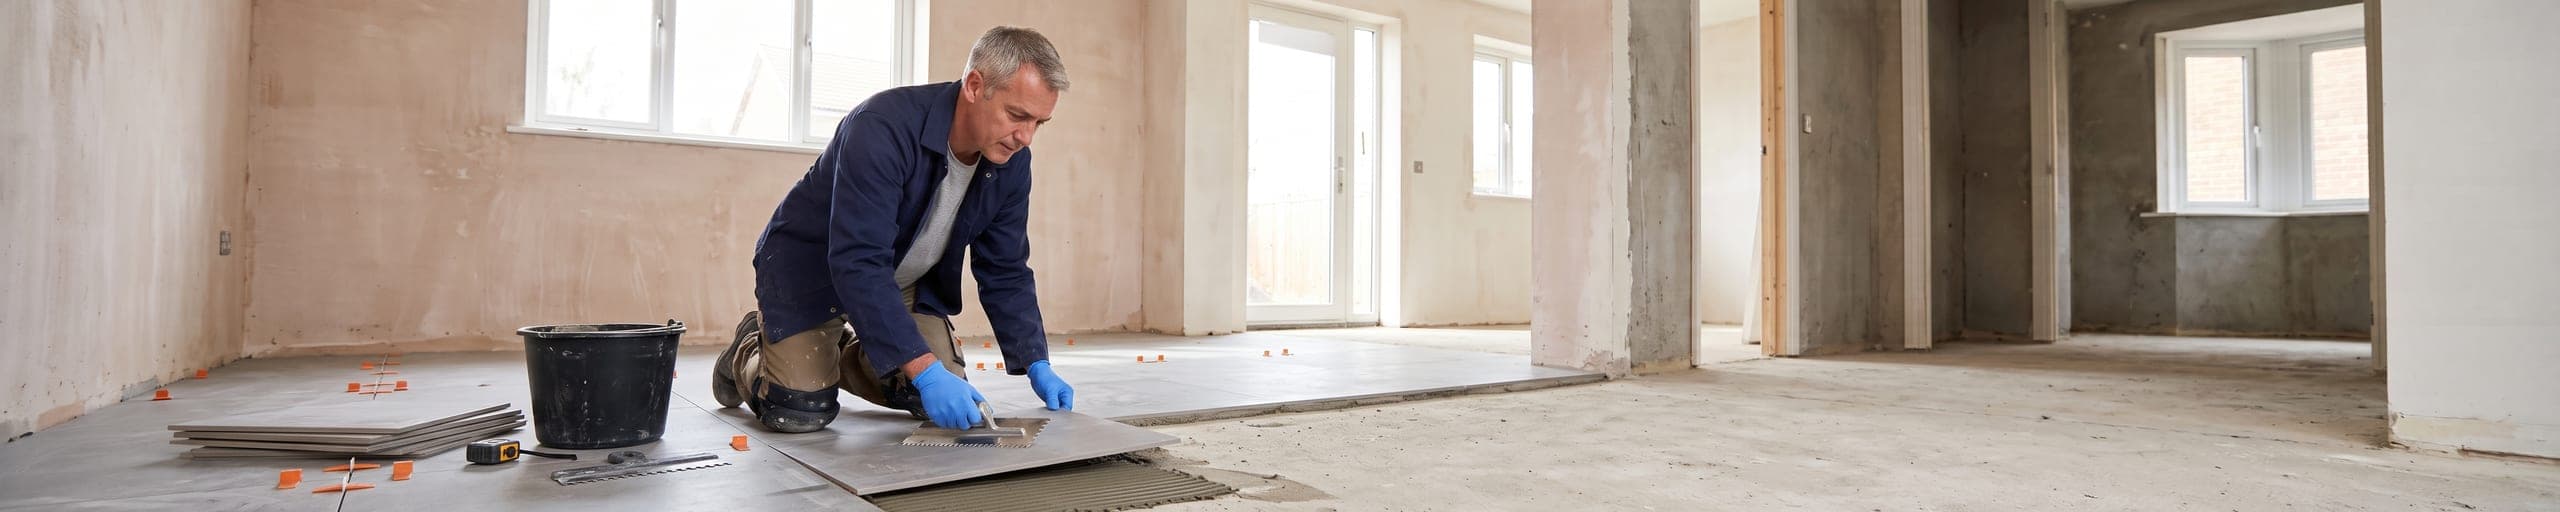
Le carrelage n'est pas qu'un revêtement esthétique. En salle de bain, sur une terrasse ou un balcon, il repose sur une couche d'étanchéité dont la pose engage directement votre responsabilité décennale. Le carreau visible n'est que la partie haute d'un système : natte, étanchéité liquide, joints périphériques, relevés en pied de cloison, traitement des points singuliers autour des siphons. C'est ce système, invisible une fois le chantier livré, qui décide si l'eau reste où elle doit rester. Un carreleur assure donc bien plus qu'une finition : il assure une fonction technique dont le défaut ne se voit qu'après coup.
Pourquoi un carreleur a besoin d'une assurance décennale
Un défaut d'étanchéité sous carrelage ne se signale jamais le jour de la réception. Le support absorbe, l'eau chemine, et le désordre apparaît des mois plus tard sous la forme d'une auréole au plafond du logement inférieur ou d'un décollement en pied de douche. Quand le sinistre se déclare, la reprise ne se limite pas à quelques carreaux : il faut déposer le revêtement, refaire l'étanchéité, sécher le support, puis reprendre les finitions des pièces atteintes. Le coût de la réparation dépasse presque toujours celui de la pose initiale. C'est cette disproportion qui rend la décennale décisive pour votre métier. À cela s'ajoute une difficulté propre au carrelage : vous intervenez après le maçon, après le plaquiste, sur un support que vous n'avez pas réalisé. Si ce support bouge ou reste humide, c'est pourtant votre ouvrage qui se fissure, et vous que l'on recherche en premier.
Ce que couvre l'assurance décennale pour votre activité
Étanchéité sous carrelage en pièce humide
Salle de bain, douche à l'italienne, buanderie : le système d'étanchéité liquide ou la natte que vous posez sous le carrelage constitue le véritable ouvrage garanti. Un relevé insuffisant en pied de cloison, un délai de séchage de la résine écourté, un traitement approximatif de la bonde ou de la platine de receveur suffisent à ouvrir un chemin à l'eau. La décennale intervient lorsque l'infiltration qui en résulte rend la pièce ou le logement impropre à son usage normal.
Carrelage extérieur, terrasses et balcons
En extérieur, le carrelage subit le gel, le ruissellement et des écarts de température que l'intérieur ignore. Une pente insuffisante, un joint de fractionnement oublié sur une grande surface ou une étanchéité mal raccordée au seuil de porte-fenêtre concentrent l'eau au lieu de l'évacuer. Sur une terrasse en étage ou un balcon, l'infiltration ne s'arrête pas au support : elle atteint la pièce située dessous. C'est la configuration qui produit les sinistres les plus lourds du métier, et celle que les assureurs examinent le plus attentivement.
Décollement et fissuration du revêtement posé
Un carrelage qui sonne creux, se soulève ou se fissure en nappe n'est pas toujours un simple défaut d'aspect. Sur un plancher chauffant mal mis en chauffe, sur un support insuffisamment sec, ou en grand format collé avec un simple encollage, le décollement peut s'étendre à toute une pièce et rendre le sol inutilisable. La décennale est concernée dès lors que le désordre affecte la solidité de l'ouvrage ou le rend impropre à sa destination. Le grand format et la pose collée sur chape récente sont deux points que votre assureur vous demandera de préciser.
Ce qui ne relève pas de la décennale
Tout n'entre pas dans le champ décennal, et le savoir vous évite des déclarations inutiles. Un carreau ébréché à la livraison, une nuance de teinte entre deux lots, un joint mal calibré ou un alignement imparfait relèvent de la garantie de parfait achèvement ou de votre responsabilité civile professionnelle. De même, le carrelage purement décoratif posé sur un support déjà étanche, ou les dommages que vous causez au mobilier et aux revêtements existants pendant l'intervention, se traitent hors décennale. Ces risques du quotidien sont couverts par les autres volets de votre contrat.
Exemple de sinistre
Infiltration sous une douche à l'italienne
Un carreleur réalise une douche à l'italienne dans une salle de bain d'étage. Pressé par le planning, il carrelle sans attendre le séchage complet de la résine d'étanchéité et néglige le relevé derrière la cloison de douche. Rien n'apparaît à la réception. Quatorze mois plus tard, une auréole se forme au plafond du séjour situé en dessous. L'expertise conclut à un défaut du système d'étanchéité. La reprise impose la dépose complète du carrelage et du receveur, la réfection de l'étanchéité, le séchage de la dalle puis la remise en état du plafond et des peintures : environ 9 500 €, pris en charge au titre de la décennale.
Obligations et bon à savoir
L'assurance décennale est obligatoire pour tout constructeur au sens de l'article L. 241-1 du Code des assurances : vous devez être couvert avant l'ouverture du chantier, et non au moment où le désordre apparaît. L'article 1792 du Code civil pose une responsabilité de plein droit pendant dix ans à compter de la réception, pour les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. En pratique, c'est la déclaration d'activité qui décide de votre couverture réelle. Faites figurer distinctement le carrelage en pièce humide, le carrelage extérieur sur terrasse et balcon, et la pose de systèmes d'étanchéité sous carrelage. Un contrat souscrit pour du carrelage intérieur sur support sec ne suivra pas vos chantiers de terrasse. Précisez aussi la part de grand format, la répartition entre pose collée et pose scellée, et le recours à des poseurs indépendants : ces éléments conditionnent l'acceptation autant que le prix. Conservez enfin les fiches techniques des systèmes d'étanchéité que vous appliquez.
FAQ
Un carreleur qui ne pose pas l'étanchéité lui-même est-il quand même couvert par la décennale ?
Sa responsabilité décennale peut être engagée sur la pose du carrelage lui-même si elle compromet l'étanchéité globale, même si l'étanchéité liquide a été appliquée par un autre corps de métier. Percer un relevé pour une fixation, ou coller sur un support dont vous n'avez pas vérifié l'état, suffit à vous placer dans la boucle. Vérifiez et réservez par écrit avant de commencer.
La décennale couvre-t-elle un carrelage qui se fissure sans infiltration ?
Seulement si la fissuration compromet la fonction d'étanchéité ou la solidité du support. Un défaut purement esthétique n'entre pas dans le champ décennal. En revanche, une fissuration généralisée qui rend le sol impraticable ou dangereux peut être analysée comme rendant le local impropre à sa destination, et ouvrir alors la garantie.
Faut-il déclarer séparément les travaux de terrasse extérieure ?
Oui, il est nécessaire de préciser à l'assureur la part d'activité en extérieur, où le risque d'infiltration et donc la sinistralité décennale sont nettement plus élevés. Une terrasse sur local habité est le cas le plus surveillé. Une activité non déclarée expose à une couverture inopérante au moment du sinistre.
La pose sur plancher chauffant change-t-elle mon exposition ?
Oui. Le cycle de mise en chauffe avant pose, le respect des joints de fractionnement et le choix de la colle déterminent le comportement du revêtement dans le temps. Un décollement généralisé sur plancher chauffant est un désordre coûteux, traité au titre de la décennale lorsqu'il rend le sol inutilisable. Signalez cette activité et conservez le procès-verbal de mise en chauffe remis par le chauffagiste.
Pendant combien de temps ma responsabilité peut-elle être recherchée ?
Dix ans à compter de la réception des travaux, pour les désordres relevant de l'article 1792 du Code civil. Votre contrat doit être en vigueur au jour de l'ouverture du chantier : c'est cette date qui compte, pas celle du sinistre. Une cessation d'activité ne vous libère donc pas des chantiers déjà réceptionnés.
Portée de la garantie
Dix ans, à compter de la réception
Le point de départ
La garantie court à partir de la réception des travaux, pas de la signature du devis ni de la fin du chantier. C'est le procès-verbal de réception qui fait foi.
L'assureur concerné
C'est celui dont le contrat était en vigueur à la date d'ouverture du chantier. Changer d'assureur ensuite ne déplace pas cette responsabilité.