
Assurance artisan du bâtiment
Assurance couvreur : garanties, obligations et devis
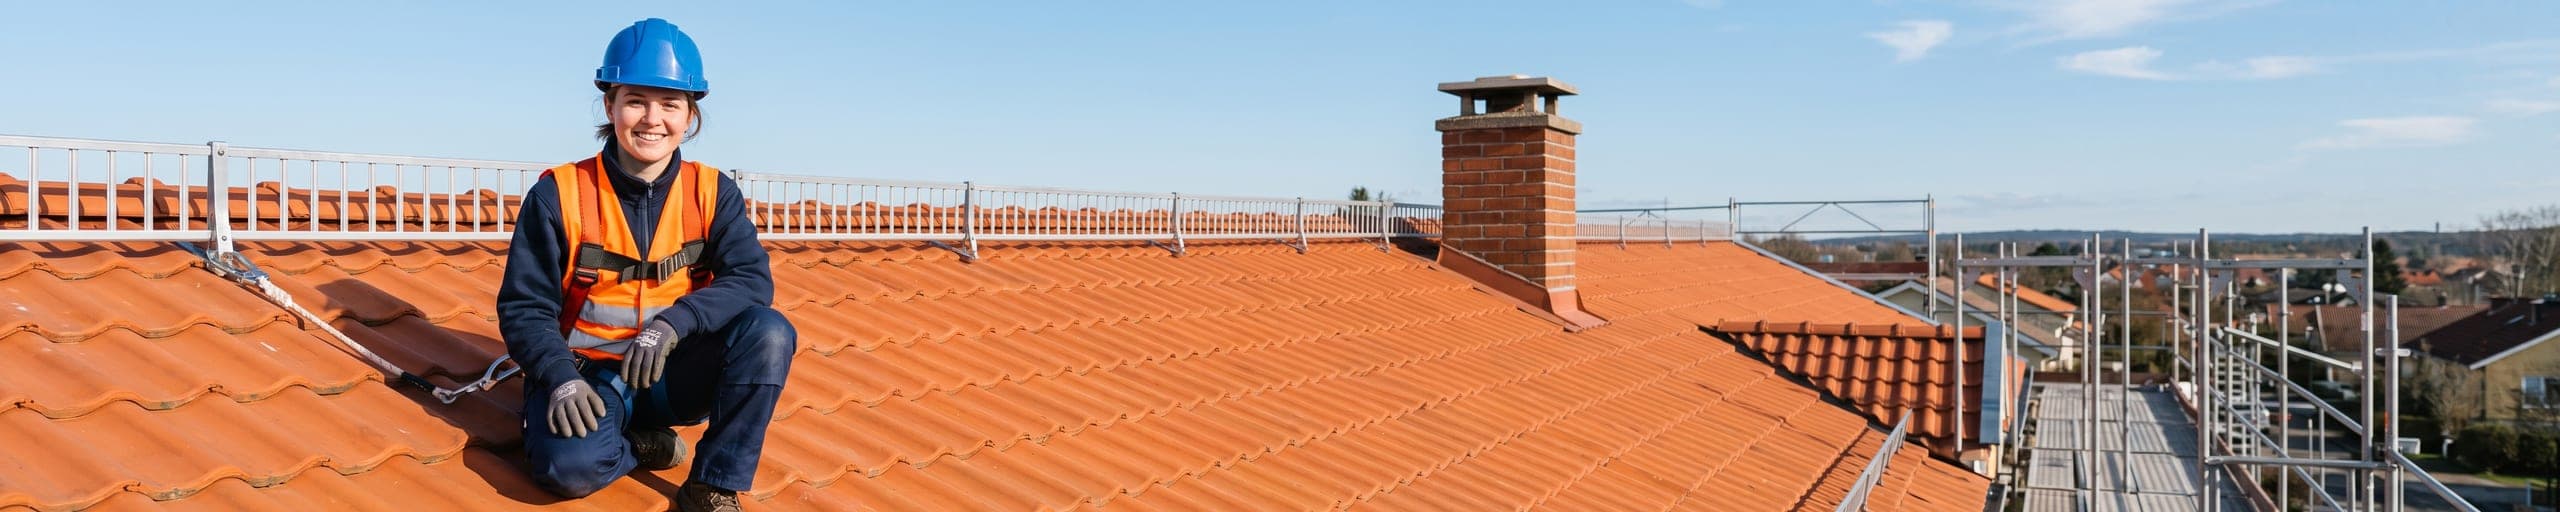
L'étanchéité de toiture est déjà détaillée sur notre page décennale dédiée au métier de couvreur. Au quotidien, l'artisan couvreur doit aussi gérer le risque de chute de hauteur, l'un des plus élevés du secteur du bâtiment, et la protection de son matériel.
Risques
Les risques du métier de couvreur
Chute de hauteur
Le travail en toiture reste l'une des activités les plus accidentogènes du BTP.
Chute de matériaux ou d'outillage
Tuiles, outils : un objet qui tombe depuis une toiture peut causer des dommages importants au sol.
Infiltration après intervention
Un défaut d'étanchéité se révèle parfois seulement après plusieurs épisodes pluvieux.
Intempérie pendant une toiture découverte
Une intervention interrompue par le mauvais temps expose le bâtiment à un risque d'infiltration temporaire.
Garanties
Quelles assurances pour un couvreur ?
RC décennale / RC pro
Couvre la chute de tuiles ou d'outillage pendant l'intervention ; l'étanchéité de la toiture relève de la décennale couvreur
Flotte et engins
Véhicule utilitaire et équipements de sécurité en hauteur
Prévoyance et santé
Protection du revenu en cas d'accident du travail
Obligations
Vos obligations légales
Le port des équipements de protection individuelle (harnais, ligne de vie) et le respect des règles de sécurité en hauteur sont des points essentiels, à la fois pour la prévention des accidents et pour la maîtrise de la cotisation d'assurance.
Exemple de sinistre
Chute d'une tuile pendant une intervention
Lors d'une réfection de toiture en zone urbaine, une tuile chute accidentellement et endommage un véhicule stationné en contrebas. Coût de réparation : environ 2 200 €, pris en charge par la RC pro du couvreur.
Tarif
Combien coûte l'assurance d'un couvreur ?
Fourchette indicative
Entre 1 800 € et 5 000 € par an pour un artisan indépendant
Montants hors taxes. La taxe sur les conventions d'assurance s'y ajoute.
- Type de couverture pratiquée (tuiles, ardoises, zinc)
- Équipements de sécurité en hauteur en place
- Chiffre d'affaires et effectif
- Sinistralité décennale antérieure
Votre dossier
Conditions d'acceptation et éléments pour votre devis
- Votre parcours avant l'installation
- Indiquez depuis combien d'années vous couvrez et ce que vous faisiez avant : la plupart des couvreurs s'installent après plusieurs saisons comme compagnon chez un confrère. Cette expérience est examinée au même titre que la date de création de l'entreprise.
- La hauteur et la pente habituelles
- Décrivez vos chantiers courants : pavillon en R+1, immeuble de ville avec accès par la rue, bâtiment agricole de faible pente, clocher ou édifice classé. La hauteur d'intervention et le mode d'accès pèsent davantage que la surface traitée dans l'appréciation du risque corporel.
- Vos reprises de toiture ancienne
- Sur une couverture existante, vous découvrez le support une fois la tuile déposée et vous raccordez du neuf à de l'ancien. Précisez la proportion de ces chantiers et si vous reprenez aussi la charpente : c'est la configuration qui produit le plus de réclamations.
- Vos moyens d'accès et vos EPI
- Joignez les rapports de vérification de vos échafaudages, l'inventaire de vos harnais et points d'ancrage, et vos attestations de formation au travail en hauteur et au montage d'échafaudage. Si vous soudez le zinc ou travaillez au chalumeau, décrivez votre procédure de permis de feu.
- Qui monte sur le toit
- Distinguez les compagnons qui montent de ceux qui restent au sol, et signalez apprentis et renforts de saison. Dites aussi si un homme seul intervient parfois sur une toiture : c'est courant sur les petits dépannages et c'est le premier point qu'examine la prévention.
- Vos infiltrations et leur origine
- Pour chaque déclaration, indiquez par où l'eau est passée : noue, solin, souche de cheminée, châssis de toit, raccord d'égout ou faîtage. Trois sinistres sur des solins révèlent une habitude de pose, un dégât après tempête ne dit rien de votre travail.
Questions
Questions fréquentes
Si je fais une chute depuis un toit, c'est cette page ou la décennale couvreur qui me couvre ?
C'est cette page : la prévoyance et santé protège votre revenu en cas d'accident du travail, la chute de hauteur restant l'un des risques les plus fréquents du métier. Notre page décennale couvreur ne traite, elle, que la garantie légale sur l'étanchéité de la toiture livrée au client.
Le risque de chute influence-t-il fortement le tarif ?
Oui, c'est l'un des facteurs les plus examinés pour ce métier, avec une attention particulière portée à la prévoyance en cas d'accident du travail.
Une intervention interrompue par la pluie engage-t-elle ma responsabilité ?
Une protection provisoire insuffisante d'une toiture découverte peut engager votre responsabilité en cas d'infiltration pendant l'interruption du chantier.
Un couvreur qui installe aussi des panneaux solaires en toiture doit-il le déclarer comme une activité distincte ?
Oui. Le percement de la couverture pour fixer les rails, l'étanchéité à refaire autour de chaque point d'ancrage et le risque électrique lié à l'installation ne relèvent pas de la seule pose de tuiles ou d'ardoises. Un défaut d'étanchéité autour d'un panneau se manifeste souvent après plusieurs saisons de pluie, comme n'importe quelle reprise de toiture, mais la cause profonde, un point d'ancrage mal repris, n'est pas couverte de la même façon si l'activité n'a pas été signalée. Précisez le volume de chantiers avec pose photovoltaïque et si vous sous-traitez le raccordement électrique.