
Assurance artisan du bâtiment
Assurance charpentier : garanties, obligations et devis
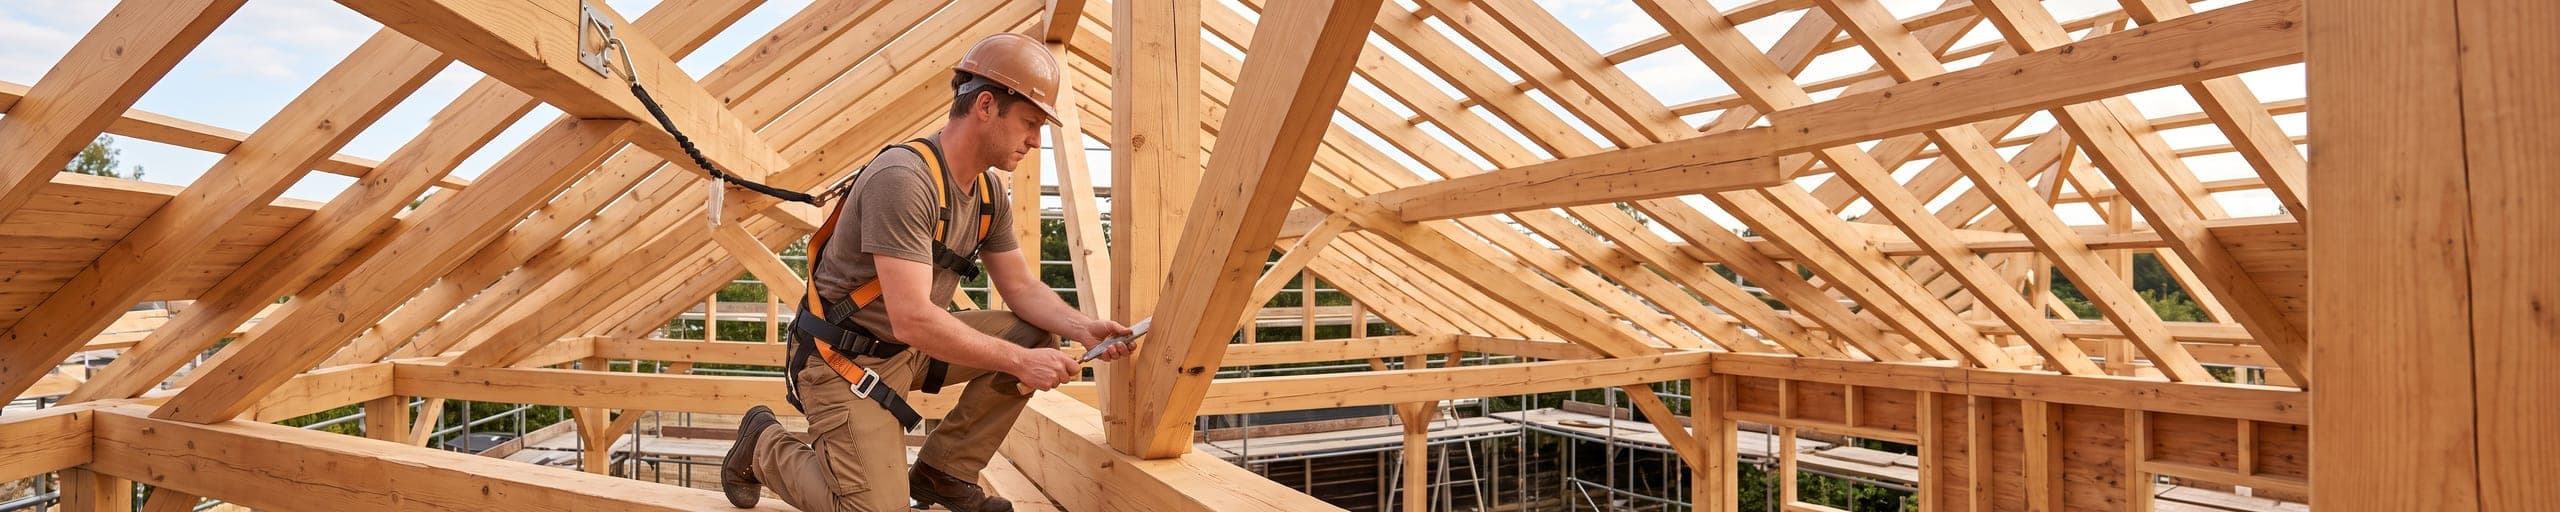
Le dimensionnement de charpente, déjà détaillé sur notre page décennale dédiée, n'est qu'une partie du risque du charpentier artisan : le levage d'éléments lourds et le travail en hauteur pèsent tout autant sur son profil assurantiel.
Risques
Les risques du métier de charpentier
Sous-dimensionnement de structure
Un calcul insuffisant pour les charges locales peut compromettre la tenue de la charpente à terme.
Accident de levage
Le levage de fermes de charpente expose à un risque d'accident significatif.
Chute de hauteur
Le montage de charpente s'effectue souvent en équilibre sur une structure partiellement posée.
Défaut de traitement du bois
Un traitement insuffisant expose à un risque d'attaque parasitaire ultérieure.
Garanties
Quelles assurances pour un charpentier ?
RC décennale / RC pro
Couvre un accident de levage pendant le montage ; le dimensionnement et l'assemblage relèvent de la décennale charpentier
Flotte et engins
Véhicule et équipements de levage
Multirisque entreprise et locaux
Atelier et stock de bois
Obligations
Vos obligations légales
Le respect de l'Eurocode 5 et des DTU de charpente traditionnelle ou industrielle constitue le socle technique attendu, avec une vigilance particulière sur les zones de neige et de vent locales.
Exemple de sinistre
Accident lors du levage d'une ferme de charpente
Lors du montage d'une charpente traditionnelle, une ferme mal élinguée bascule et endommage une partie de la structure déjà posée. Coût de reprise : environ 9 500 €, pris en charge par la RC pro et la flotte du charpentier.
Tarif
Combien coûte l'assurance d'un charpentier ?
Fourchette indicative
Entre 1 800 € et 5 500 € par an pour un artisan indépendant
Montants hors taxes. La taxe sur les conventions d'assurance s'y ajoute.
- Type de charpente pratiquée (traditionnelle, industrielle)
- Zone climatique des chantiers habituels
- Équipements de levage et de sécurité en place
- Sinistralité décennale antérieure
Votre dossier
Conditions d'acceptation et éléments pour votre devis
- Traditionnel ou fermettes, la répartition
- Indiquez la part de votre activité en assemblage taillé sur mesure et celle en pose de fermettes industrielles livrées. Quand vous taillez, la conception vous revient ; quand vous posez du fermette, elle revient le plus souvent au fabricant, et votre exposition n'est pas la même.
- Qui signe vos notes de calcul
- Précisez si le dimensionnement est fait chez vous, par le fabricant de fermettes ou par un bureau d'études extérieur, et sous quelle forme la note est archivée. Une charpente dimensionnée en interne sans trace écrite est le point qui bloque le plus souvent un dossier de charpentier.
- L'inventaire de vos moyens de levage
- Listez ce qui monte vos fermes : grue auxiliaire de camion, chariot télescopique, grue mobile louée avec chauffeur. Pour chaque machine, joignez le dernier rapport de vérification générale périodique et les CACES des conducteurs, ce sont ces pièces et non la valeur d'achat qu'on regarde en premier.
- Le traitement du bois
- Dites si vous achetez du bois déjà traité, certificats du fournisseur à l'appui, ou si vous appliquez vous-même les produits de préservation contre insectes et champignons. Dans le second cas, joignez le certificat Certibiocide du salarié qui applique et les fiches des produits employés.
- L'ancienneté de vos compagnons
- Le dossier demande depuis quand l'entreprise taille de la charpente et depuis combien d'années vos compagnons sont chez vous. Le geste s'apprend à l'établi : un atelier d'assemblage traditionnel dont l'effectif se renouvelle à chaque saison se lit comme une fragilité.
- La nature de vos sinistres décennaux
- Joignez le relevé de sinistralité en indiquant, dossier par dossier, s'il s'agissait d'une déformation de structure, d'un défaut d'assemblage ou d'un incident survenu pendant le levage. Un affaissement de panne et une élingue qui lâche ne racontent pas la même chose de votre entreprise.
Questions
Questions fréquentes
Une ferme de charpente qui bascule pendant le levage, c'est cette page ou la décennale charpentier ?
C'est cette page : la RC pro et la flotte couvrent un accident de levage, comme dans notre exemple de ferme mal élinguée endommageant la structure déjà posée. Notre page décennale charpentier détaille, elle, la garantie légale sur le dimensionnement et l'assemblage de l'ouvrage une fois achevé.
Le levage de fermes nécessite-t-il un équipement assuré séparément ?
La grue ou le camion-grue utilisé doit être couvert par votre garantie flotte et engins, qu'il soit possédé ou loué avec chauffeur.
Un charpentier qui pose aussi la couverture doit-il le déclarer ?
Oui, chaque activité pratiquée doit être déclarée précisément à l'assureur pour une couverture décennale complète.
Un charpentier qui fabrique aussi l'ossature bois complète d'une maison doit-il souscrire une garantie particulière ?
Oui, et l'écart avec la charpente traditionnelle est important. Une charpente porte la toiture ; une ossature bois porte l'ensemble du bâtiment, murs compris, et un défaut de conception ou d'assemblage peut compromettre la solidité complète de la construction, pas seulement sa couverture. Les capitaux à garantir et l'analyse du dossier ne sont donc pas les mêmes : l'assureur regarde qui signe les notes de calcul de structure, si un bureau d'études intervient sur l'ensemble du bâti, et depuis combien de temps vous construisez en ossature plutôt que vous charpentez sur un existant déjà bâti par un maçon.